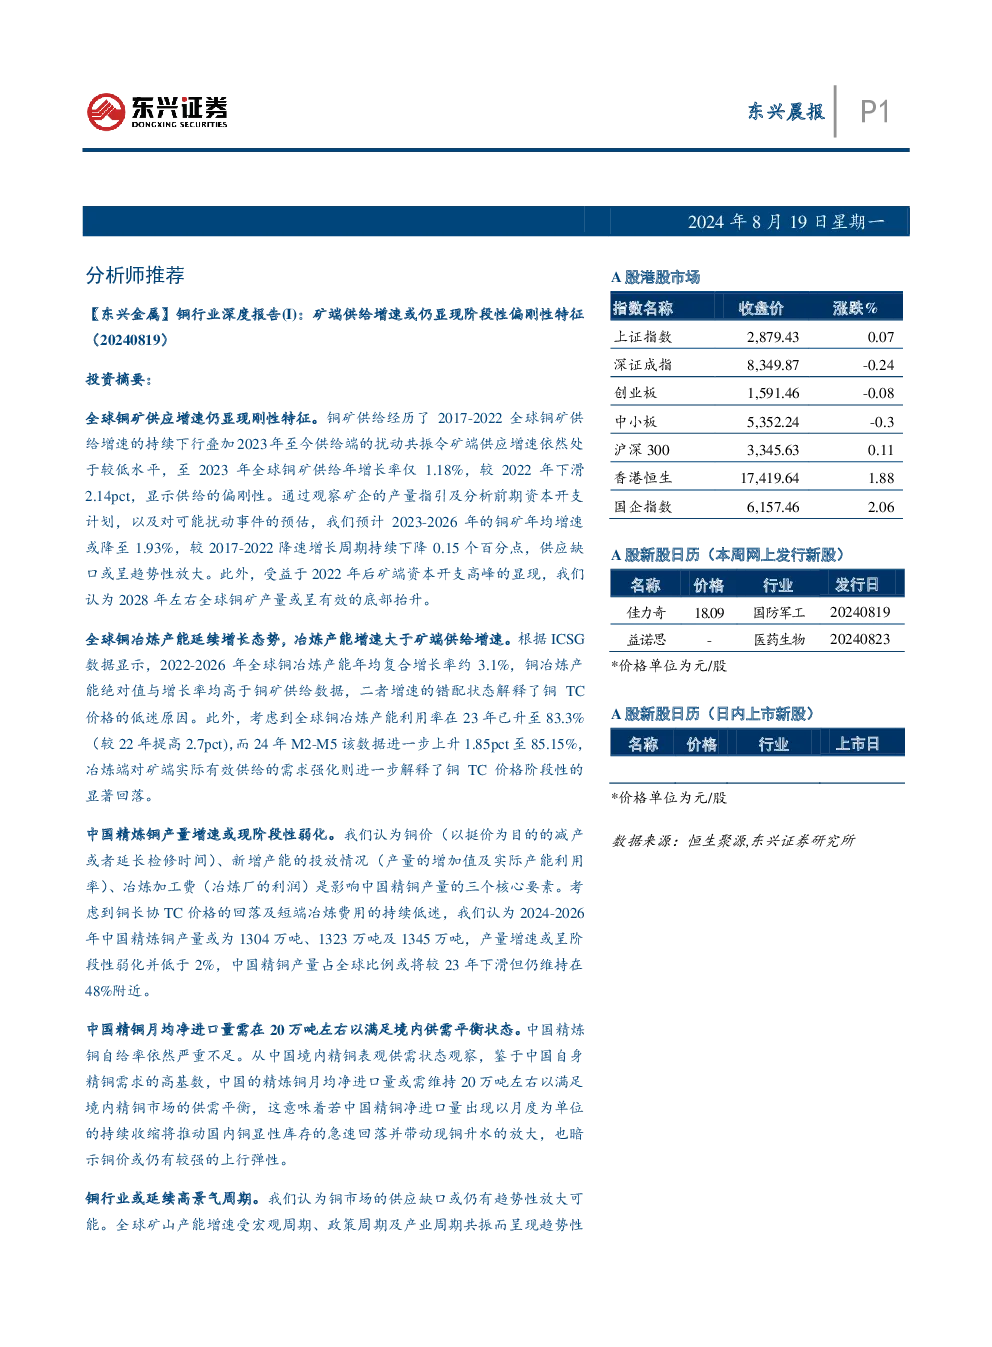
铜行业深度报告(I):矿端供给增速或仍显现阶段性偏刚性特征
核心观点
全球铜矿供应增速仍显现刚性特征。2017-2022年全球铜矿供给增速持续下行,叠加2023年至今供给端扰动,导致矿端供应增速处于较低水平,2023年全球铜矿供给年增长率仅1.18%,较2022年下滑2.14个百分点。预计2023-2026年铜矿年均增速或降至1.93%,较2017-2022年降速增长周期持续下降0.15个百分点,供应缺口或呈趋势性放大。受益于2022年后矿端资本开支高峰,预计2028年左右全球铜矿产量或呈有效底部抬升。
关键数据
- 2022-2026年全球铜冶炼产能年均复合增长率约3.1%,高于铜矿供给增速,解释了铜TC价格的低迷原因。
- 2023年全球铜冶炼产能利用率升至83.3%,2024年M2-M5进一步上升至85.15%,冶炼端对矿端实际有效供给的需求强化,进一步解释了铜TC价格阶段性的显著回落。
研究结论
中国精炼铜产量增速或现阶段性弱化。铜价、新增产能投放情况、冶炼加工费是影响中国精炼铜产量的核心要素。考虑到铜长协TC价格回落及短端冶炼费用持续低迷,预计2024-2026年中国精炼铜产量分别为1304万吨、1323万吨及1345万吨,产量增速或呈阶段性弱化并低于2%,中国精铜产量占全球比例或将较2023年下滑但仍维持在48%附近。
中国精铜月均净进口量需在20万吨左右以满足境内供需平衡状态。中国精炼铜自给率严重不足,月均净进口量需维持20万吨左右。若中国精铜净进口量持续收缩,将推动国内铜显性库存急速回落并带动现铜升水放大,暗示铜价仍有较强上行弹性。
铜行业或延续高景气周期。全球矿山产能增速受宏观、政策及产业周期共振而呈现趋势性刚性,而全球精铜需求端受事件性扰动、政策性刺激及流动性收缩影响经历极端压力测试。上游供给偏刚性及下游需求强弹性或令实际铜矿供给相对冶炼需求仍承压偏紧,中国精炼铜产量增速现阶段性弱化,意味着铜的定价重心在基本面偏紧背景下仍显现易涨难跌,即铜的供需属性决定价格韧性而金融属性将决定价格弹性,易涨难跌的铜价意味着行业景气度或仍处于偏强周期,这也与公募基金在铜行业配置比例的升高相印证(由2022Q2的0.39%升至2024Q2的2.58%)。
相关公司
紫金矿业、西部矿业、铜陵有色、金诚信、江西铜业。
风险提示
政策执行不及预期,供给端增速超预期提升,汇率及利率超预期急剧上升,金属库存大幅增长及现货贴水放大,市场风险情绪加速回落,区域性冲突加剧及扩散。