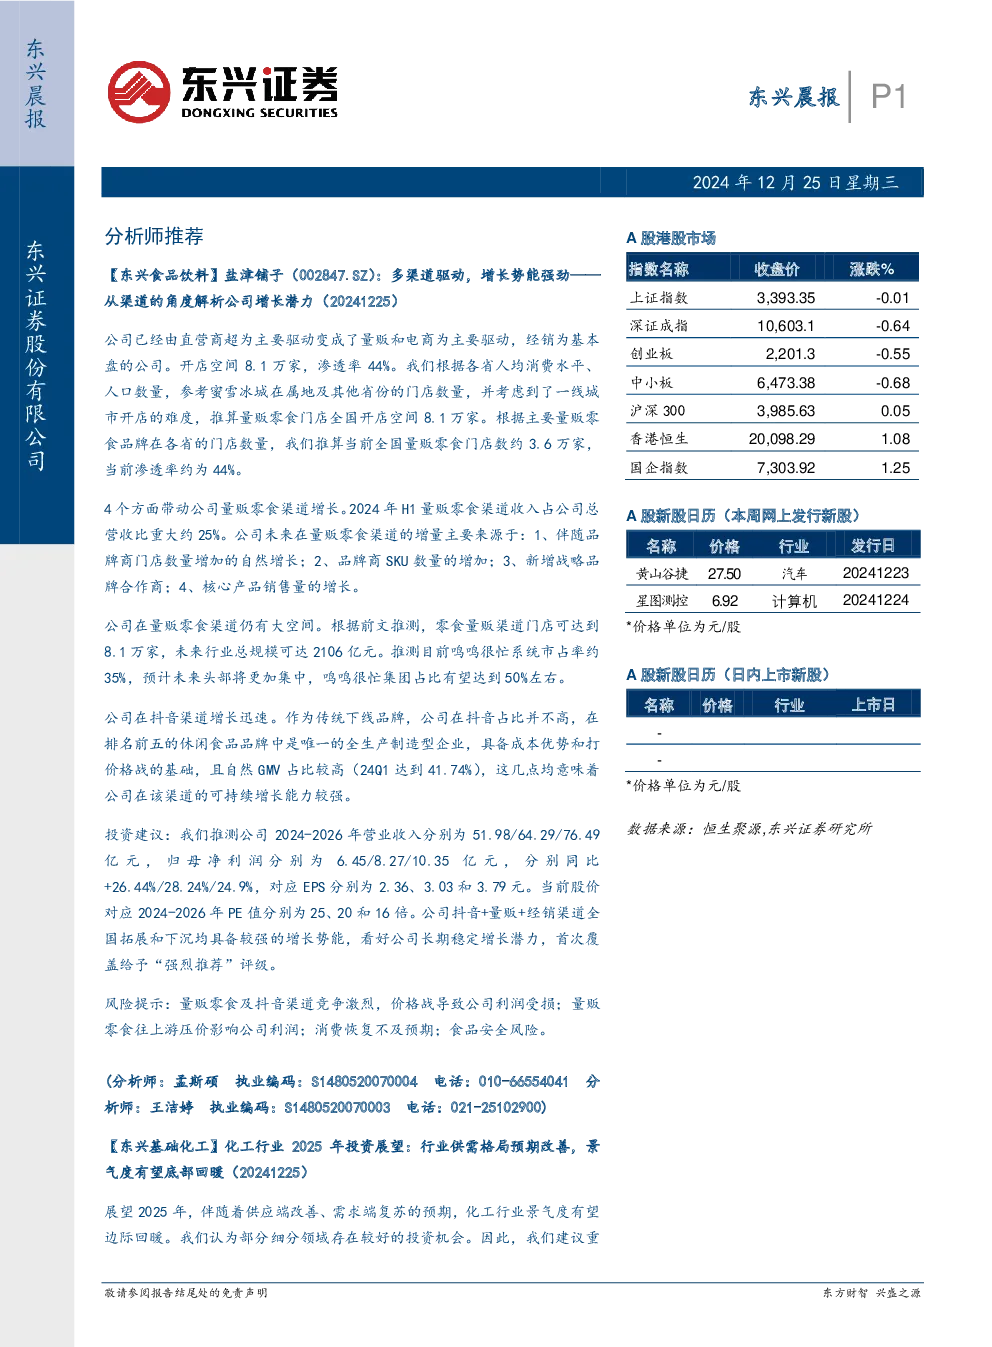
东兴证券研报分析了盐津铺子在量贩零食、抖音和经销渠道的增长潜力。公司已从以直营商超为主驱动转变为以量贩和电商为主要驱动,经销为基本盘。量贩零食渠道开店空间达8.1万家,渗透率44%。公司在该渠道的增长主要来自门店自然增长、SKU增加、新增战略品牌合作商和核心产品销量增长。预计鸣鸣很忙系统市占率将提升至50%。在抖音渠道,公司作为全生产制造型企业,具备成本优势和打价格战的基础,自然GMV占比高,可持续增长能力强。投资建议:预计2024-2026年营收分别为51.98/64.29/76.49亿元,归母净利润分别为6.45/8.27/10.35亿元,对应EPS分别为2.36、3.03和3.79元。给予“强烈推荐”评级。
东兴证券展望2025年化工行业,认为供需格局有望改善,景气度有望底部回暖。建议关注三大投资方向:供需格局改善的子行业(钛白粉、添加剂、化纤、制冷剂等)、资本开支扩张和研发驱动成长的龙头企业、部分新材料需求增加及国产替代持续推进的高端化工新材料。推荐龙佰集团、华鲁恒升、扬农化工、新和成、国瓷材料。
东兴食品饮料研报关注微信小店“送礼物”功能,认为该功能迎合礼赠需求,将成为新的消费渠道,对休闲食品企业销售有积极帮助。该功能在圣诞节、元旦、春节、情人节等节日有望实现馈赠交易的暴增。建议关注三只松鼠、洽洽食品等企业。
东兴交通运输点评11月快递数据,认为双十一峰值淡化,旺季维持稳健增长。10-11月行业件量合计同比增长约19.2%,旺季表现稳健。通达系公司单票收入同比降幅扩大,价格战依旧激烈。顺丰双十一增速稳健。投资建议:重点关注服务质量领先的中通与圆通。
东兴轻工制造研报指出,以旧换新补贴政策支撑家居行业需求。2024年11月家具类商品零售类值同比增长10.5%,1-11月同比增长2.9%。补贴措施倾向于实力较强的渠道商,有望推动龙头份额提升。刺激消费政策频出,家居补贴有望持续。二手房、新房销售环比改善,将带动家居销售改善。看好优质家居企业销售端向好,估值修复。建议关注顾家家居、喜临门、欧派家居、索菲亚、志邦家居、金牌厨柜、瑞尔特。
东兴汽车研报展望2025年汽车行业,认为混动化趋势持续,智能化有望加速落地。以旧换新政策助力需求,混动车型占比持续提升,增速明显快于纯电动汽车。智能化是汽车电动化的后半场,智能驾驶能力将决定车企未来的市场竞争力。零部件行业盈利能力稳步回升,关注细分行业格局向好、公司治理能力较强的公司。投资策略:关注智能化,如华为智选车模式下的赛力斯、江淮汽车、北汽蓝谷,及HI模式下的长安汽车。零部件板块,自下而上的策略,关注汽车橡塑管路、内燃机产业链、铝压铸行业。