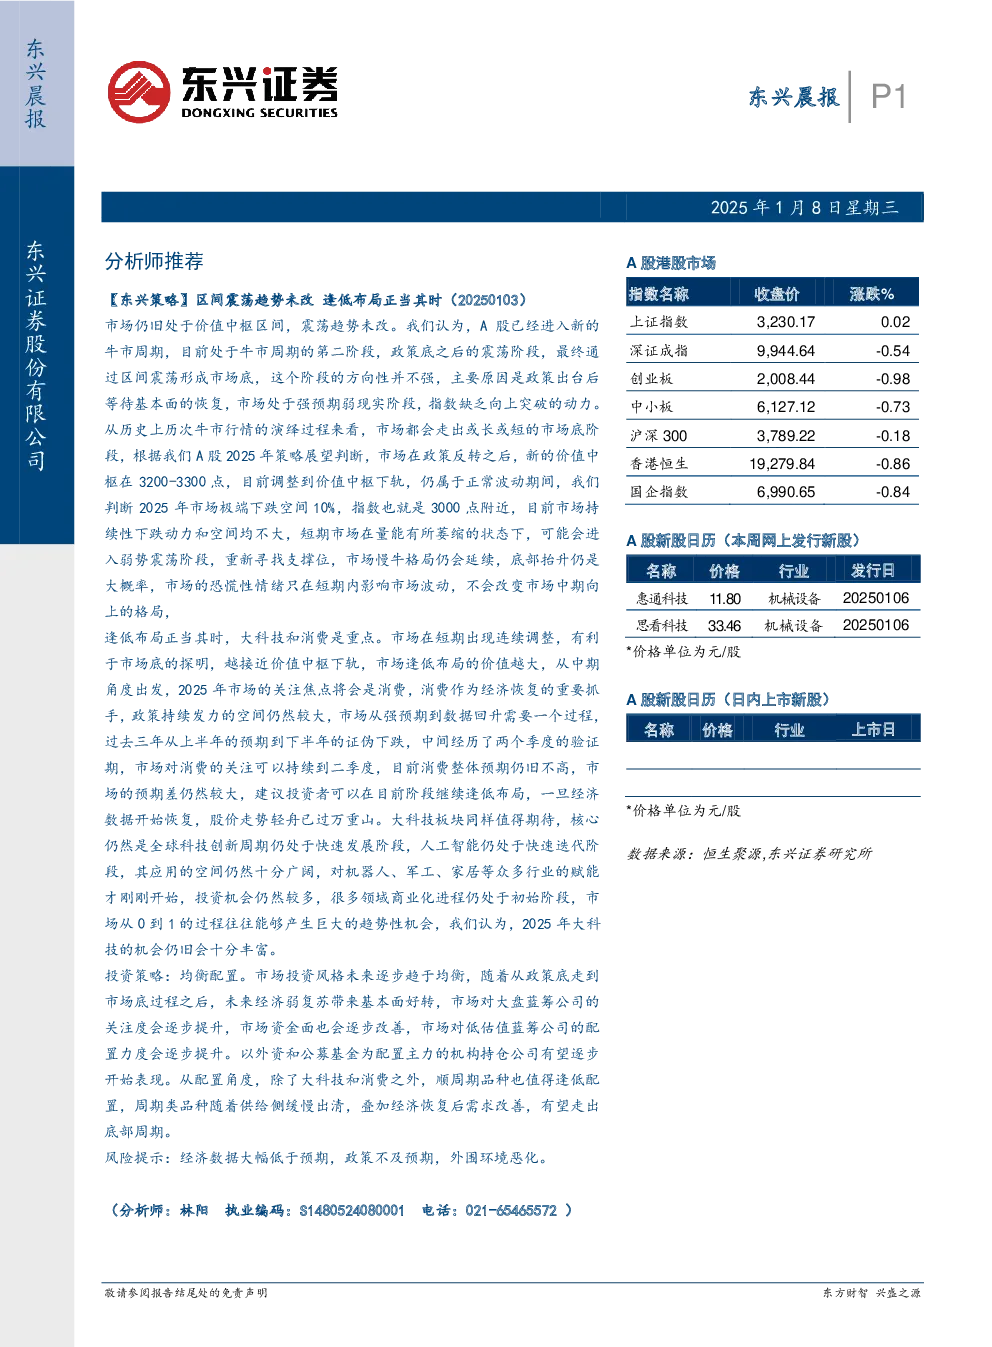
东兴策略认为A股进入牛市周期第二阶段,政策底后的震荡阶段,市场处于强预期弱现实,最终通过区间震荡形成市场底。新的价值中枢在3200-3300点,目前调整到价值中枢下轨仍属正常波动,极端下跌空间10%,指数约3000点附近。短期市场量能萎缩可能进入弱势震荡,大科技和消费是重点。消费作为经济恢复抓手,政策持续发力空间大,市场关注可持续到二季度。大科技板块受益全球科技创新周期快速发展,人工智能应用空间广阔,投资机会丰富。
东兴宏观指出欧美经济分化,海外配置利好美元资产。美国实体经济尚可,私人部门债务未受实质性影响,消费总量强劲。2025年消费略逊于2024年但仍可支撑经济,投资环境优化,金融融资环境宽松。通胀上行风险存在,特朗普政策落地可能推迟至2026年,货币政策节奏对通胀有决定性作用。美联储2025年降息次数预期1-2次,美股处于泡沫但短期风险不大,维持中性略偏积极。建议适度增配1年期以内的利率短债,美十债接近5%时适度增配长债。
东兴通信报道鸿擎科技完成A1轮融资,华工科技400G硅光光模块国内批量出货。华工正源在数通光模块建立产品矩阵优势和技术前瞻优势,产品覆盖400G到800G全系列,800G产品丰富突出。公司产品性能受行业认可,获多项产品奖项。本周通信板块下跌,涨跌幅前三的申万一级行业依次为煤炭、石油石化、银行。
东兴轻工制造回顾2024年轻工制造板块先跌后涨,整体收跌1.4%。家居板块受地产竣工数据压力,业绩承压,但国补提振家居消费,地产政策有望放松。投资建议关注软体家居、定制家居、智能家居。出口轻工欧美需求稳健,关税政策不确定性存在,建议关注具备海外产能布局的优质企业。纺织服装内销提振有望,制造景气延续,建议关注男装龙头、家纺龙头、具备海外产能布局的优秀制造。
东兴交通运输仓储分析皖通高速拟收购阜周高速和泗许高速,资产交易对价47.7亿元。收购资产区位优秀,剩余收费年限长,创收能力优秀。收购价格合理,盈利与现金流将增厚。预计2024-2026年净利润分别为16.7、18.7和20.2亿元,对应EPS分别为1.01、1.13和1.22元,维持“强烈推荐”评级。