猜你想问
壁仞科技研报主要分析了哪些内容?
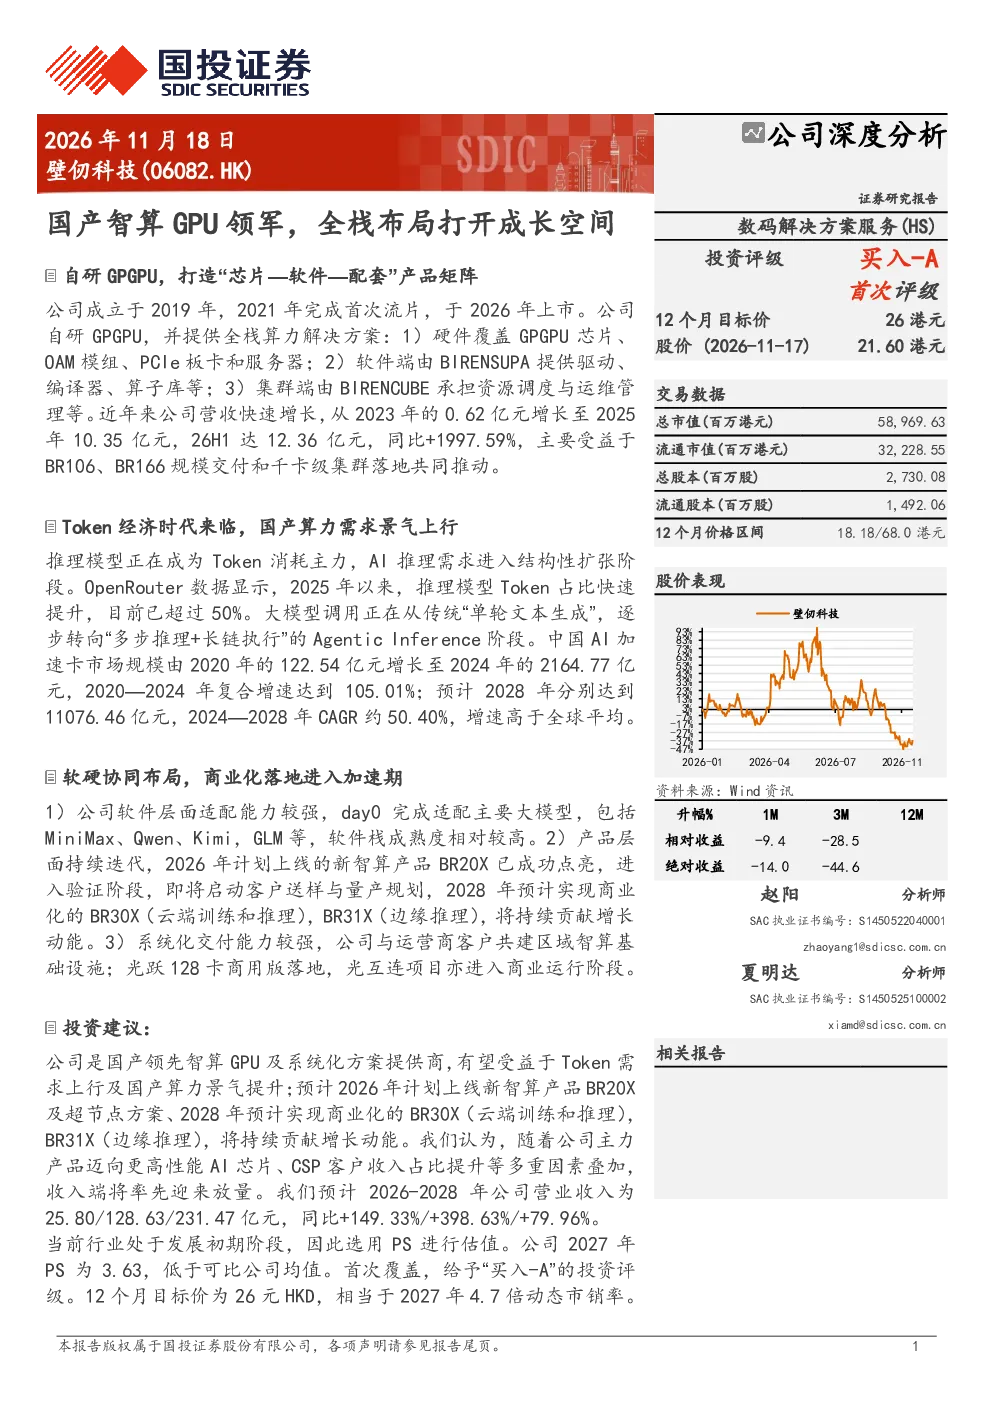
研报重点分析了壁仞科技自研GPGPU的全栈算力解决方案,包括芯片、软件、配套产品矩阵,以及公司从研发到上市的发展历程、营收增长和盈利能力。报告还探讨了Token经济时代国产算力需求的景气上行趋势,以及壁仞科技在软硬协同布局、客户生态合作和商业化落地方面的进展。
国产AI加速卡行业发展趋势如何?
国产AI加速卡行业呈现景气上行趋势,市场规模从2020年的122.54亿元增长至2024年的2164.77亿元,预计2028年将达11076.46亿元。产业政策加码推动国产算力发展,推理用AI加速卡市场规模增速较快,国产厂商已形成多元化布局,国产算力占据重要地位。
壁仞科技报告的核心分析方向是什么?
报告核心分析了壁仞科技的产品矩阵和全栈布局能力,包括BR系列GPGPU芯片、BIRENSUPA软件栈和BIRENCUBE集群管理平台。同时,报告还关注公司商业化进展,如BR166量产、千卡级集群交付、光互连超节点方案等,以及未来产品规划如BR20X、BR30X、BR31X等。
当前国产智算GPU市场现状如何?
国产智算GPU市场正处于快速发展阶段,国产厂商在政策支持和市场需求双重驱动下加速崛起。国产算力已占据半壁江山,推理模型成为Token消耗主力,AI推理需求结构性扩张。壁仞科技等领先企业通过全栈布局和软硬协同,推动国产GPU进入规模化应用。
壁仞科技研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、行业竞争加剧、商业化进度不及预期、技术路线调整以及盈利预测假设不及预期等。这些风险可能影响公司产品市场拓展、技术迭代和财务表现,投资者需关注相关动态变化。
你可能感兴趣
全功能GPU领军企业,自研MUSA统一架构搭建全栈体系
东吴证券2026-07-19
全功能GPU领军企业 自研MUSA统一架构搭建全栈体系
未知机构2026-07-20
国产线性驱动领军企业,进军机器人打开成长空间
电气设备山西证券2025-07-18
首次覆盖报告国产标签印刷设备领军企业,高端包装印刷打开成长空间
中泰证券2026-10-15
半年报点评:25H1业绩符合预期,国产算力全技术栈领军
国盛证券2025-08-07
季报点评:25Q3收入超预期,国产算力全技术栈领军
国盛证券2025-10-16
曙26转债:国产全栈AI算力底座领军企业
信息技术东吴证券2026-07-15
国产通用GPU领军,全国产体系的践行者——国产GPU系列专题
机械设备兴证证券2026-07-05
国产通用GPU领军,全国产体系的践行者——国产GPU
机械设备兴证证券2026-06-28
首次覆盖报告:输配电领军企业主业修复,布局新能源打开成长空间
电气设备东亚前海证券2023-05-26