猜你想问
这份研报主要分析了什么内容?
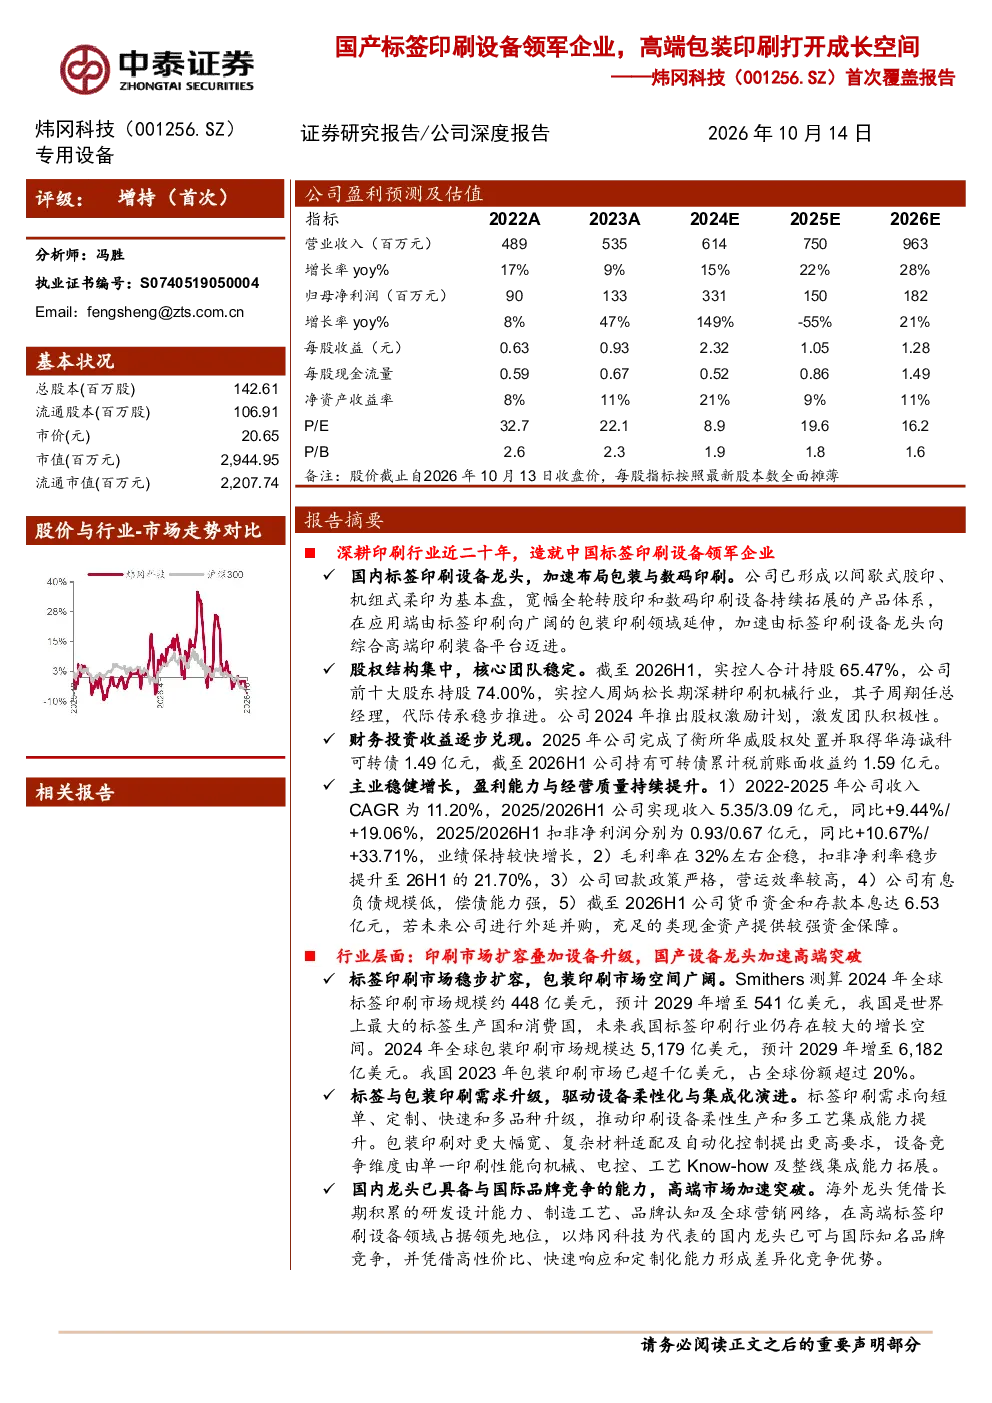
这份研报首次覆盖了国产标签印刷设备领军企业炜冈科技,重点分析了其在高端包装印刷市场的成长空间。报告显示,炜冈科技深耕印刷行业近二十年,已成为中国标签印刷设备龙头企业,产品体系涵盖间歇式胶印、机组式柔印,并拓展宽幅全轮转胶印和数码印刷设备。公司股权结构集中,核心团队稳定,2024年推出股权激励计划。财务上,公司主业稳健增长,2022-2025年收入CAGR为11.20%,2025/2026H1收入分别为5.35/3.09亿元,同比增长9.44%/19.06%。扣非净利润稳步提升,2025/2026H1分别为0.93/0.67亿元,同比增长10.67%/33.71%。公司毛利率约32%,回款政策严格,营运效率高,偿债能力强。
印刷设备行业未来发展趋势如何?
印刷设备行业正经历向柔性化、宽幅化、高速化及多工艺集成升级的趋势。随着印刷市场稳步扩容,标签印刷市场规模预计2029年达到541亿美元,包装印刷市场规模预计2029年达到6,182亿美元。混合印刷成为柔性生产的重要方向,2025年全球混合印刷机市场规模约32亿美元,预计2030年达到40.3亿美元。设备幅宽逐步向中宽幅、宽幅方向演进,从单一印刷设备向包装综合生产平台升级,单机价值量及竞争壁垒同步提升。
炜冈科技在报告中的重点分析方向是什么?
报告重点分析了炜冈科技在标签印刷领域的龙头地位和高端包装印刷市场的成长潜力。炜冈科技以间歇式胶印和机组式柔印为基础,持续拓展宽幅全轮转胶印和数码印刷设备,应用端从标签印刷向包装印刷延伸。公司产品性能与工艺Know-how构筑核心壁垒,市占率和销售额国内双第一。2026年推出WGQ920全轮转加间歇多功能高速印刷机,定位高端包装印刷市场,目标替代并超越国际高端品牌。
当前印刷设备市场的现状如何?
当前印刷设备市场呈现稳步扩容态势,印刷需求趋于柔性化,推动设备向宽幅、高速与多工艺集成升级。混合印刷成为柔性生产的重要方向,市场规模持续增长。设备幅宽逐步向中宽幅、宽幅方向演进,从单一印刷设备向包装综合生产平台升级,单机价值量及竞争壁垒同步提升。炜冈科技作为国内标签印刷设备领军企业,在产品性能和工艺方面具有综合优势,正积极拓展高端包装印刷市场。
研报提示的主要风险有哪些?
研报提示的主要风险包括:宏观经济及下游需求波动风险,可能导致市场需求变化;新产品推广及市场拓展不及预期风险,影响公司收入增长;海外市场拓展不及预期风险,影响外销收入目标达成;投资收益波动风险,影响公司整体盈利表现;第三方数据失真及市场规模测算偏差风险,可能影响行业分析准确性;研报使用信息更新不及时风险,可能导致决策依据滞后。