猜你想问
这份研报的核心内容是什么?
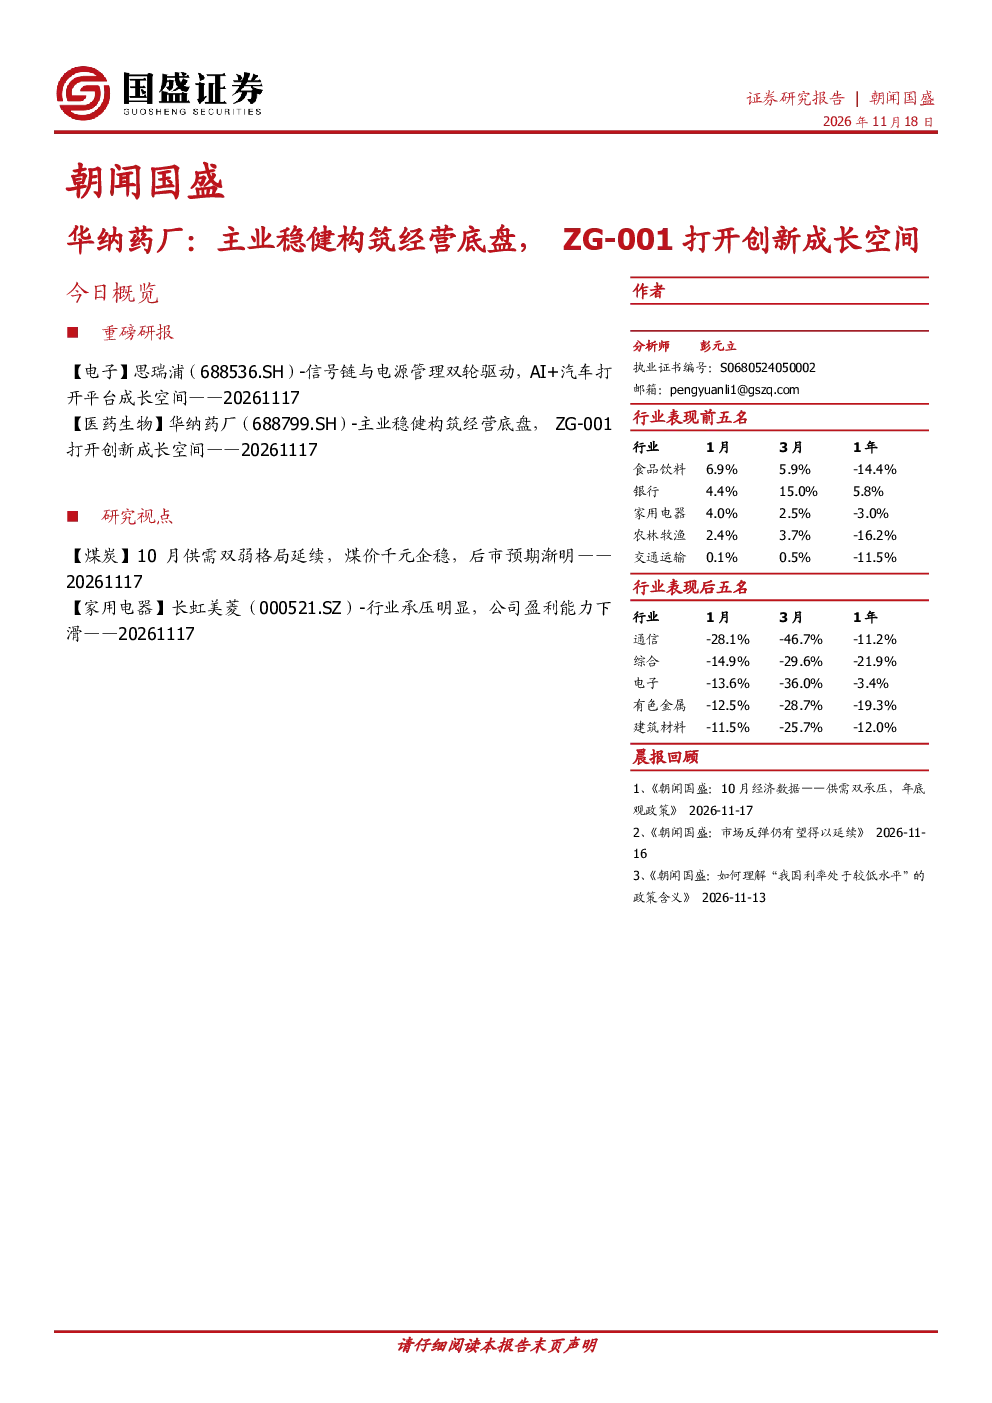
这份研报的核心内容是分析思瑞浦的信号链与电源管理业务,指出AI与汽车应用为其打开平台成长空间。报告显示2026年前三季度公司营收26.92亿元,同比增长75.87%,归母净利润6.10亿元,同比增长384.33%。信号链芯片收入18.52亿元,同比增长82.99%;电源管理芯片收入8.38亿元,同比增长61.93%。研发投入5.59亿元,同比增长33.07%,占营业收入的20.76%。预计2026至2028年营收分别为33.6/45.9/58.2亿元,同比增长56.6%/36.8%/26.9%;归母净利润分别为7.4/13.0/17.6亿元,同比增长330.3%/74.7%/35.6%。首次覆盖,给予“买入”评级。
报告分析的行业发展趋势如何?
报告分析的行业发展趋势显示,信号链与电源管理芯片市场在AI与汽车领域需求旺盛,为相关企业带来平台成长机遇。国内产能接续不足,安全监管制度持续完善,预计明年煤炭产量仍将下滑,煤价中枢大概率维持高位。若电力耗煤保持稳定,明年价格中枢有极大概率超过今年。此外,原料药—制剂一体化业务模式支撑主业稳健发展,多层次产品矩阵挖掘品种潜力,原料药业务兼具核心制剂配套和对外销售属性。
报告的重点分析方向是什么?
报告重点分析了思瑞浦的信号链与电源管理双轮驱动业务,以及华纳药厂的ZG-001创新药物进展。思瑞浦营收与利润增长显著,研发投入持续加大,未来三年营收与净利润预计保持较快增长。华纳药厂聚焦口服快速抗抑郁药物ZG-001,推进Ⅱa期临床,临床前动物研究显示其抗抑郁药效与艾司氯胺酮相当,Ⅰ期健康受试者未见相关解离、镇静及停药后戒断症状。
报告对市场现状的判断是什么?
报告对市场现状的判断包括:思瑞浦信号链与电源管理业务增长强劲,AI与汽车应用前景广阔;华纳药厂ZG-001创新药物进展顺利,有望提升公司创新资产价值;煤炭行业供需双弱格局延续,煤价千元企稳,后市预期渐明;长虹美菱行业承压明显,公司盈利能力下滑,但预计未来三年净利润将逐步改善。
研报提到了哪些风险提示?
研报提到了以下风险提示:思瑞浦面临下游需求不及预期、产品推广不及预期、技术研发不及预期的风险;华纳药厂存在新药研发不及预期、销售不及预期、产品集采降价的风险;煤炭行业存在在建矿井投产进度超预期、下游需求不及预期、统计数据风险;长虹美菱面临原材料价格波动、房地产市场波动、市场竞争加剧的风险。