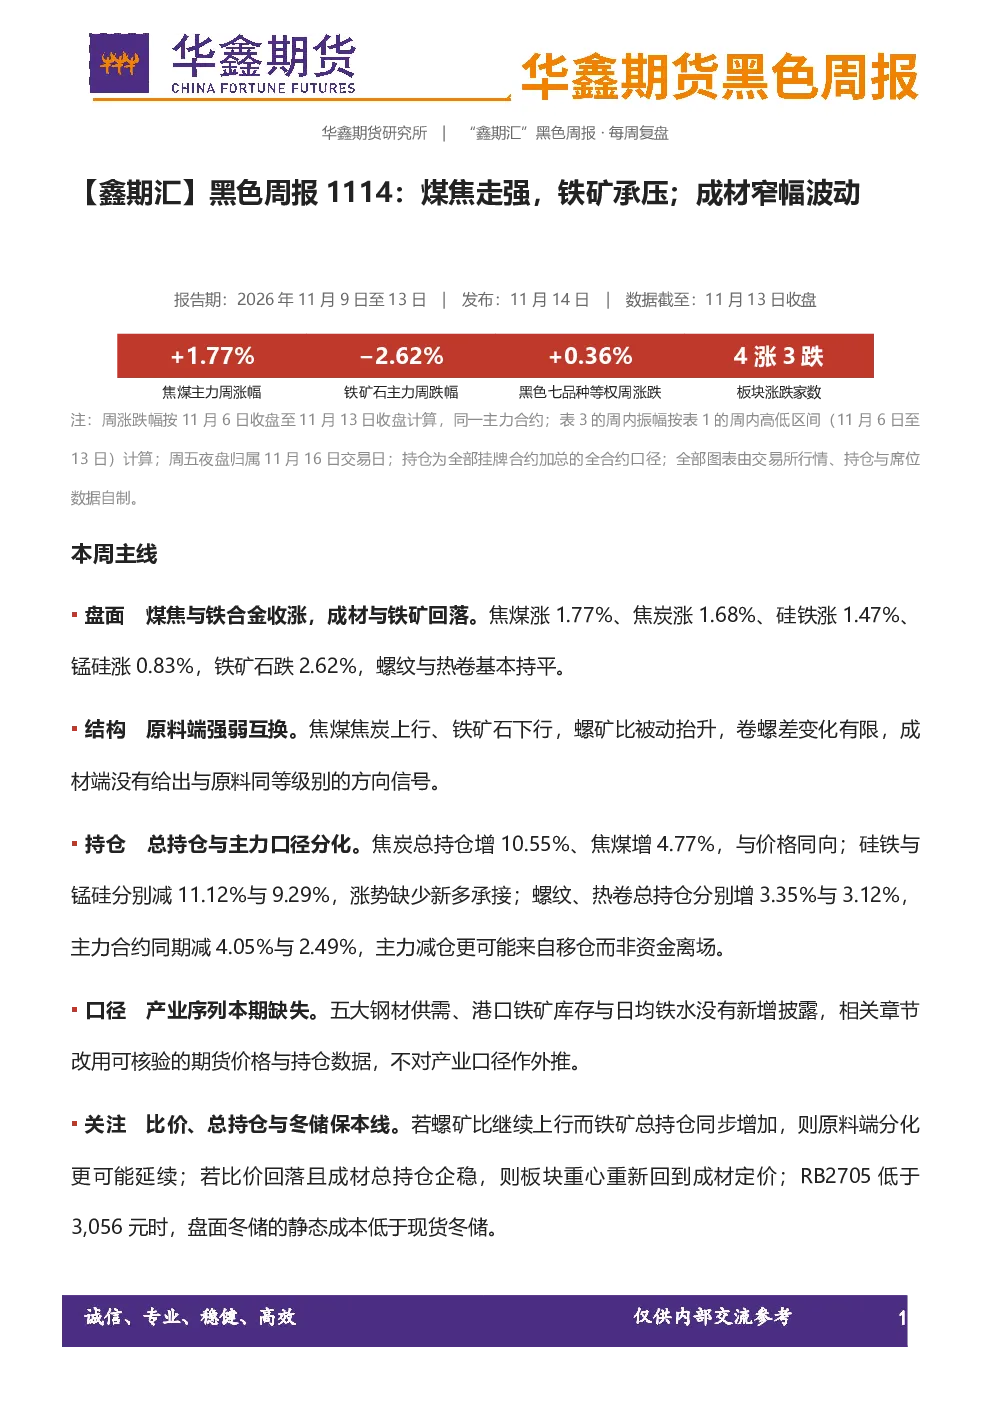
本周主线
- 盘面表现:煤焦与铁合金收涨,成材与铁矿石回落。焦煤涨1.77%、焦炭涨1.68%、硅铁涨1.47%、锰硅涨0.83%,铁矿石跌2.62%,螺纹与热卷基本持平。
- 结构原料端强弱互换:焦煤焦炭上行、铁矿石下行,螺矿比被动抬升,卷螺差变化有限,成材端没有给出与原料同等级别的方向信号。
- 持仓分化:焦炭总持仓增10.55%、焦煤增4.77%,与价格同向;硅铁与锰硅分别减11.12%与9.29%,涨势缺少新多承接;螺纹、热卷总持仓分别增3.35%与3.12%,主力合约同期减4.05%与2.49%,主力减仓更可能来自移仓而非资金离场。
- 产业数据缺失:五大钢材供需、港口铁矿库存与日均铁水没有新增披露,相关章节改用可核验的期货价格与持仓数据,不对产业口径作外推。
- 关注重点:比价、总持仓与冬储保本线。若螺矿比继续上行而铁矿总持仓同步增加,则原料端分化更可能延续;若比价回落且成材总持仓企稳,则板块重心重新回到成材定价;RB2705低于3,056元时,盘面冬储的静态成本低于现货冬储。
一、煤焦与铁合金收涨
四个上涨品种集中在煤焦与铁合金,成材与铁矿石收跌。板块等权涨0.36%,涨跌幅的离散度大于板块均值,用单一黑色方向概括本周行情会丢失主要信息。
二、成材与原料比价
螺矿比上行主要来自铁矿石价格回落,卷螺比变化有限,焦炭与焦煤的比价小幅波动。比价的分子分母同时变化时,需要回到两个品种各自的收盘价核对驱动来源。
三、周内节奏与周五夜盘
周内节奏上,焦煤周一回落1.27%、其后四个交易日回升3.08%,铁矿石2.62%的跌幅全部发生在周二之后。硅铁与锰硅没有夜盘交易,表中标注无夜盘,其余品种的夜盘波动幅度普遍小于日盘周涨跌。
四、全合约总持仓与成交
总持仓与单一主力合约的方向背离是本周最需要区分的一点。螺纹主力合约减仓4.05%、热卷减仓2.49%,两者全合约总持仓却分别增3.35%与3.12%,持仓更可能向远月转移,用单一主力合约减仓推断资金撤离会得出相反结论。焦炭总持仓增10.55%且价格上涨,量价配合最完整;硅铁、锰硅总持仓分别减11.12%与9.29%,价格上涨而持仓收缩,缺少增量多头承接。
五、七品种前20席位净持仓
七个品种中四个净多、三个净空。螺纹、热卷净多分别增886手与10,326手,是本周仅有的两个席位净多扩大品种;铁矿石净空扩大10,565手,与价格下跌2.62%同向;硅铁、锰硅由净多转为净空,周变化分别为−20,545手与−16,063手,价格却上涨1.47%与0.83%,涨势没有前20席位多单承接。焦煤、焦炭净多分别收窄3,337手与1,628手,价格上行而席位加多不足,焦炭总持仓增10.55%,前20席位净多反而收窄1,628手。
净持仓相对全合约总持仓的比例都在6%以内,铁矿石−5.16%最高、焦炭+0.13%最低,前20席位多空大体均衡,不宜据净持仓推断全市场方向。表5按各挂牌合约前20名席位多空分别加总,郑商所取其公布的品种前20名合计,与表4同为全合约口径,跨合约与期现比较需保持这一口径。
六、螺纹3000元冬储的价值
3,000元较本周五主力收盘3,035元低35元,较周内低点3,018元低18元,折价1.15%。按本周螺矿比4.533折算,3,000元的成材对应铁矿662元,低于铁矿周内低点667元,该价位需要原料端再让出1.1%才能成立,并非成材自身让利给出。持有成本与保本线见表6。
保本线3,056元是判断冬储价值的直接分界。3月现货3,100元对应吨毛利44元,3,050元对应−6元,2,950元对应−106元,涨跌近似对称,冬储本身不提供安全边际,价值只来自入场价对保本线的折价。盘面替代可直接比较,11月13日RB2705收3,037元,较保本线低19元,买入05合约比现货冬储少承担56元持有成本,静态价差19元/吨。同期05合约持仓由390,054手增至549,929手,一周增159,875手,占螺纹全合约总持仓的20.68%,移仓正在为盘面冬储提供容量。
1万吨现货冬储按3,056元占用约3,056万元,同规模买入RB2705按3,037元、12%保证金假设约364万元,资金占用相差8.4倍。期货头寸需承担追加保证金、05合约流动性与3月基差不确定性,资金效率高不等于风险等价,19元/吨的静态价差也不是无风险收益。
后续看三个可观察量。RB2705与3,056元保本线的价差当前低19元,若05合约升破保本线,盘面替代的静态优势消失;螺矿比能否守在4.5上方,对应铁矿不高于667元,可判断3,000元是否仍需原料让利;螺纹前20席位净多能否由8,732手继续扩大,本周净多仅占全合约总持仓的0.33%,盘面尚未为冬储定价。本期产业数据缺失,无法测算现金成本与库存去化,冬储的绝对估值只能以保本线而非成本支撑衡量。
七、板块对照与数据口径
黑色板块等权涨0.36%,高于全市场的0.29%,低于能化的0.40%,有色板块收跌。板块对照只用于定位黑色在当周商品谱系中的位置,不代替品种自身的供需判断。
八、本期产业周度数据说明
Mysteel五大钢材供需、47港铁矿石库存与日均铁水等周度产业数据本期没有取到。为避免沿用上一期数值造成的口径错位,本章不作产业层面的库存、产量与利润推断,前文表格与图形全部由交易所行情、持仓和席位数据重算。
若下周产业序列恢复披露,可把钢联口径的库存变化与本期螺矿比、焦煤焦炭比价并列复核,判断原料端分化是否得到现货端确认。在此之前,对成材利润与铁水产量的任何方向性结论都缺少可核验的依据。
九、下周关注的可观察指标
本期不列未经核实的事件日期,判断按已发生数据、可观察指标与条件式推演展开。