猜你想问
黑色系市场本周核心表现是什么?
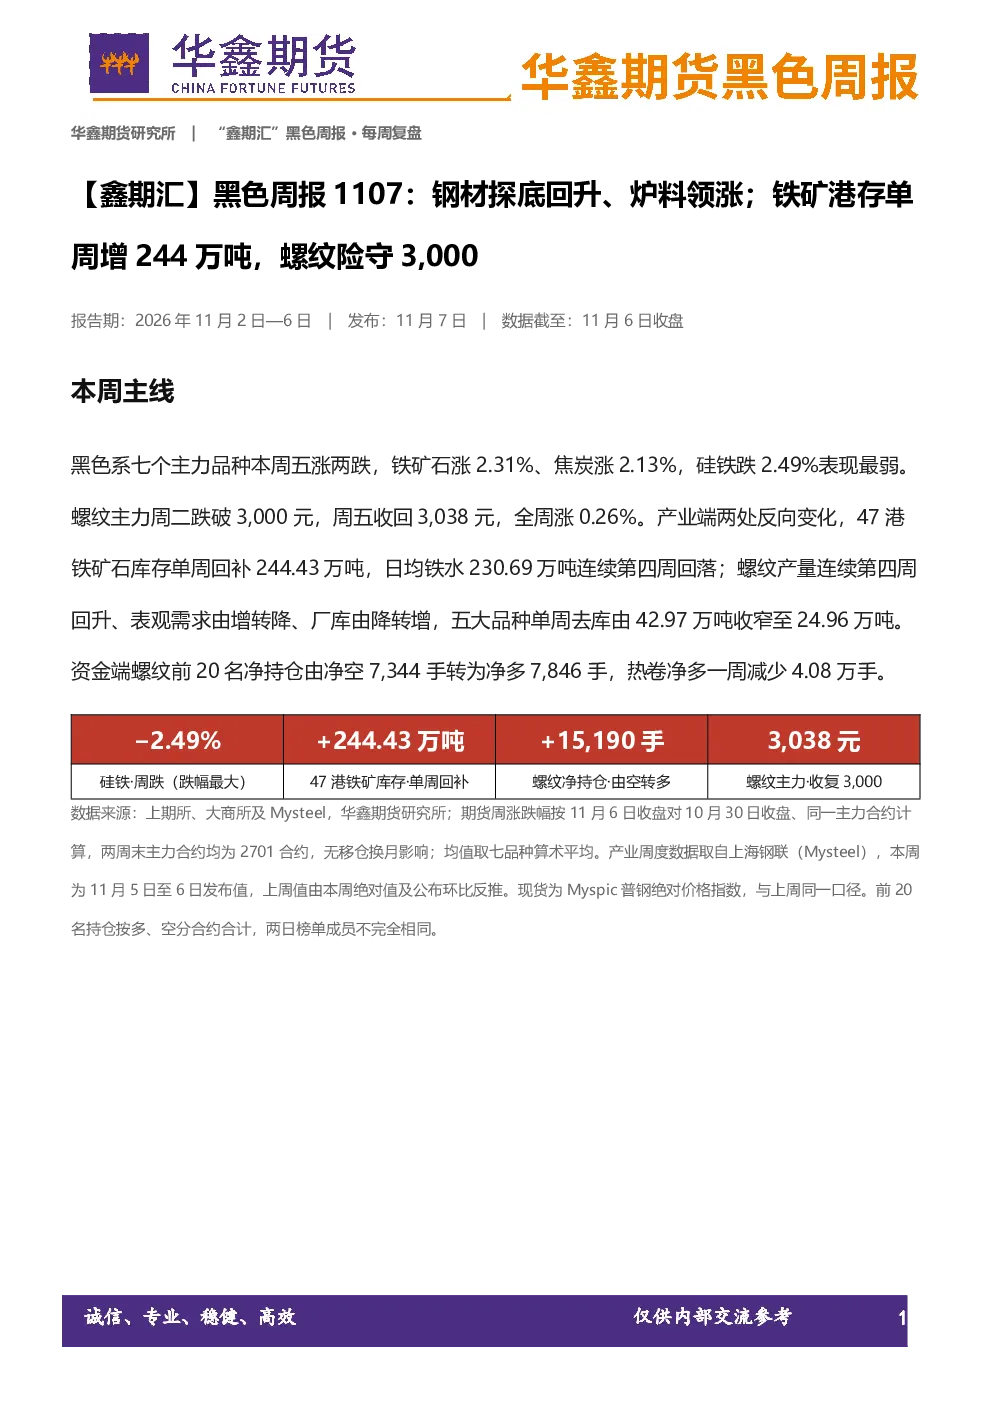
本周黑色系市场呈现探底回升态势,期货七主力品种五涨两跌。铁矿石和焦炭领涨,分别上涨2.31%和2.13%,而硅铁跌幅最大达2.49%。螺纹钢小幅上涨0.26%收于3,038元,险守关键支撑位。现货市场期货强于现货,基差高位收敛,螺纹升水276.58元,热卷升水21.55元。卷螺价差由140元收窄至157元,热卷仍贴水于螺纹。
黑色系行业下周发展趋势如何?
下周黑色系市场需关注多个关键点:铁水产量是否跌破230万吨、螺纹表观需求是否止跌、冬储是否启动、热卷厂库变化,以及CPI、PPI、金融数据、粗钢产量和地产数据等政策与经济指标。铁水连续四周回落,钢厂盈利率仅11.26%,显示需求疲软。若铁水继续下降或螺纹表需企稳,或对价格形成支撑。冬储启动与否将影响中远期供需格局。
本报告重点分析了哪些方向?
本报告重点分析了钢材、铁矿石、焦炭和焦煤的供需与库存变化。钢材供需缺口收窄至25万吨,但厂库由降转增,产量增7.09万吨,表观需求减10.92万吨。螺纹钢跌破3,000元后快速收回,估值偏低但基本面仍在下行。铁矿石47港库存单周增244万吨至1.75亿吨,为8月中旬以来最大单周增量,日均铁水连续四周回落。焦炭下游去库,焦企亏损收窄,提降预期升温。焦煤下游去库,上游累库,港口和矿山库存均增加。
当前黑色系市场现状如何判断?
当前黑色系市场呈现供需偏弱、价格探底回升的格局。期货价格强于现货,基差收敛,显示市场对远期价格预期有所改善。螺纹钢虽险守3,000元,但基本面仍显疲软,下方空间有限。铁矿石库存大幅增加,反映钢厂补库意愿不足。焦炭和焦煤库存变化显示供需错配,焦企盈利改善但提降预期仍在。整体来看,市场处于底部震荡阶段,需关注需求复苏和库存变化的信号。
本报告提示了哪些风险?
本报告提示的风险包括:上行风险关注冬储启动、焦煤供应稳定性以及地产政策支持力度;下行风险关注铁水产量变化、螺纹表观需求持续性、铁矿库存继续增加以及焦炭价格是否提降。铁水产量和螺纹表需是判断市场走势的关键,若其继续走弱,将压制黑色系价格。同时,政策面变化和成本端焦煤供应也将影响市场情绪和价格水平。需密切关注相关数据和政策的动向。