猜你想问
本周A股市场主要表现如何?
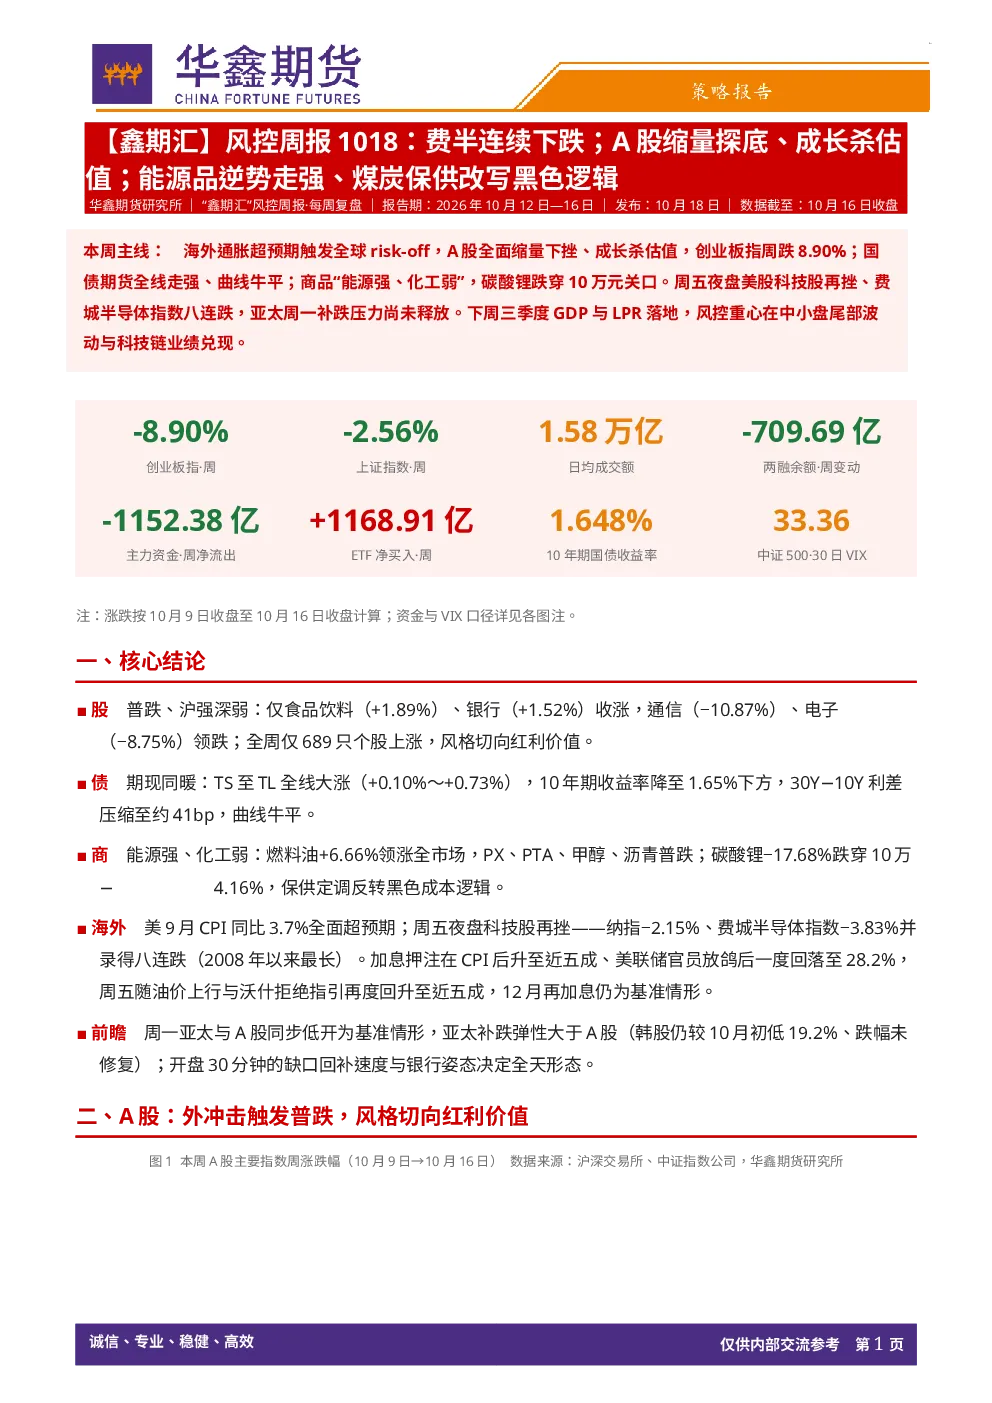
本周A股市场整体呈现普跌态势,仅食品饮料、银行板块收涨,通信、电子板块领跌。沪市表现强于深市,仅689只个股上涨,市场风格明显转向红利价值。成交量为7.88万亿元,两融余额周减709.69亿元,显示市场量能与杠杆同步收缩。股票型ETF连续8日净流入,全周净买入1168.91亿元,表明对冲信号明确。上证50、沪深300估值安全垫增厚,分别报10.8倍、13.0倍市盈率,股息率达3.18%。
能源品市场近期走势及原因?
能源品市场近期呈现分化走势,能源板块逆势走强,其中燃料油领涨。黑色系产品中,煤炭保供政策改写市场逻辑,黑色成材强于原料。碳酸锂跌穿10万元,黑色成本逻辑反转,部分成材价格强于原料。化工板块整体较弱,PX、PTA、甲醇等品种普遍下跌。商品市场分化明显,反映产业供需与成本结构变化。
报告对下周市场有哪些重点关注点?
下周市场需关注几个关键点:首先,三季度的GDP数据将公布,市场预期同比增速为4.4%,数据将检验“生产强、内需弱”的成色。其次,LPR报价预期持平,但需关注总量降息后移的信号,以及财政与结构性政策的看点。第三,资金与筹码层面,下周解禁规模约1003亿元,需关注ETF净买入、两融余额及成交量的变化。最后,海外与产业层面,APEC财长会议、美股财报高峰期,以及云厂商资本开支指引和半导体设备订单等,均需持续跟踪。
当前市场整体处于什么状态?
当前市场整体处于调整状态,A股缩量探底,成长板块估值受压明显,风格转向价值与红利。债市表现走强,十年期收益率降至1.65%下方,曲线呈现牛平形态。商品市场分化加剧,能源品逆势走强,化工品普遍下跌。海外市场方面,美9月CPI超预期,美股科技股持续承压,加息预期升温。整体看,市场情绪偏谨慎,风险与机会并存。
报告中提示的主要风险有哪些?
报告中提示的主要风险包括:股指尾部风险集中在中小盘股,中证500、中证1000VIX处于高位,需关注其波动性。碳酸锂不建议追空,当前价格已逼近部分冶炼成本线,存在下行风险。甲醇月差风险大于单边,01合约单日大跌后近月结构极端化,需警惕其价格波动。双焦逻辑反转,保供定调后供给预期转松,多头需谨慎。黄金相对抗跌,可关注金银比走扩带来的机会。这些风险点需引起投资者注意。