本周市场总览
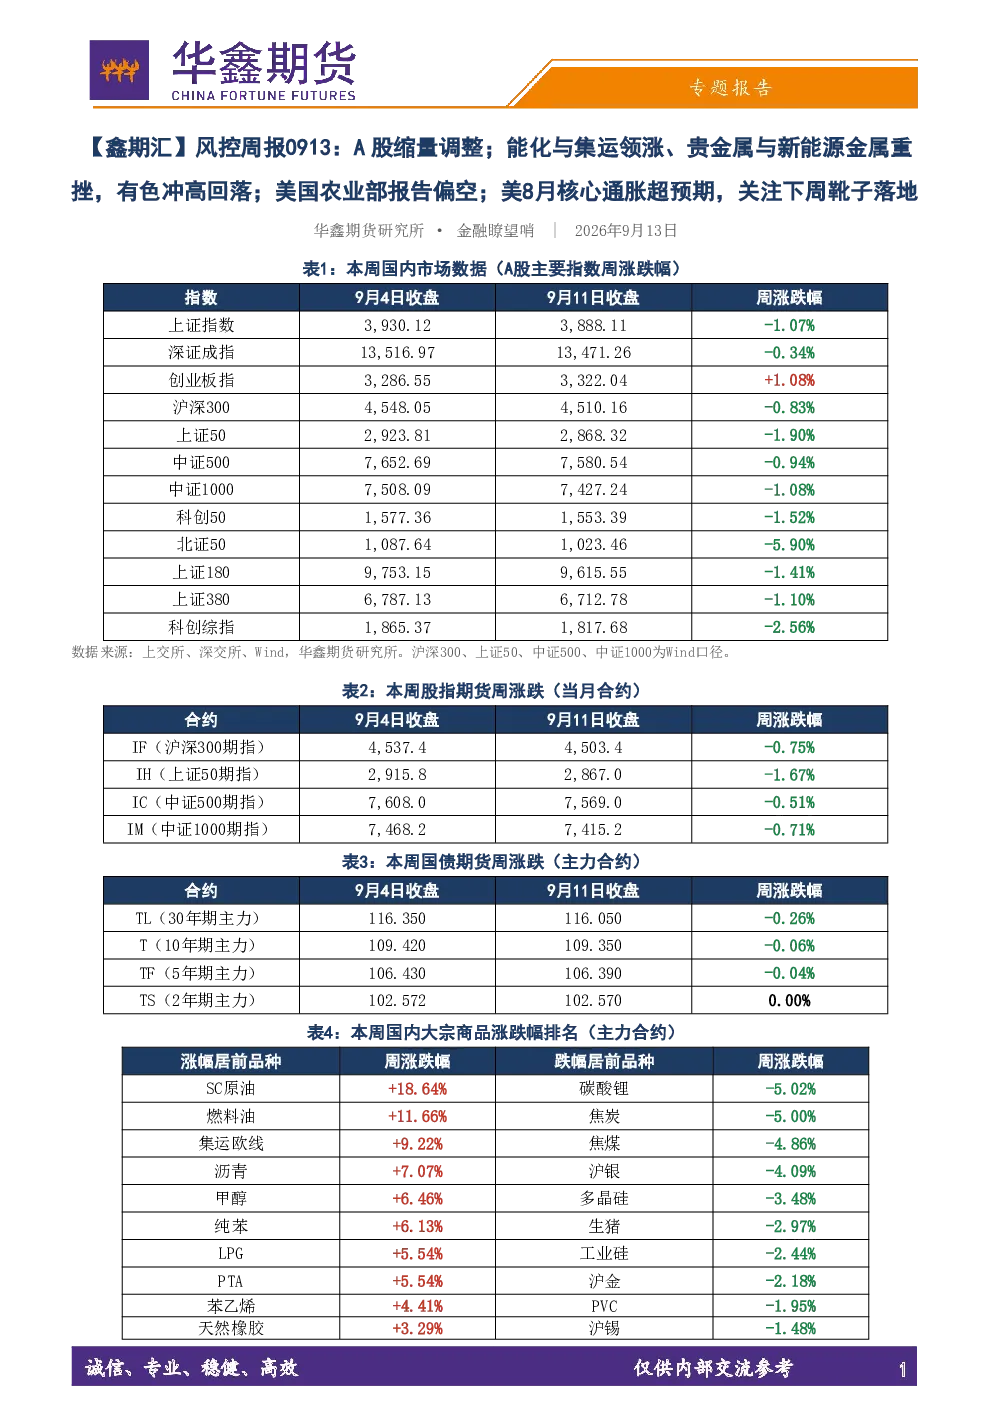
- A股:整体缩量调整,主要指数多数收跌,仅创业板指上涨1.08%。风格呈现"大盘价值走弱、成长龙头抗跌、小微盘杀跌",资金在成长与价值、大盘与小盘之间切换加快。周四、周五连续回落,两市成交额维持在1.9—2.0万亿元区间,周五放量至1.99万亿元。
- 股指期货:四大品种贴水全面收敛,IF跌0.75%、IH跌1.67%、IC跌0.51%、IM跌0.71%。基差全面收敛,市场未出现恐慌性对冲需求。
- 国债期货:窄幅走弱,长端略承压。30年期主力(TL)跌0.26%,10年期(T)跌0.06%,5年期(TF)跌0.04%,2年期(TS)基本持平。资金面维持宽松,DR001运行在1.35%附近。
- 大宗商品:能源与能化领涨,贵金属与新能源金属重挫。SC原油涨18.64%,燃料油涨11.66%,集运欧线涨9.22%,沥青涨7.07%。沪银跌4.09%,沪金跌2.18%,碳酸锂跌5.02%,焦炭跌5.00%。
本周主线总结
- 宏观市场:外部紧缩预期升温,内部流动性维持宽松。
- 主线逻辑:地缘冲突→油价飙升→通胀预期反弹→加息预期升温→美元与实际收益率上行→贵金属与高估值资产承压;能源化工品直接受益。
- 国内政策:政策密集落地(金融强国建设"十五五"规划、智能网联新能源汽车产业发展"十五五"规划等)+流动性宽松(DR001运行在1.35%附近)。
- A股风格切换:小微盘退潮,成长龙头占优。创业板指上涨1.08%,北证50重挫5.90%。
下周重要信息前瞻
- 美联储9月议息会议(9月15—16日):核心变量,关注加息决议、点阵图对年内剩余加息次数的指引、主席措辞。
- 科创50等指数样本调整(9月14日):指数基金需按新名单买卖,调入调出个股存在被动资金扰动。
- 中东局势与霍尔木兹海峡通航:地缘冲突仍是油价与通胀预期的"放大器",需关注航运中断风险与地缘溢价回吐。
- 国内经济数据与政策:关注8月工业增加值、固定资产投资、社会消费品零售总额等经济数据及金融数据,验证经济修复的持续性。
下周大类资产运行预判
- A股:外围扰动加大,震荡分化延续。关注A股成长龙头(半导体、算力、光模块和AI硬件)的修复机会;大盘价值与高股息板块具备防御配置价值。
- 贵金属:短期承压,等待议息落地。加息预期升温推升实际收益率与美元指数,但深度下跌空间有限。
- 有色金属:铜供需双逻辑,震荡偏强。美元走强与美债收益率上行对铜价形成压制,但全球铜矿产量收缩提供底部支撑。
- 化工品:成本支撑与需求偏弱的博弈。原油高位为能化品种提供成本支撑,但地缘溢价回吐风险需警惕。
- 农产品:天气与供需基本面主导。厄尔尼诺现象持续发酵,为棕榈油、白糖、天然橡胶等东南亚主产品种提供中长期利多。
USDA报告影响
- 9月供需报告显示美豆单产上调、产量上调,出口上调,期末库存下调。整体呈现“产量小幅调增、库存因需求强劲而收紧”的格局,对盘面影响偏中性。
- 美盘农产品普遍大跌,CBOT11月大豆下跌2.5%,失守13美元/蒲式耳关口。
- 对国内市场的短期影响:成本端传导偏空,豆粕、豆油及棕榈油、菜籽油等油脂油料承压;豆类短期或维持高位宽幅震荡;油脂板块受生柴政策扰动加大。