猜你想问
本周有色期货价格走势如何?
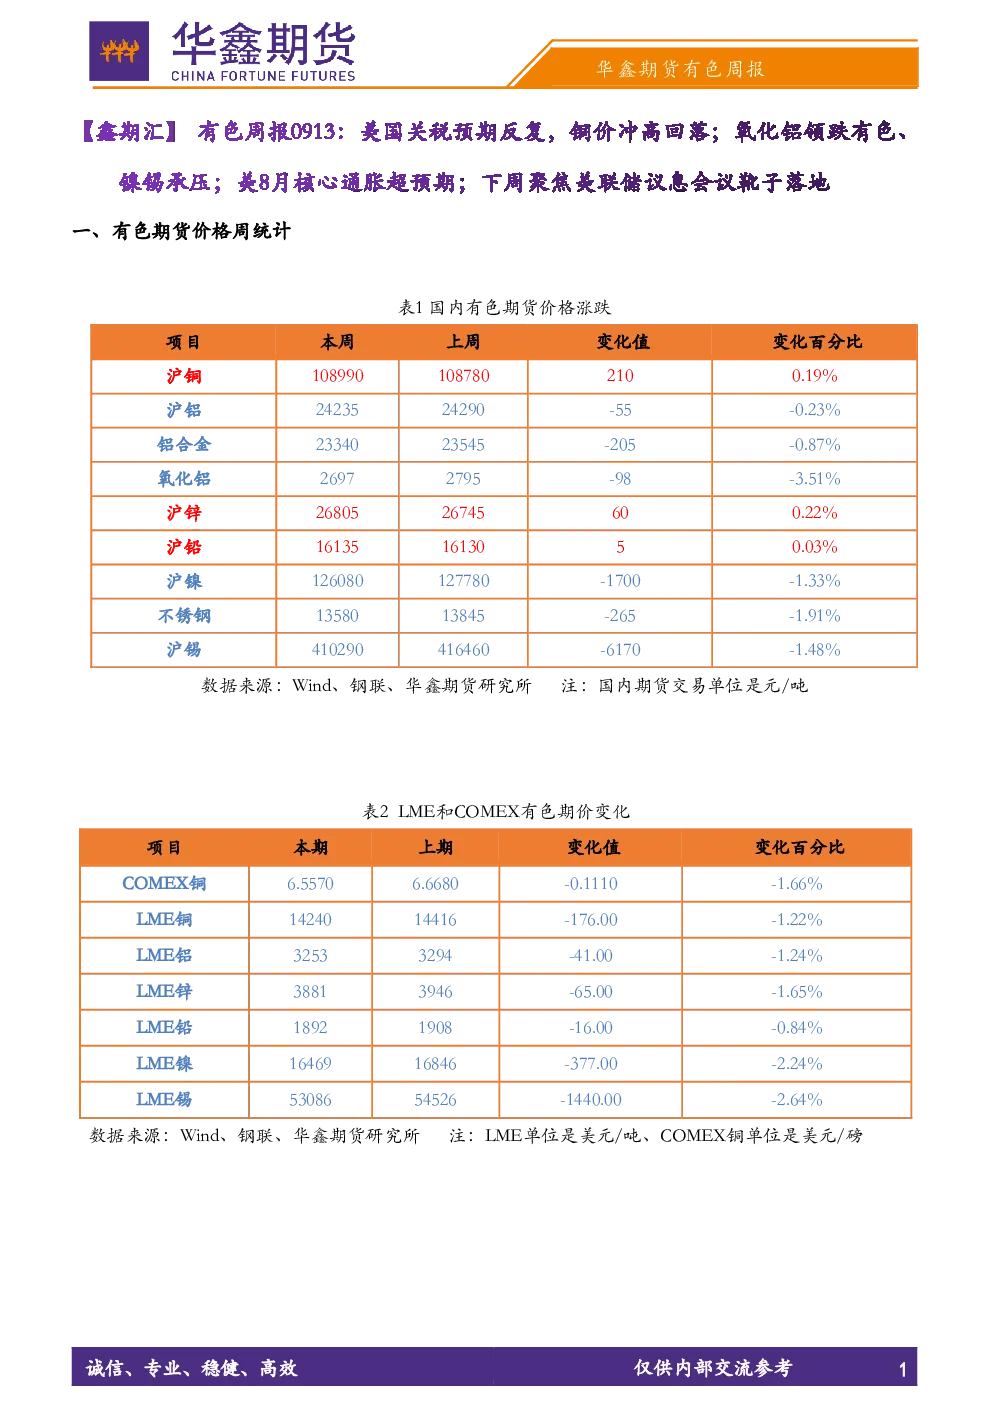
本周有色期货价格表现不一。沪铜涨0.19%,沪铝跌0.23%,沪锌涨0.22%,沪铅涨0.03%,沪镍跌1.33%,不锈钢跌1.91%,沪锡跌1.48%。LME和COMEX期价方面,铜价均下跌,COMEX铜跌1.66%,LME铜跌1.22%。库存方面,SHFE铜、铝库存减少,锌库存增加,LME铜、铝、锌、铅库存减少,镍、锡库存增加。内盘升贴水显示沪铜贴水,沪铝持平,沪锡贴水。外盘升贴水则沪铜贴水,沪铝升水,沪锡升水。COMEX铜基金净持仓增加。整体看,多空快速切换,下方有矿端紧缺和低库存支撑,上方受宏观扰动和关税不确定性压制。
下周市场关注重点是什么?
下周市场关注重点在于美联储议息会议的靴子落地。美国关税政策反复仍是市场焦点,同时需关注美8月核心通胀超预期对市场情绪的影响。铜短期区间震荡,关注美联储议息会议和关税决定。铝短期偏强震荡,关注美联储议息会议、几内亚矿发运和氧化铝库存。铅锌短期高位震荡,关注LME库存和出口节奏;沪铅窄幅震荡,关注旺季需求和美联储议息。镍锡短期弱势震荡,关注印尼政策;沪锡区间震荡,关注缅甸禁矿和下游需求。汇率和利率方面,离岸人民币汇率涨,美元指数跌,美10年债收益率升。
有色行业发展趋势如何?
有色行业发展趋势需关注供给收缩预期变化和库存去化情况。铜受矿端紧缺和低库存支撑,但宏观扰动和关税不确定性压制。铝高位回落,供给收缩预期降温,库存去化维持韧性。铅锌外盘库存压力较大,内盘受供需关系影响。镍锡受全球库存高企和加息预期影响偏弱。需关注印尼镍政策、缅甸锡矿供应、几内亚铝矿发运等。下游需求是重要支撑,但需警惕宏观经济波动和贸易政策风险。
当前市场现状如何判断?
当前市场现状是多空因素快速切换,宏观和基本面交织。美国关税政策预期反复影响铜价,氧化铝领跌有色,镍锡承压。库存方面,SHFE和LME多数金属库存减少,显示一定去化压力。升贴水内外盘分化,反映国内外市场供需格局差异。COMEX铜基金净持仓增加显示部分资金关注。整体看,市场在宏观预期和基本面支撑间摇摆,短期区间震荡可能性较大,需关注关键政策落地和供需变化。
投资风险提示有哪些?
投资风险需关注美国关税政策的不确定性,可能对铜等金属价格造成短期剧烈波动。美联储加息预期持续,对大宗商品价格形成压制。全球库存高企,镍锡等金属价格承压。需警惕印尼镍政策调整、缅甸锡矿供应中断等供给端风险。几内亚铝矿发运问题可能影响铝供应。汇率波动和地缘政治风险也可能对有色价格产生影响。建议投资者密切关注政策动向和供需变化,合理控制仓位。