猜你想问
本周有色金属市场主要表现如何?
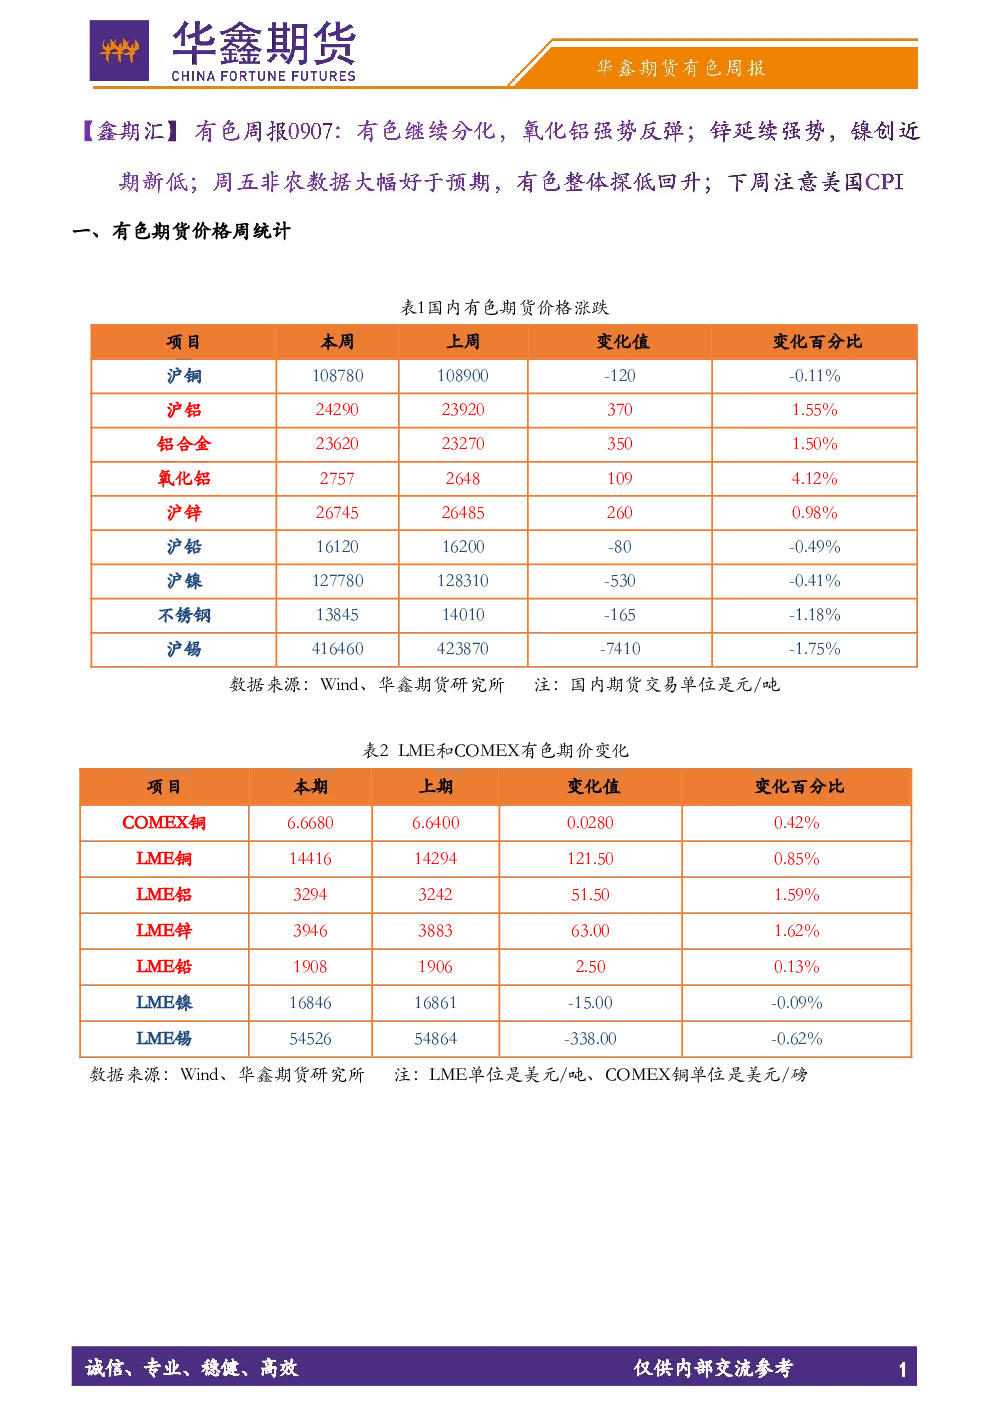
本周有色金属市场呈现明显分化格局。铝、锌、氧化铝等品种上涨,其中铝周涨1.55%,锌涨0.98%,氧化铝大涨4.12%;而铜、镍、铅、锡等则小幅收跌。市场焦点集中于美联储利率政策预期,非农数据超预期推升加息概率,导致金属价格震荡。国内8月制造业PMI反弹为工业金属提供基本面支撑,尤其铝锌因库存持续去化表现坚挺。
下周影响有色金属市场的关键因素有哪些?
下周需关注美国CPI数据及“金九银十”需求兑现程度。美国CPI数据是美联储货币政策的重要参考,其表现可能影响市场对加息预期的判断。同时,“金九银十”是传统消费旺季,下游需求能否如期释放将直接影响金属价格走势。此外,几内亚矿发运节奏、中东局势等也需持续关注。
报告对各色金属品种的具体分析有哪些?
报告对各色金属品种进行了详细分析:铜方面,沪铜高位震荡,矿端TC/RC跌至历史低位支撑价格,但美联储加息预期和美元指数反弹构成压力,短期维持108000—110000元/吨区间震荡。铝方面,沪铝震荡偏强,俄铝产能封存和成本推升利好,但国内库存累库压制,短期维持24000—24600元/吨区间偏强震荡。铅锌方面,沪锌沪铅走势分化,沪锌因矿端紧缺和出口带动社库去化而强势,短期维持26500—27200元/吨高位震荡;沪铅受高库存压制而弱势,短期围绕16000—16400元/吨窄幅震荡。镍锡方面,沪镍受印尼减产刺激但库存压制,短期维持126000—130000元/吨弱势震荡;沪锡库存连增压制价格,短期围绕41.5万—42.5万元/吨区间震荡。
当前有色金属市场的整体判断是什么?
当前有色金属市场短期受美联储加息预期及库存变化影响震荡。美联储加息预期和美元指数反弹构成宏观利空,但基本面支撑(如铝锌库存去化、镍减产预期)有效对冲。中长期看,全球铜市供给受限、需求扩张,铝锌镍锡各有成本及供需支撑,但需关注需求兑现程度及地缘政治变化。市场整体呈现震荡格局,多空因素交织。
投资有色金属需注意哪些风险?
投资有色金属需注意多重风险。首先,美联储货币政策走向存在不确定性,加息预期可能压制金属价格。其次,全球库存水平对价格有重要影响,需关注主要品种的库存变化情况。再次,地缘政治事件可能引发市场波动,如中东局势紧张可能影响供应链。此外,国内经济复苏情况及下游行业需求变化也需持续跟踪,这些因素都可能对有色金属价格产生显著影响。