猜你想问
这份黑色周报的核心内容是什么?
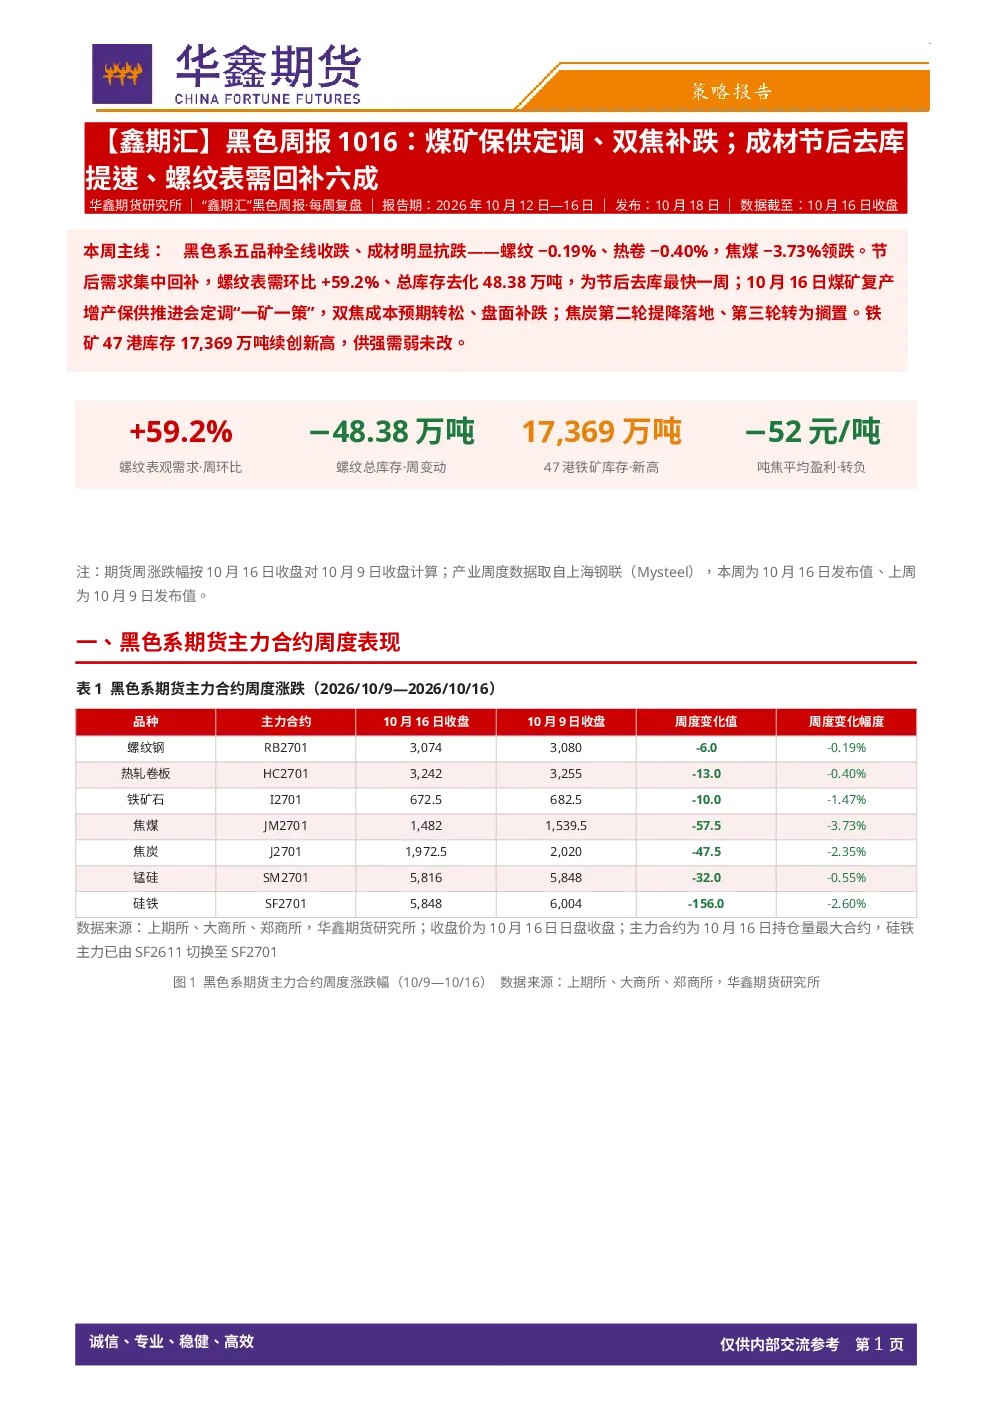
本周黑色系五品种全线收跌,焦煤领跌-3.73%。节后需求集中回补,螺纹表需环比+59.2%,总库存去化48.38万吨,为节后最快去库周。煤矿增产保供推进会将调“一矿一策”,双焦成本预期转松、盘面补跌。焦炭第二轮提降落地、第三轮转为搁置。铁矿47港库存续创新高,供强需弱未改。
黑色系赛道未来发展趋势如何?
黑色系整体供强需弱格局未改,但节后需求集中回补后可持续性存疑。焦煤供给端预期转松,焦炭提降落地又搁置,成本端支撑减弱。成材端利润边际修复,但需求季节性水分较大,需关注后续需求成色。铁矿库存持续创新高,钢厂按需采购,矿价上行动力不足但深跌空间有限。五大品种总库存已由增转降,钢价区间震荡。
报告中重点分析了哪些方向?
报告重点分析了黑色系各品种的期货与现货价格表现差异,如螺纹基差收窄、卷螺价差收窄。同时分析了螺纹、热卷、铁矿、双焦的产量、库存、需求等基本面数据,如螺纹表需回补、热卷供给收缩、铁矿库存创新高。此外,还探讨了煤矿保供政策对双焦成本的影响,以及钢厂盈利率的变化情况。
当前黑色系市场现状如何判断?
当前黑色系市场呈现供强需弱态势,但节后需求集中回补带动库存去化加速。焦煤、焦炭价格连续下跌,成本端支撑减弱。成材端螺纹表需显著提升,但季节性水分较大,需求持续性有待观察。铁矿库存持续处于高位,钢厂补库需求有限。整体看,黑色系价格处于调整阶段,市场情绪偏谨慎。
这份研报有哪些风险提示需要注意?
报告提示的上行风险包括:国内增量政策超预期、焦煤供给恢复不及预期、蒙煤通关进一步收紧。下行风险则涉及:节后表需快速回撤、焦炭提降重启、钢厂减产范围扩大、铁矿到港回补叠加高库存。这些风险因素可能对黑色系市场走势产生重要影响,需密切关注相关动态变化。
你可能感兴趣
【鑫期汇】黑色周报:煤化工受重视,双焦大涨,钢价或震荡偏强运行
华鑫期货2026-03-21
双焦日报:螺纹继续回调 双焦补跌
东吴期货2017-12-07
黑色金属周报(煤焦钢矿):成材地产预期改善,双焦补库需求释放
宏源期货2021-12-07
焦煤焦炭周报:煤矿事故叠加补库 双焦跟随黑色走势
华泰期货2023-09-10
双焦周报:螺纹冬储全面启动 双焦等待原料补库行情
东吴期货2018-01-22
黑色炉料周报(铁矿双焦):下游成材累库,拖累炉料价格
宏源期货2022-04-13
黑色周报:表需回落探螺纹压力,供稳需强铁矿难深跌
混沌天成2020-06-13
双焦周报20260427:刚需补库支撑,盘面震荡反弹
钢铁弘业期货2026-04-27
黑色炉料周报(铁矿双焦):补库需求尚存,炉料震荡偏强
宏源期货2022-09-15
黑色炉料周报(铁矿双焦):补库基本结束,炉料震荡运行
宏源期货2022-09-29