猜你想问
这份研报的核心内容是什么?
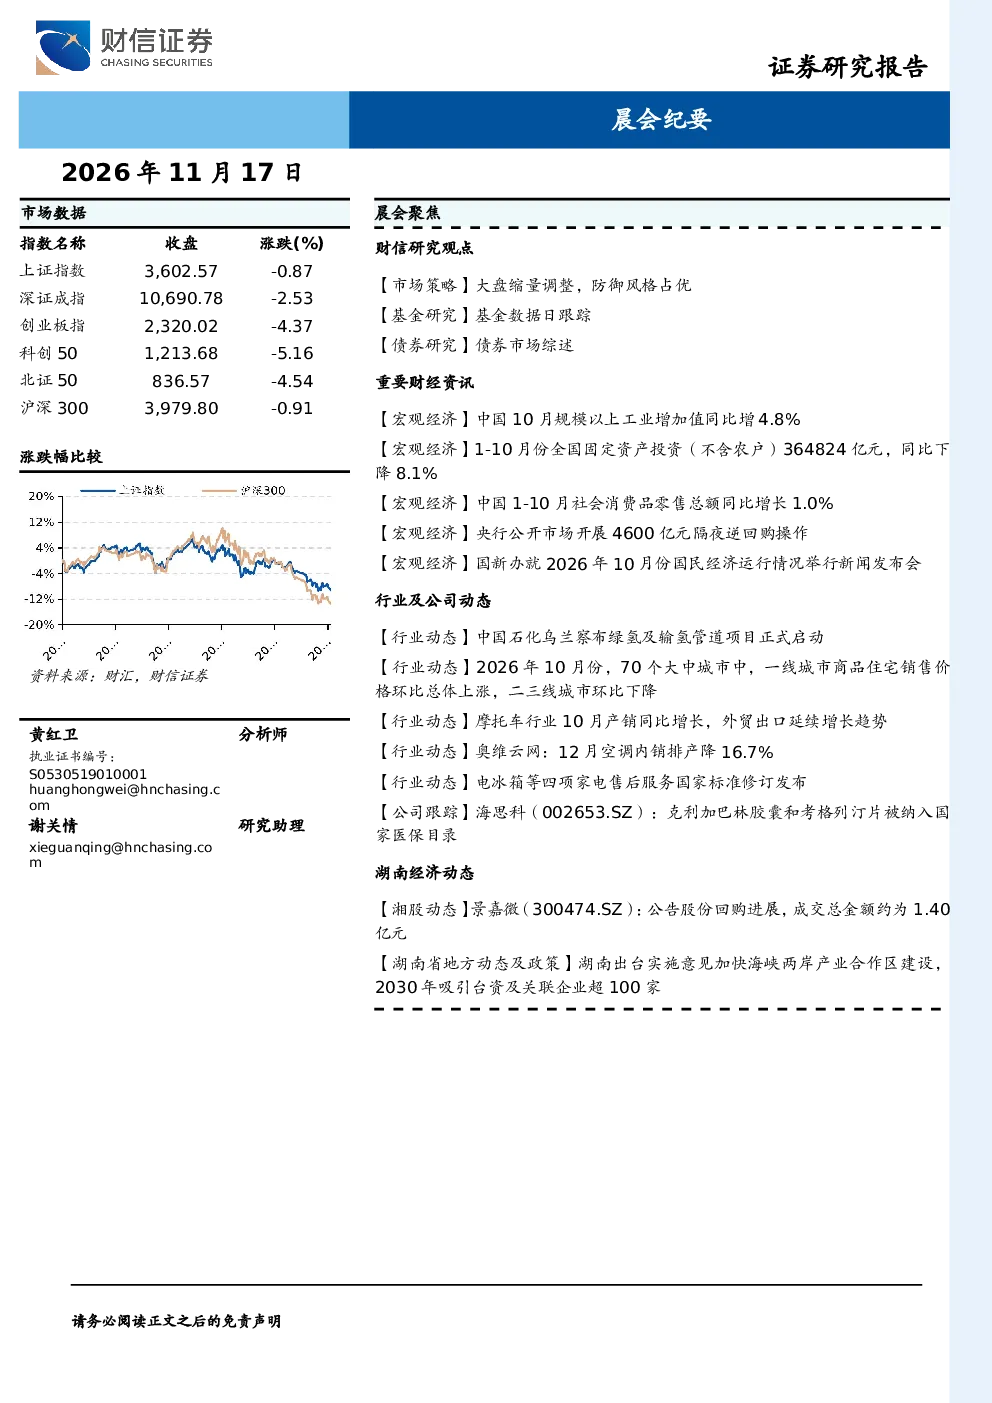
这份研报聚焦于2026年11月16日的A股市场表现及投资策略。报告分析了当日A股整体缩量调整的市场情况,主要指数普遍下跌,其中科创50和创业板跌幅较大。行业层面,银行、煤炭、交通运输板块相对抗跌,而综合、电子、通信板块表现较弱。资金层面,多数公司下跌,涨停家数远低于跌停家数。市场策略建议采取哑铃型策略,关注高股息方向(银行、非银、煤炭等)、受益于美国中选的方向(光伏储能、电网设备等)、涨价线方向(工业金属、化工品等)以及泛科技方向(AI应用、机器人等)。
报告对哪些赛道或行业的发展趋势进行了分析?
报告重点分析了多个赛道和行业的发展趋势。在市场策略中,建议关注高股息方向,包括银行、非银、煤炭、公用事业和交通运输等传统行业。受益于美国中选的方向涵盖光伏储能、电网设备和半导体设备等新能源和科技硬件领域。涨价线方向则包括工业金属、部分农产品和化工品等资源类和周期性行业。此外,泛科技方向如AI应用、机器人和生物医药等也受到关注。这些方向的选择基于当前市场环境和宏观政策预期。
研报提出了哪些重点分析方向?
研报提出了几个重点分析方向。首先,建议采取哑铃型投资策略,即同时关注低风险高股息领域和高弹性成长领域。其次,特别强调了高股息方向,包括银行、非银、煤炭、公用事业和交通运输板块,这些板块在市场调整中可能提供相对稳定的回报。再次,关注受益于美国中选的方向,如光伏储能、电网设备和半导体设备,这些领域可能受益于政策支持和外部需求。最后,报告也提到了涨价线方向和泛科技方向,如工业金属、化工品、AI应用、机器人和生物医药等,这些领域可能受益于周期性机会或技术突破。这些分析基于对当前市场环境和宏观政策的理解。
当前市场现状如何?
当前市场现状表现为A股整体缩量调整,主要指数普遍下跌。具体来看,万得全A指数下跌2.02%,上证指数下跌0.87%,科创50指数下跌5.16%,创业板指数下跌4.37%,北证50指数下跌4.54%。行业方面,银行、煤炭、交通运输板块表现相对较好,而综合、电子、通信板块表现靠后。资金层面,市场情绪较为悲观,1136家公司上涨,4341家公司下跌,涨停家数仅为33家,而跌停家数达到68家,成交额较前一交易日减少1729.17亿元。市场风险偏好有所回落,投资者情绪趋于谨慎。
研报提示了哪些风险?
研报提示了几个潜在风险。首先,亚太市场普遍下跌,科技方向深度调整,表明全球市场存在不确定性,可能影响A股表现。其次,海外AI产业链的不确定性提升,可能对相关国内产业链产生影响。此外,国内市场方面,虽然10月内需修复预期待夯实,但经济复苏的基础仍需观察,固定资产投资同比下降可能带来隐忧。最后,市场整体风险偏好回落,投资者情绪谨慎,可能影响市场流动性,增加交易成本。这些风险因素需要投资者密切关注,并在投资决策中加以考虑。