猜你想问
这份研报的核心内容是什么?
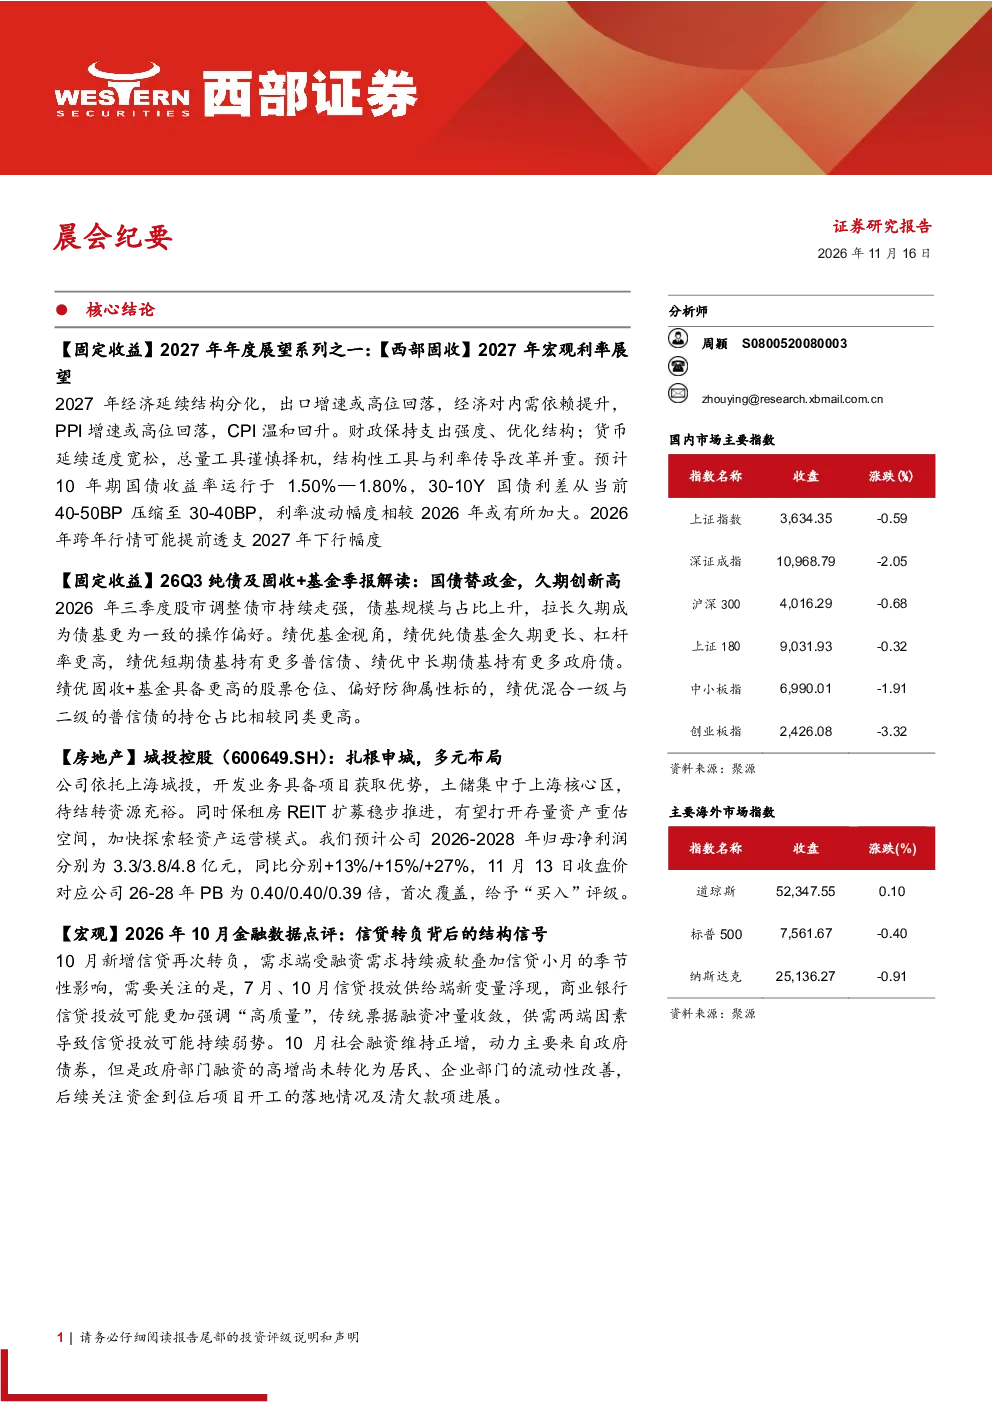
这份研报涵盖了固定收益市场的宏观利率展望、纯债及固收+基金季报解读、所得税预期定价等固定收益领域的内容,同时分析了房地产、宏观、银行、医药生物等多个行业的最新动态和投资机会。研报还涉及了基金、策略、海外政策、量化、家用电器、电力设备、非银金融、北交所、中小盘等多个板块的深度分析和市场跟踪。
固定收益市场的未来发展趋势如何?
固定收益市场方面,预计10年期国债收益率将运行于1.50%—1.80%,30-10Y国债利差可能从当前40-50BP压缩至30-40BP。债市持续走强,债基规模与占比上升,拉长久期成为债基更为一致的操作偏好。同时,所得税预期对长端利率可能仍有回调空间,需关注基金赎回压力和踩踏风险。
研报重点分析了哪些方向?
研报重点分析了固定收益市场的利率走势、债券基金配置策略、所得税预期对市场的影响,以及房地产、宏观、银行、医药生物等多个行业的投资机会。此外,还跟踪了基金市场动态、策略配置方向、海外政策变化、量化市场表现、家用电器和电力设备行业的出口韧性及技术创新,并对非银金融、北交所、中小盘等板块进行了市场跟踪和深度分析。
当前市场的主要现状是什么?
当前市场的主要现状表现为固定收益市场债市持续走强,但利率波动幅度可能加大;房地产领域城投控股依托上海城投具备项目获取优势,保租房REIT扩募稳步推进;宏观方面信贷转负,社融增速有所放缓,货币政策延续适度宽松;医药生物行业东星医疗Q3营收利润表现亮眼,内生外延动能充足;基金市场混基规模延续增长,债基久期多数下降;策略方面通信行业估值存在修复空间;海外政策方面中期选举结果可能影响美联储加息节奏;量化市场ETF净流出超百亿元,RRG ETF轮动策略表现优异。
研报中提示了哪些风险?
研报提示的风险包括固定收益市场利率波动幅度可能加大,长端利率仍有回调空间,需关注基金赎回压力和踩踏风险;房地产领域需关注政策变化和行业竞争加剧的风险;宏观方面需警惕经济内需不足和外部环境变化的风险;医药生物行业需关注市场竞争和研发投入的风险;基金市场需关注市场波动和基金经理操作风险;策略方面需关注行业估值泡沫和风格轮动的风险;海外政策方面需关注地缘政治和金融市场波动的风险;量化市场需关注市场风格变化和策略失效的风险。