猜你想问
这份研报主要分析了什么内容?
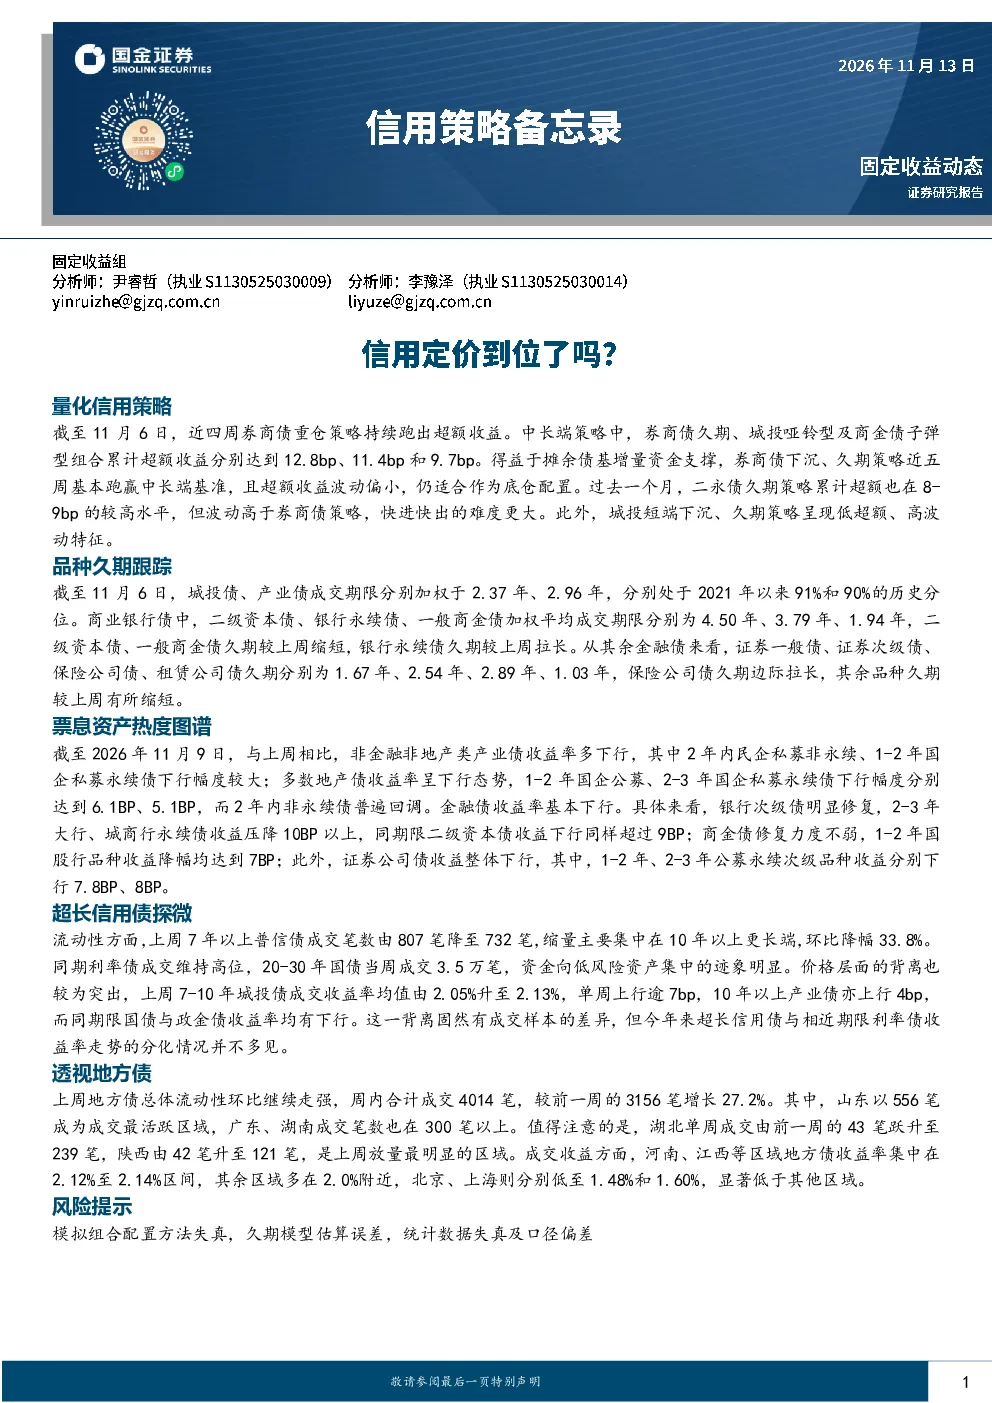
这份研报主要分析了超长信用债市场的现状和趋势,包括券种久期跟踪、票息资产热度图谱、地方债流动性以及量化信用策略的表现。报告指出,7年以上普信债成交笔数环比下降,资金向低风险资产集中,但超长信用债收益率与相近期限利率债出现分化。同时,券商债久期策略表现优异,城投债和产业债成交期限处于历史高位,金融债收益率普遍下行。
当前信用债市场的发展趋势如何?
当前信用债市场呈现多元化发展趋势。一方面,超长信用债市场资金流向变化明显,7年以上普信债成交减少,而利率债成交维持高位。另一方面,不同券种表现各异,城投债和产业债久期拉长,部分地产债收益率下行,金融债收益率普遍修复。此外,量化信用策略中券商债久期策略表现稳定,适合作为底仓配置。
研报重点分析了哪些方向?
研报重点分析了券种久期、票息资产热度、地方债流动性和量化信用策略。在券种久期方面,报告指出城投债和产业债成交期限处于历史高位,商业银行债久期呈现分化。票息资产热度图谱显示非金融非地产类产业债收益率多下行,地产债和金融债收益率也有明显变化。地方债流动性环比走强,成交笔数增长显著。
当前市场现状如何判断?
当前市场现状显示资金向低风险资产集中,超长信用债成交笔数下降,但收益率与相近期限利率债出现分化。券种方面,城投债和产业债久期拉长,地产债和金融债收益率普遍下行。量化策略中,券商债久期策略表现稳定,二永债久期策略波动较大。整体来看,不同券种和策略表现各异,市场分化明显。
研报提示了哪些风险?
研报提示了三方面风险:一是模拟组合配置方法可能存在失真;二是久期模型估算可能存在误差;三是统计数据可能存在失真或口径偏差。这些风险主要涉及量化策略的准确性和数据来源的可靠性,投资者在参考研报时需注意这些潜在偏差,并结合其他信息综合判断。
你可能感兴趣
超长信用债探微跟踪:边际修复的超长信用债
国金证券2025-08-06
超长信用债探微跟踪:10年长信用利差见底
国金证券2026-04-22
超长信用债探微跟踪:2.4%的长信用如何看?
国金证券2026-03-04
超长信用债探微跟踪:超长信用债过热了吗?
国金证券2025-04-09
超长信用债探微跟踪:超长信用债能领涨多久?
国投证券2024-11-18
超长信用债探微跟踪:信用久期的钱难赚
国金证券2025-04-30
超长信用债探微跟踪:超长信用的韧性撑多久?
国金证券2025-06-04
超长信用债探微跟踪:降存款利率,会利好超长信用吗?
国金证券2025-05-21
超长信用债探微跟踪:超长信用债情绪偏热
国金证券2026-08-13
超长信用债探微跟踪:超长信用债再现“赚钱效应”
国投证券2024-12-03