猜你想问
云业务增长的主要驱动力是什么?
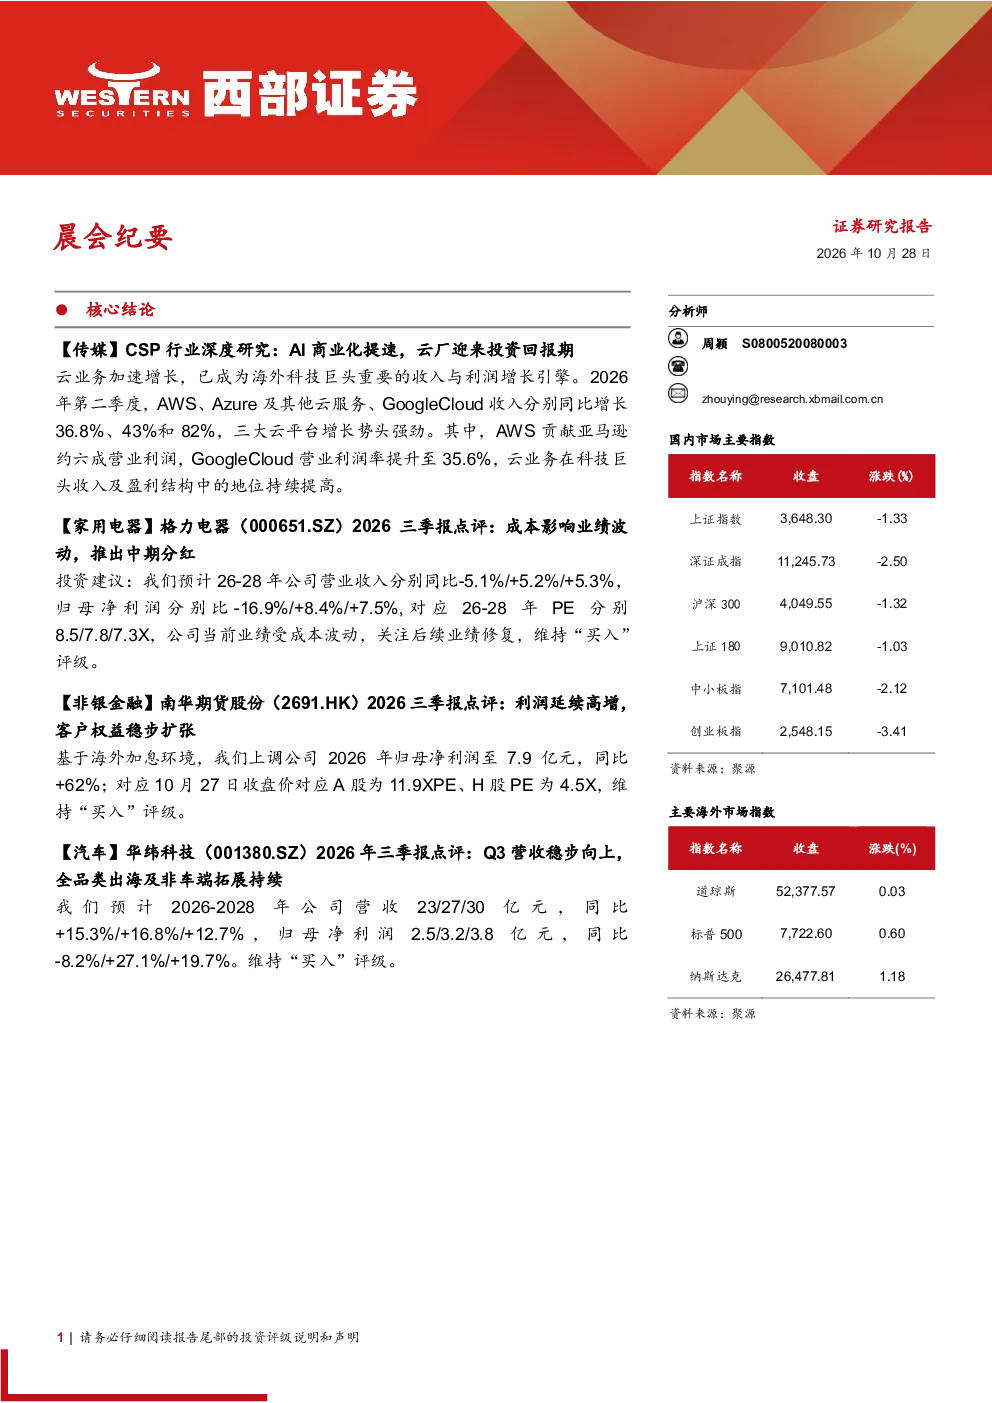
云业务增长的主要驱动力是海外科技巨头的云服务收入显著提升。AWS、Azure及其他云服务、Google Cloud收入分别同比增长36.8%、43%和82%。AWS贡献亚马逊约六成营业利润,Google Cloud营业利润率提升至35.6%。这些增长得益于企业客户扩大云资源消费,以及自研芯片、规模效应和资源利用率提升等技术进步。
AI商业化有哪些新趋势?
AI商业化正加速提速,云业务已从基础设施租赁延伸至模型调用、开发平台及企业应用,拓宽收入来源。OpenAI、Anthropic等通过长期算力采购协议锁定需求,企业客户扩大云资源消费。自研芯片、规模效应及资源利用率提升支撑收入与利润持续增长。AI云业务盈利能力改善,为资本投入的商业回报提供验证。
中国AI模型对全球市场有何影响?
中国AI模型竞争力提升,Qwen、DeepSeek等模型性能提升及全球应用扩大,为海外云厂商创造新的需求增量。模型来源与底层算力供应分离,使云平台承接不同模型生态带来的计算需求。全球模型供给丰富化及推理成本下降,加快企业AI应用渗透,扩大云计算市场空间。
当前AI市场面临哪些挑战?
当前AI市场面临多方面挑战,包括AI商业化不及预期、资本开支与交付进度不匹配、竞争加剧及价格下行、资产更新与折旧压力,以及数据安全及隐私风险等。这些因素可能影响AI技术的应用推广和行业整体发展。
本报告有哪些主要风险提示?
本报告提示的主要风险包括AI商业化不及预期,可能导致市场需求下降;资本开支与交付进度不匹配,可能影响投资回报;竞争加剧及价格下行,可能压缩利润空间;资产更新与折旧压力,可能增加运营成本;数据安全及隐私风险,可能引发合规问题。这些风险需引起关注。
你可能感兴趣
晨会纪要
东吴证券2025-08-20
晨会纪要
国信证券2026-06-05
今日晨会纪要
宝城期货2026-07-08
2026年07月10日晨会纪要
西部证券2026-07-10
晨会纪要:20260709
东海证券2026-07-09
今日晨会纪要
宝城期货2026-07-14
晨会纪要
东吴证券2026-06-03
晨会纪要
东海证券2025-06-13
永金证券晨会纪要
永丰金证券2025-08-05
中原期货晨会纪要
金融中原期货2025-08-07