猜你想问
这份研报的核心内容是什么?
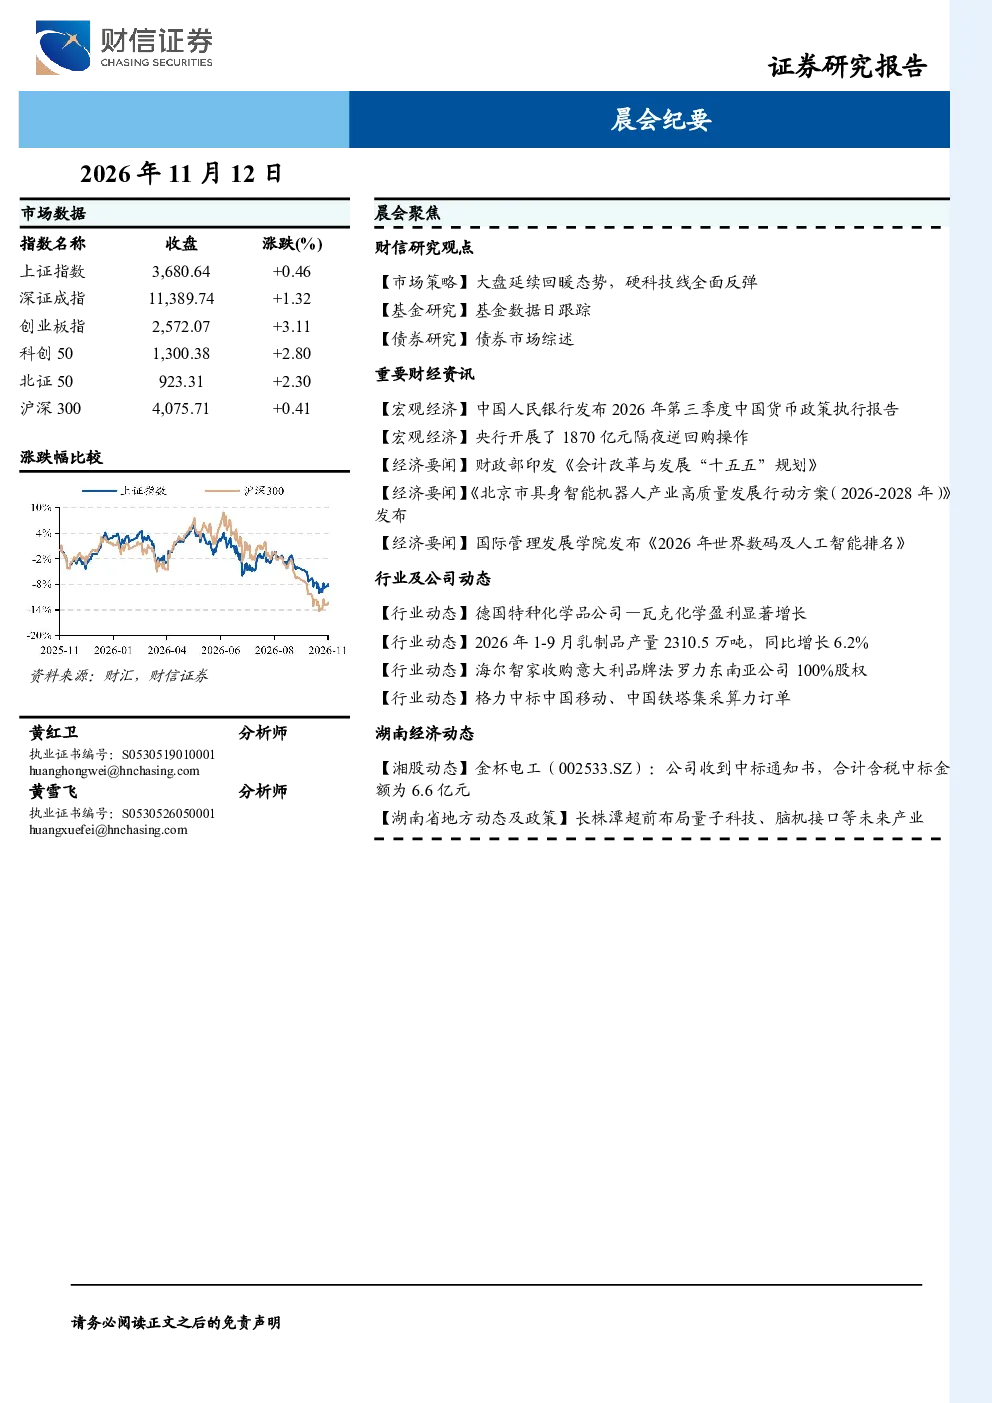
这份研报的核心内容聚焦于2026年11月11日的A股市场分析,涵盖了市场层面表现、资金流向、市场策略建议、基金数据跟踪、债券市场综述以及重要财经资讯。报告详细分析了创新成长板块、小微盘股的领涨情况,以及通信、电子等行业的表现。同时,提出了短期和中期市场策略,建议关注泛科技、硬科技线反弹持续性以及偏防守方向的轮动机会。此外,还跟踪了LOF、ETF等基金数据,并综述了债券市场的动态。
报告对AI机器人赛道的发展趋势有何分析?
报告指出,机器人板块在物理AI催化下具备活跃基础,但内部结构存在分化。算力硬件板块经历调整后拥挤度回落,基本面景气但上方抛压重,若量能不足可能承压震荡。操作建议关注核心标的,并留意机器人板块的内部结构变化。同时,报告提及《北京市具身智能机器人产业高质量发展行动方案》,显示政策层面对该赛道的支持,未来可能培育出国际一流的人形机器人企业。
研报重点分析了哪些投资方向?
研报重点分析了短期指数的震荡修复行情,建议关注热点核心个股及轮动机会。具体方向包括泛科技(AI应用、机器人、航空航天)、硬科技线反弹持续性(半导体设备、CPO、PCB)以及偏防守方向的轮动机会(红利、消费、医药)。此外,报告还建议关注年底中央经济工作会议前后市场表现,以及国内增量政策出台对市场的潜在影响。
当前A股市场现状如何?
根据报告,2026年11月11日A股市场延续回暖态势,创新成长板块表现居前,小微盘股领涨,蓝筹板块表现靠后。通信、电子、机械设备行业领涨,而非银金融、农林牧渔、食品饮料行业表现靠后。资金层面,万得全A指数上涨,成交额增加,显示出市场一定的活跃度。但报告也指出,受美国通胀数据及美联储加息预期影响,美股下跌,A股虽展现韧性,但整体市场仍存在不确定性。
研报提示了哪些投资风险?
报告提示短期市场延续震荡修复,盘面以结构性行情为主,需警惕热点板块的内部结构分化。关注算力硬件板块上方抛压及量能变化,机器人板块内部结构差异可能导致投资风险。此外,外围市场风险因素如美国通胀数据及美联储加息预期仍可能对A股市场产生影响。同时,债券市场收益率上行,信用利差扩大,也需关注宏观流动性变化对市场的影响。