猜你想问
鲁西化工2026年前三季度业绩增长的主要驱动因素是什么?
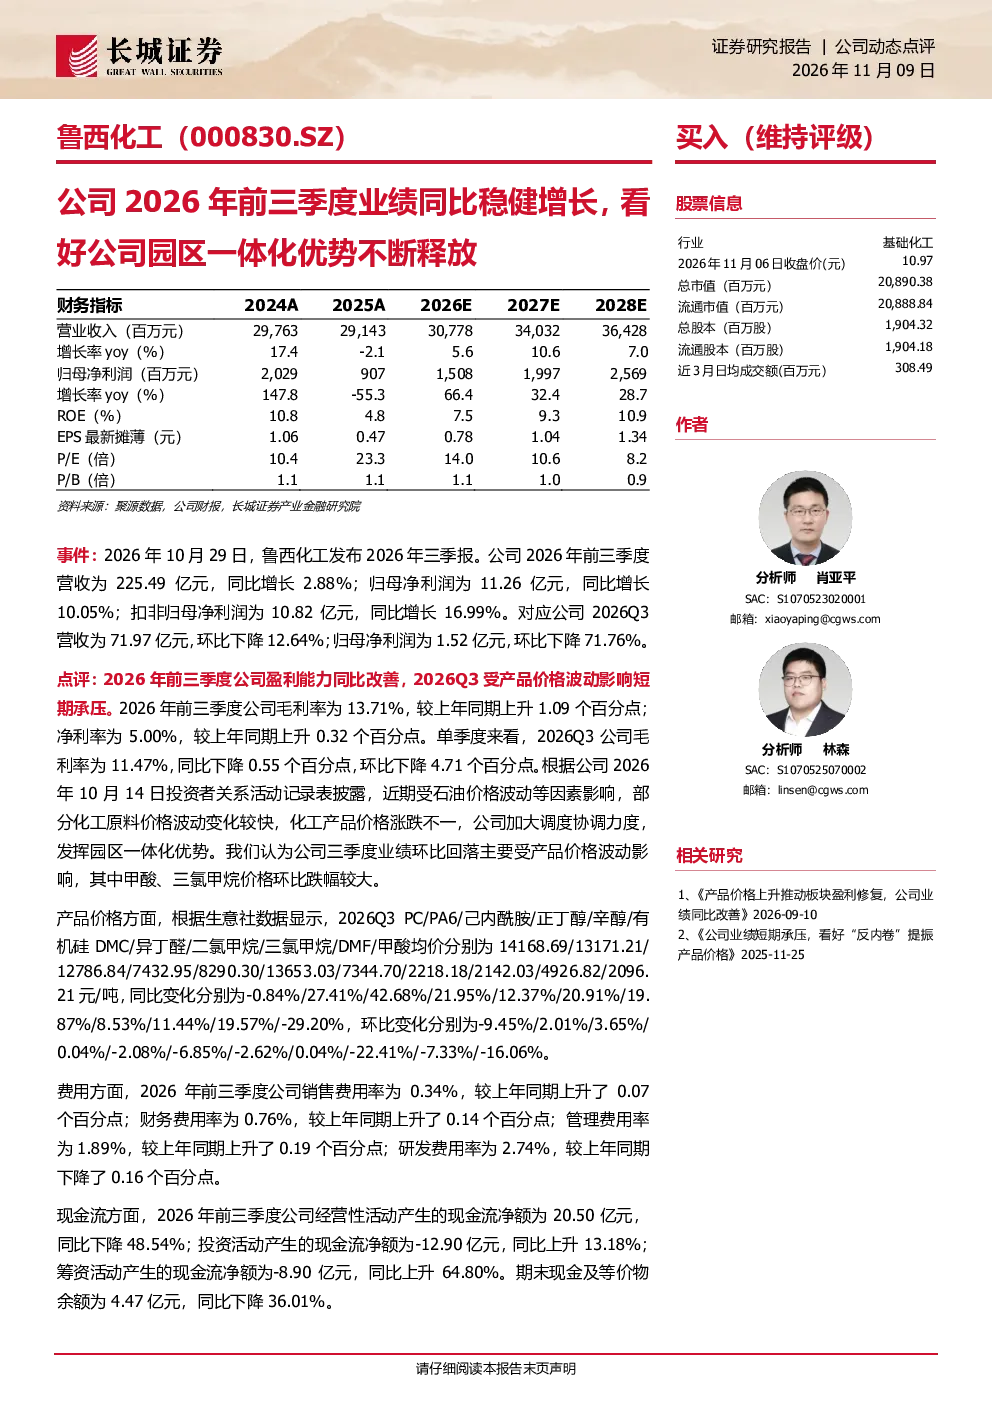
鲁西化工2026年前三季度业绩同比稳健增长,主要得益于盈利能力的改善。公司营收为225.49亿元,同比增长2.88%;归母净利润为11.26亿元,同比增长10.05%;扣非归母净利润为10.82亿元,同比增长16.99%。这主要源于公司成本控制得当,以及产品结构优化带来的利润提升。尽管Q3受产品价格波动影响,但全年盈利能力仍表现强劲,显示出公司较强的经营韧性。
化工行业未来发展趋势如何?
化工行业未来发展趋势呈现多元化特点。一方面,新材料、精细化工等领域需求持续增长,推动行业向高端化、智能化转型。另一方面,环保政策趋严,倒逼企业绿色低碳发展,技术创新成为行业竞争核心。产业链一体化、园区化运营模式将进一步提升企业竞争力,鲁西化工的园区一体化优势正逐步释放,符合行业发展趋势。
鲁西化工报告重点分析了哪些方面?
报告重点分析了鲁西化工的盈利能力、费用结构及现金流状况。公司毛利率和净利率同比提升,但Q3受价格波动影响有所回落。费用端,销售、财务和管理费用率均上升,研发费用率下降。现金流方面,经营性活动现金流净额和期末现金余额同比下降,需关注资金链安全。同时,报告也关注了公司重点项目的推进情况,如有机硅、聚碳酸酯等项目进展符合预期。
当前化工市场现状如何?
当前化工市场呈现价格波动与需求分化并存的特点。多数化工产品价格环比下降,如甲酸和三氯甲烷价格跌幅较大,反映出供需关系变化。但部分高端化工产品仍保持较好需求,行业结构性分化明显。鲁西化工所处化工赛道竞争激烈,原材料和产品价格波动对其经营业绩影响较大,需密切关注市场动态。
鲁西化工研报提示了哪些风险?
研报提示的风险主要包括宏观经济波动、环保安全压力、产品价格波动、原材料价格波动及研发风险。宏观经济下行可能影响化工品需求,环保政策收紧需加大投入,产品价格周期性波动带来业绩不确定性,原材料成本上升挤压利润空间,而研发失败可能导致技术路线选择失误。这些风险需持续关注,影响公司长期发展。