猜你想问
华鲁恒升2026年前三季度业绩增长主要因素是什么?
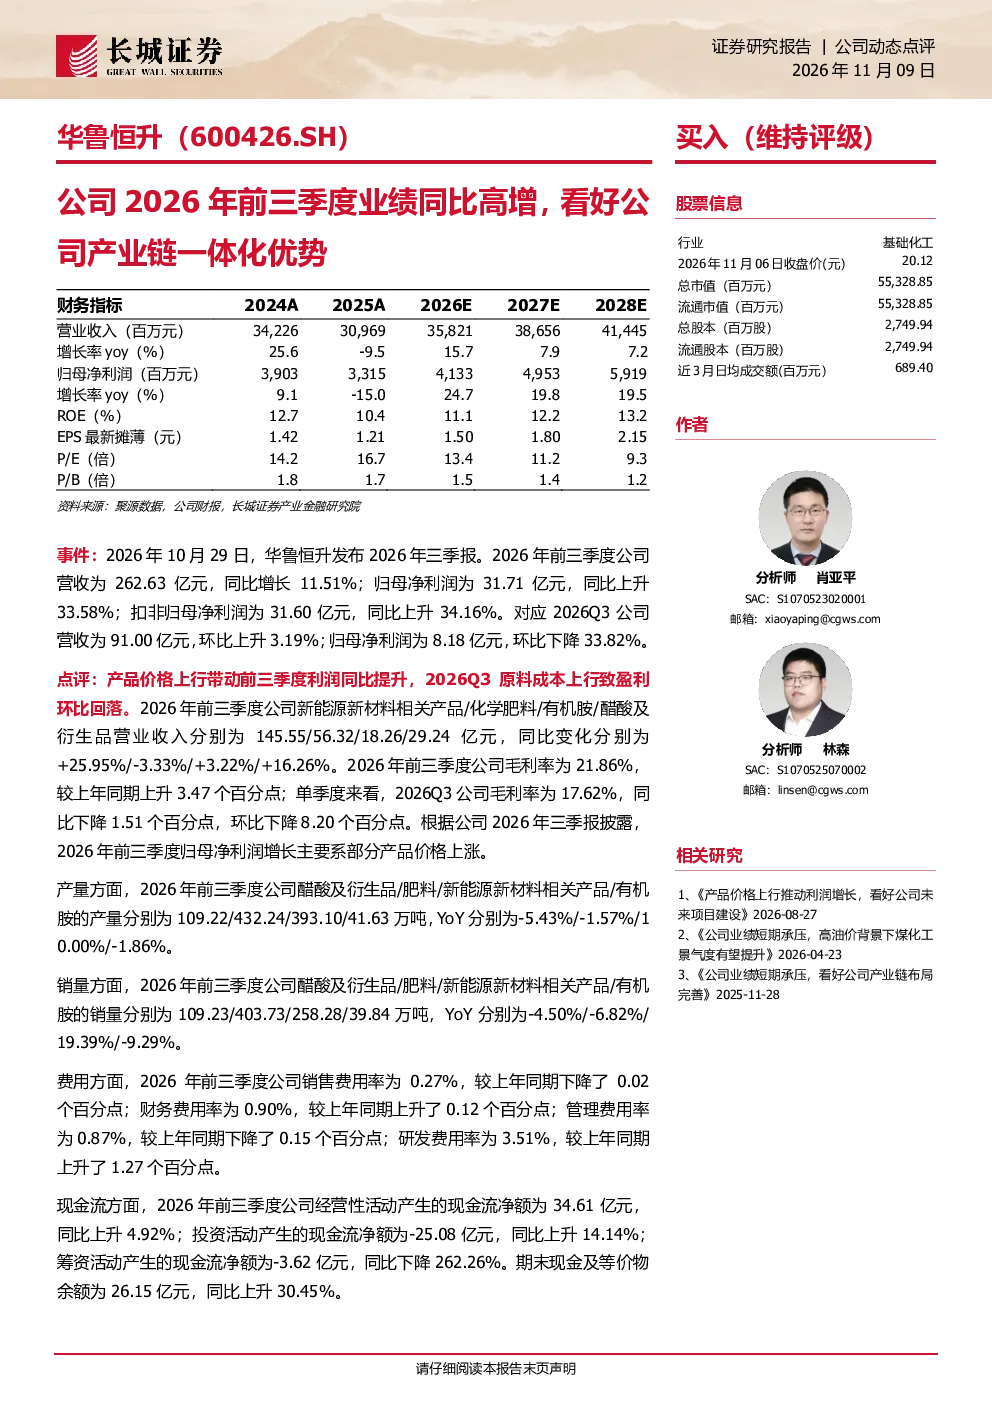
华鲁恒升2026年前三季度业绩同比高增,主要得益于产品价格上涨。公司营收262.63亿元,同比增长11.51%;归母净利润31.71亿元,同比上升33.58%。其中,新能源新材料相关产品、化学肥料、有机胺、醋酸及衍生品营业收入分别同比增长25.95%、-3.33%、+3.22%、+16.26%。毛利率方面,前三季度为21.86%,较上年同期上升3.47个百分点。公司气化平台升级改造项目已投产,将进一步提升节能减排和成本优势。
华鲁恒升所在赛道/行业发展趋势如何?
华鲁恒升所处化工行业受益于新能源新材料、化肥等领域的需求增长。公司产品结构优化,新能源新材料相关产品收入增长显著。未来行业将向绿色化、智能化方向发展,公司产业链一体化优势明显,有望受益于行业整合和技术升级。
华鲁恒升报告重点分析了哪些方面?
报告重点分析了华鲁恒升产品价格上涨对业绩的驱动作用,以及新能源新材料、醋酸及衍生品等产品的增长情况。同时关注了公司气化平台升级改造项目的进展及其对成本和效率的影响。此外,报告还分析了公司费用结构变化和现金流状况。
当前华鲁恒升市场现状如何?
华鲁恒升市场现状表现为产品价格上涨带动业绩高增,但部分传统产品如肥料销量有所下滑。公司通过技术创新和产业升级提升竞争力,气化平台改造项目已投产,将增强成本控制能力。市场竞争激烈,原材料价格波动对公司经营存在一定影响。
华鲁恒升研报有哪些风险提示?
研报提示的风险包括宏观经济波动可能影响下游需求,环保安全政策收紧可能增加运营成本,产品及原材料价格波动直接冲击盈利能力,以及研发投入加大带来不确定性。公司需关注行业政策变化和市场竞争格局。
你可能感兴趣
闰土股份业绩同比高增,看好公司产业链一体化优势
长城证券2026-09-10
卫星化学(002648):2026年前三季度业绩同比高增 轻烃路线成本优势持续凸显
长城证券2026-10-20
公司信息更新报告:2026年前三季度业绩同比高增,存货大幅增长,股权激励彰显发展信心
开源证券2026-10-19
公司2026年前三季度业绩同比稳健增长,看好公司园区一体化优势不断释放
长城证券2026-11-09
鲁西化工2026年前三季度业绩同比稳健增长,看好公司园区一体化优势不断释放
长城证券2026-11-09
行业格局向好,公司业绩同比高增,看好公司氟化工产业链一体化布局
长城证券2025-06-24
浙江龙盛2026年前三季度业绩同比提升,看好公司中间体成本优势
长城证券2026-11-09
公司前三季度业绩同比高增,看好小核酸产能建设及新能源产品放量
长城证券2026-10-29
公司前三季度业绩同比高增,看好眉山项目逐步放量
长城证券2026-10-31
产销量增长推动前三季度业绩同比高增,看好公司钾肥项目推进
长城证券2026-11-03