猜你想问
卫星化学2026年前三季度业绩表现如何?
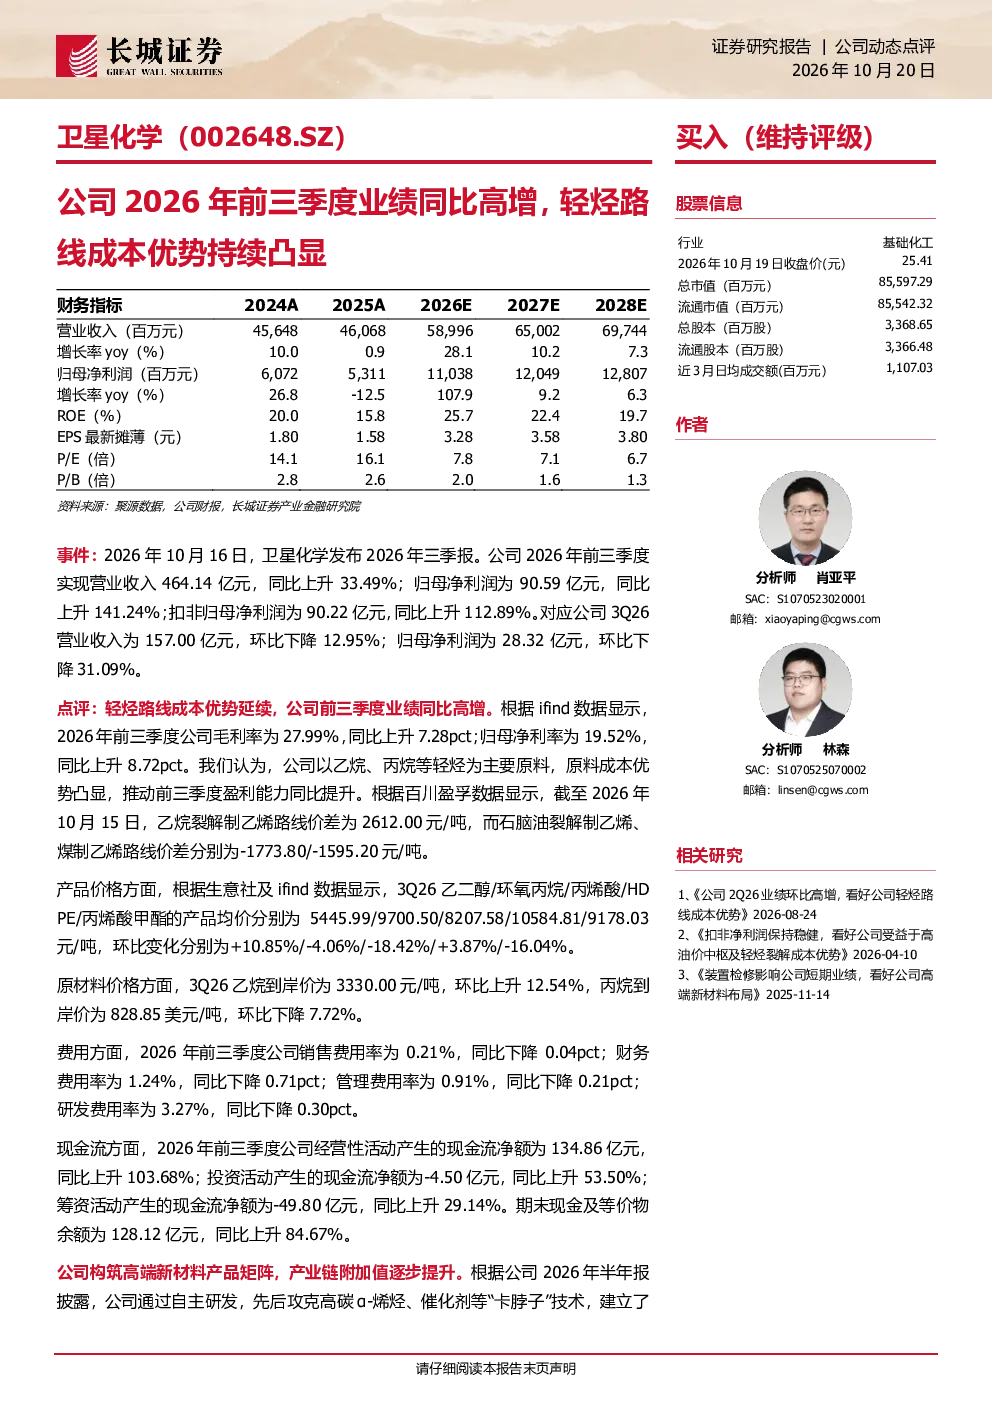
2026年前三季度,卫星化学营业收入464.14亿元,同比上升33.49%;归母净利润90.59亿元,同比上升141.24%。但3Q26营业收入环比下降12.95%,归母净利润环比下降31.09%。毛利率27.99%,同比上升7.28pct;归母净利率19.52%,同比上升8.72pct。
卫星化学轻烃路线成本优势体现在哪些方面?
卫星化学以乙烷、丙烷等轻烃为主要原料,成本优势持续凸显。截至2026年10月15日,乙烷裂解制乙烯路线价差2612.00元/吨,显著高于石脑油裂解制乙烯(-1773.80元/吨)和煤制乙烯(-1595.20元/吨)路线。这种成本优势主要源于轻烃原料价格相对较低且供应稳定。
卫星化学产品价格与原材料价格走势如何?
3Q26乙二醇/环氧丙烷/丙烯酸/HDPE/丙烯酸甲酯产品均价分别为5445.99/9700.50/8207.58/10584.81/9178.03元/吨。原材料方面,乙烷到岸价3330.00元/吨,环比上升12.54%;丙烷到岸价828.85美元/吨,环比下降7.72%。产品价格与原材料价格走势存在一定分化,部分产品价格受供需关系影响更为显著。
卫星化学高端新材料布局有何特点?
卫星化学构筑了“乙烯-α烯烃-高端聚乙烯/聚乙烯弹性体”和“乙烯-环氧乙烷-乙二醇/乙醇胺/乙烯胺/聚醚大单体/聚乙二醇”两大产品矩阵,技术自主可控,产品附加值高。这些产品深度服务科技、日化、医药及新基建领域,体现了公司向产业链高端延伸的战略布局。
卫星化学研报提示哪些风险?
研报提示的风险包括宏观经济波动、环保安全、原材料价格波动、研发风险、产品价格波动、地缘政治及海外原料供应风险。这些风险可能影响公司业绩稳定性,投资者需关注相关不确定性因素对经营的影响。
你可能感兴趣
卫星化学2Q26业绩环比高增,看好公司轻烃路线成本优势
长城证券2026-08-24
卫星化学(002648)财报点评 盈利显著增长,轻烃裂解路线优势显著
东方财富2026-04-15
卫星化学:美国天然气价格中枢趋势下移,轻烃龙头成本优势凸显
基础化工华安证券2024-02-18
卫星化学2026H1业绩大幅增长,轻烃一体化平台优势凸显
太平洋证券2026-09-07
卫星化学002648原料轻质成趋势,轻烃龙头迎重估
基础化工华安证券2022-07-20
2026年半年报点评:轻烃一体化优势凸显,2026H1业绩高增
基础化工西南证券2026-08-21
2026年半年报点评:轻烃一体化优势凸显,2026H1业绩高增
基础化工财信证券2026-08-26
化工中报业绩第一枪卫星化学26H1利润同比翻倍轻烃优势
未知机构2026-07-08
化工中报业绩第一枪 卫星化学 26H1利润同比翻倍 轻烃优势强化 中泰建材 化工孙颖团队
未知机构2026-06-25
公司信息更新报告:2026年前三季度业绩同比高增,存货大幅增长,股权激励彰显发展信心
开源证券2026-10-19