猜你想问
锐捷网络2026年前三季度业绩增长的主要驱动因素是什么?
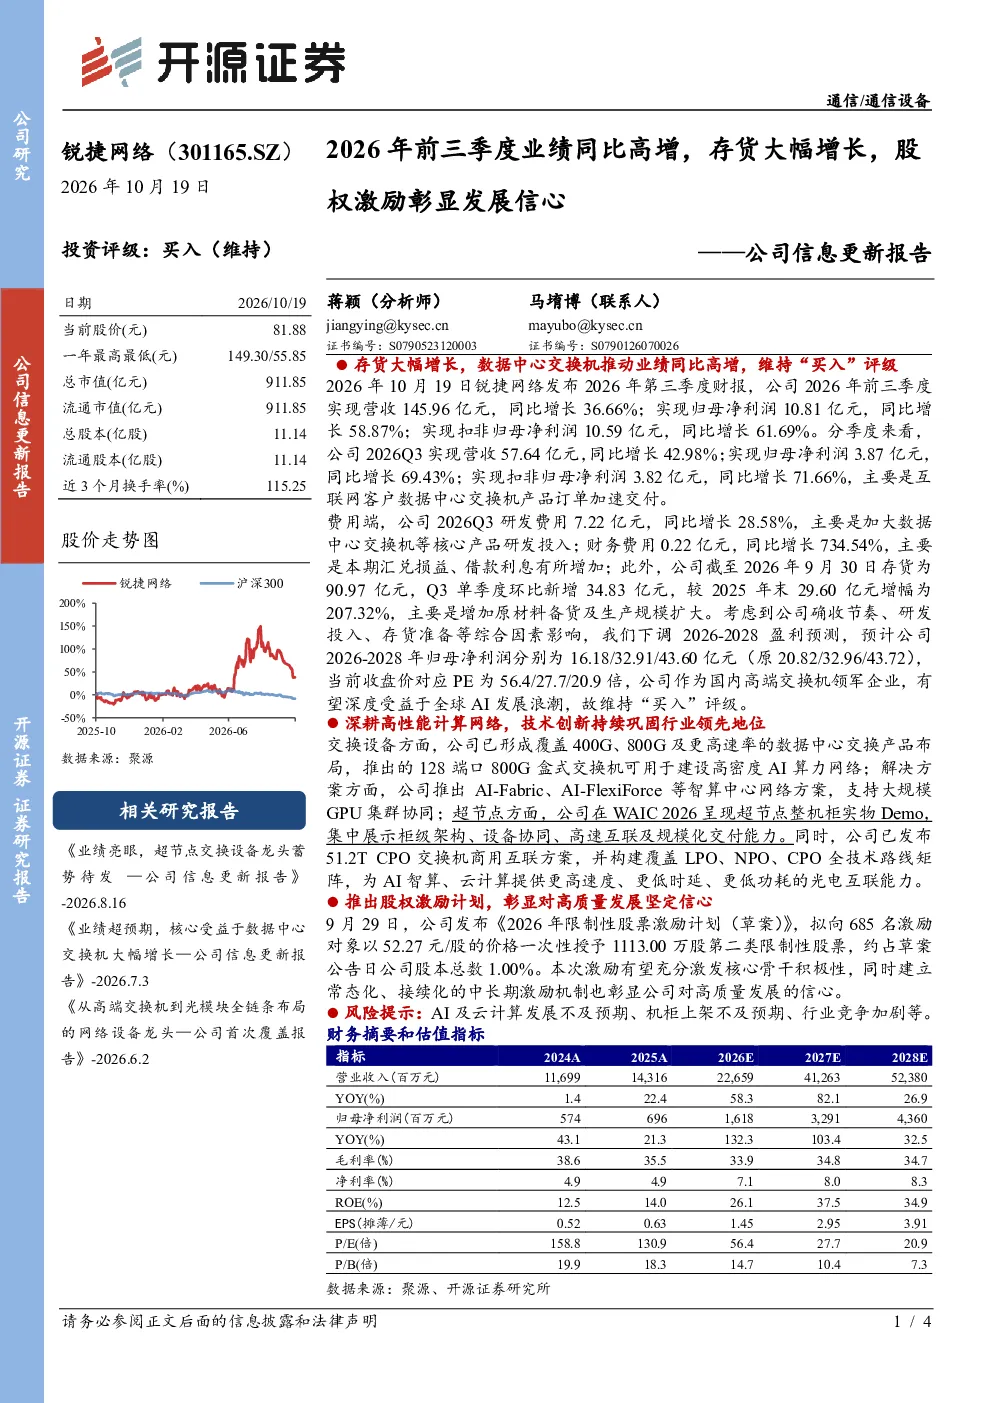
锐捷网络2026年前三季度业绩显著增长,主要得益于数据中心交换机产品订单加速交付。数据中心交换机作为公司核心产品,市场需求旺盛,推动公司营收和净利润实现双位数同比增长。具体来看,2026年前三季度公司营收145.96亿元,同比增长36.66%;归母净利润10.81亿元,同比增长58.87%。这一增长主要源于公司在数据中心交换机领域的竞争优势和订单执行效率提升。然而,存货大幅增长也值得关注,截至2026年9月30日,公司存货达到90.97亿元,较2025年末增幅高达207.32%,其中Q3单季度环比新增34.83亿元。存货增长主要与公司为满足市场需求提前备货有关,但也导致盈利预测有所下调。
数据中心交换机赛道的发展趋势如何?
数据中心交换机赛道正经历快速发展,主要受AI算力需求爆发和云计算基础设施建设的双重驱动。随着AI大模型训练和推理对算力需求的持续增长,对高速、高密度交换机产品的需求日益旺盛。锐捷网络作为国内高端交换机领军企业,积极布局400G、800G及更高速率交换机产品,并推出128端口800G盒式交换机等创新产品,支持高密度AI算力网络构建。公司推出的AI-Fabric、AI-FlexiForce等智算中心网络方案,进一步强化了其在AI网络领域的竞争优势。未来,随着全球AI发展浪潮的深入,数据中心交换机市场有望持续扩容,为行业领先企业带来广阔的发展空间。
锐捷网络在报告中的重点分析方向有哪些?
报告重点分析了锐捷网络在数据中心交换机领域的核心竞争力及其未来发展方向。一方面,报告详细梳理了公司交换设备的产品布局,涵盖400G、800G及更高速率产品,并展示了128端口800G盒式交换机等创新成果,这些产品能够有效支持高密度AI算力网络建设。另一方面,报告聚焦公司在智算中心网络解决方案方面的布局,如AI-Fabric、AI-FlexiForce等方案,这些方案能够支持大规模GPU集群协同,满足AI算力网络的高性能需求。此外,报告还关注了公司在超节点技术领域的进展,展示了超节点整机柜实物Demo和51.2TCPO交换机商用互联方案,体现了公司在构建覆盖LPO、NPO、CPO全技术路线矩阵方面的努力。这些分析方向共同构成了锐捷网络在数据中心交换机赛道的核心竞争力。
当前数据中心交换机市场的现状如何?
当前数据中心交换机市场呈现供需两旺的积极态势,主要受AI算力需求爆发和传统数据中心升级的双重推动。一方面,AI大模型训练和推理对算力需求的持续增长,带动了高速、高密度交换机产品的需求激增。另一方面,传统数据中心为提升性能和效率,也在加速进行设备升级换代。市场竞争方面,虽然国内外厂商众多,但高端交换机市场仍由少数领先企业主导。锐捷网络作为国内高端交换机领域的领军企业,凭借其在产品技术、解决方案和客户服务等方面的优势,已在该市场占据重要地位。然而,市场竞争的加剧也要求公司持续保持创新和领先,以巩固其市场地位。
锐捷网络研报中提示的主要风险有哪些?
研报提示了锐捷网络面临的主要风险,包括AI及云计算发展不及预期、机柜上架不及预期和行业竞争加剧等。首先,AI及云计算行业的发展存在不确定性,如果行业整体增长放缓或技术路线发生变化,可能影响公司产品的市场需求。其次,机柜上架不及预期可能导致公司产品库存积压,影响公司盈利能力。最后,行业竞争加剧可能压缩公司的市场份额和利润空间。此外,存货大幅增长也带来了流动性风险,需要公司加强库存管理,优化供应链效率。这些风险因素要求公司保持警惕,并采取相应措施加以应对。