猜你想问
浙江龙盛2026年前三季度业绩增长的主要驱动因素是什么?
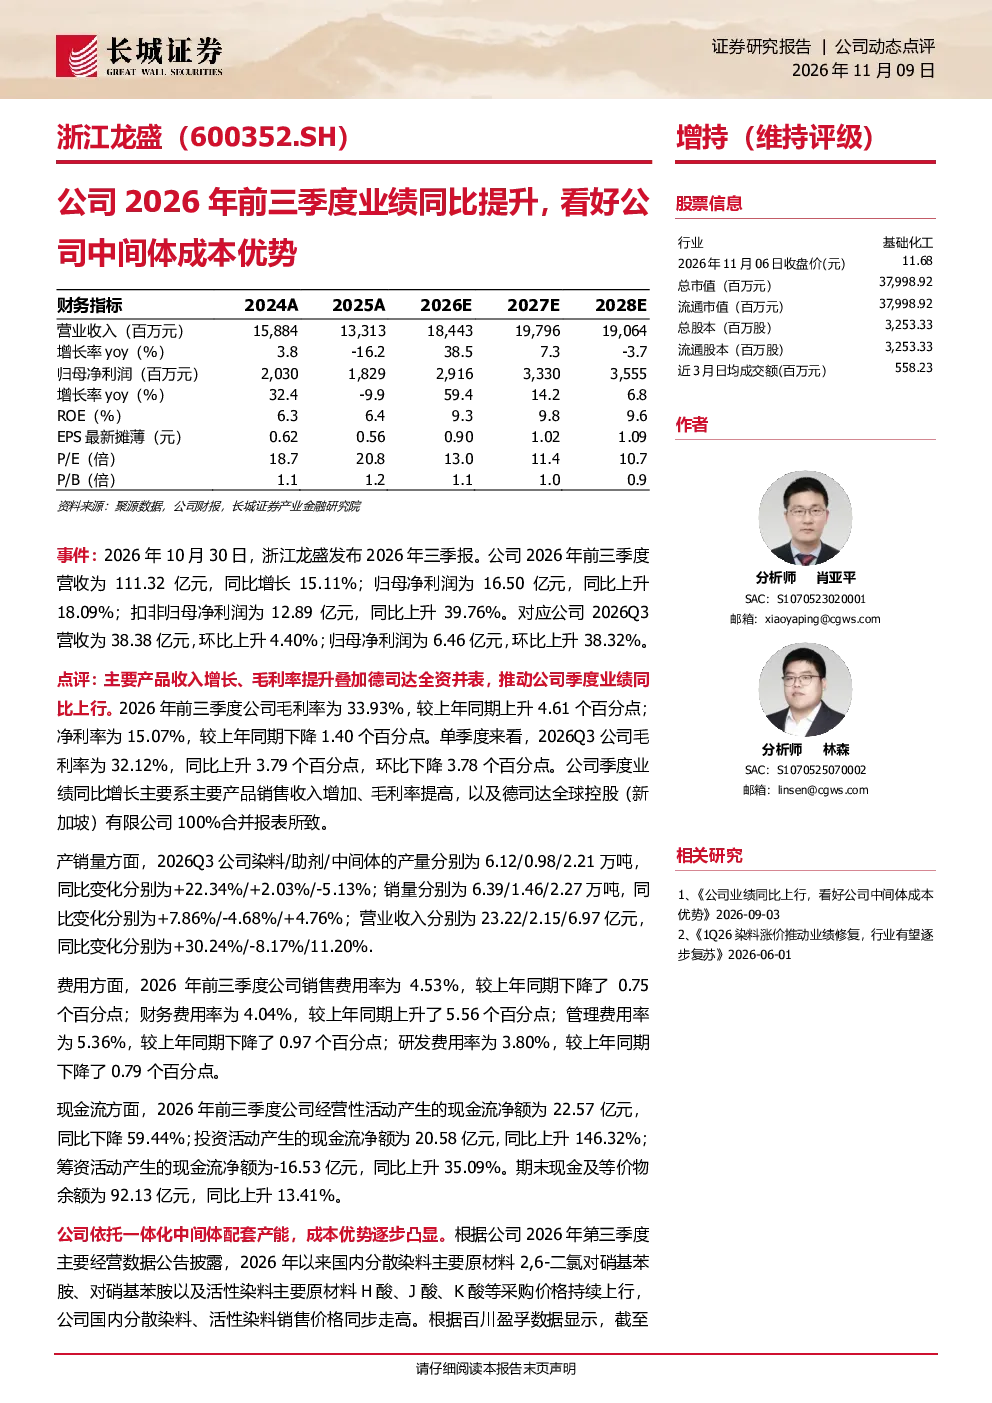
浙江龙盛2026年前三季度业绩同比提升,主要得益于主要产品收入增长、毛利率提升及德司达全资并表。公司依托一体化中间体配套产能,成本优势逐步凸显,有效对冲了原料涨价压力。具体来看,染料业务收入和销量均实现显著增长,同时毛利率同比提升4.61个百分点,显示出较强的盈利能力。此外,德司达的并表也贡献了重要业绩增量。公司通过产业链一体化布局,在中间体环节具备成本优势,这使其在染料价格上涨的市场环境中能够获得更多利润空间。
染料行业未来发展趋势如何?
染料行业未来发展趋势呈现多元化特点。一方面,环保政策趋严将推动行业向绿色化、高效化方向发展,低挥发性有机物(VOCs)和无毒无害染料成为研发重点。另一方面,下游应用领域如纺织、服装、涂料等对高性能、功能性染料的需求持续增长,推动产品升级。同时,全球供应链重构和地缘政治影响下,染料企业需要加强产业链协同和风险管控能力。浙江龙盛作为行业龙头,凭借其成本优势和研发投入,有望在行业变革中保持竞争优势。此外,数字化和智能化转型也将成为行业重要发展方向。
报告对浙江龙盛的核心分析点是什么?
报告对浙江龙盛的核心分析聚焦于其成本优势和一体化产业链布局。公司通过自建或合作方式构建了完整的中间体生产体系,显著降低了原材料采购成本,构筑了行业壁垒。报告详细分析了公司染料、助剂和中间体的产销量数据,显示其在核心产品上具备规模效应和成本控制能力。同时,德司达的并表不仅提升了收入规模,也强化了公司在高端染料市场的地位。此外,报告还评估了公司的费用结构和现金流状况,指出其费用控制能力较强,但投资性现金流大幅增加也需关注。
当前染料市场状况如何?
当前染料市场状况呈现供需结构性变化。一方面,受全球纺织业复苏和消费升级影响,高端染料需求有所增长,但整体市场仍面临产能过剩压力,价格波动较为频繁。另一方面,环保政策收紧导致部分中小企业退出市场,行业集中度进一步提升。原材料价格如苯酚、苯酐等受原油价格影响较大,传导至染料成本端存在不确定性。浙江龙盛凭借其成本优势和稳定的供应链,在当前市场环境中具备一定抗风险能力。但行业整体仍需关注原材料价格波动和下游需求变化带来的挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济波动、环保安全、产品价格波动、原材料价格波动和研发风险。宏观经济下行可能影响下游消费需求,进而影响染料销售。环保安全是染料行业重点监管领域,企业需持续投入环保设施建设和合规管理。产品价格波动受供需关系和市场竞争影响,可能导致公司盈利能力下降。原材料价格波动是行业普遍面临的风险,尤其是苯类、萘类等基础原料价格波动较大。研发风险则涉及新产品的市场接受度和技术迭代速度,若研发失败或落后于行业趋势,可能影响公司长期竞争力。