猜你想问
神火股份2026年前三季度业绩表现如何?
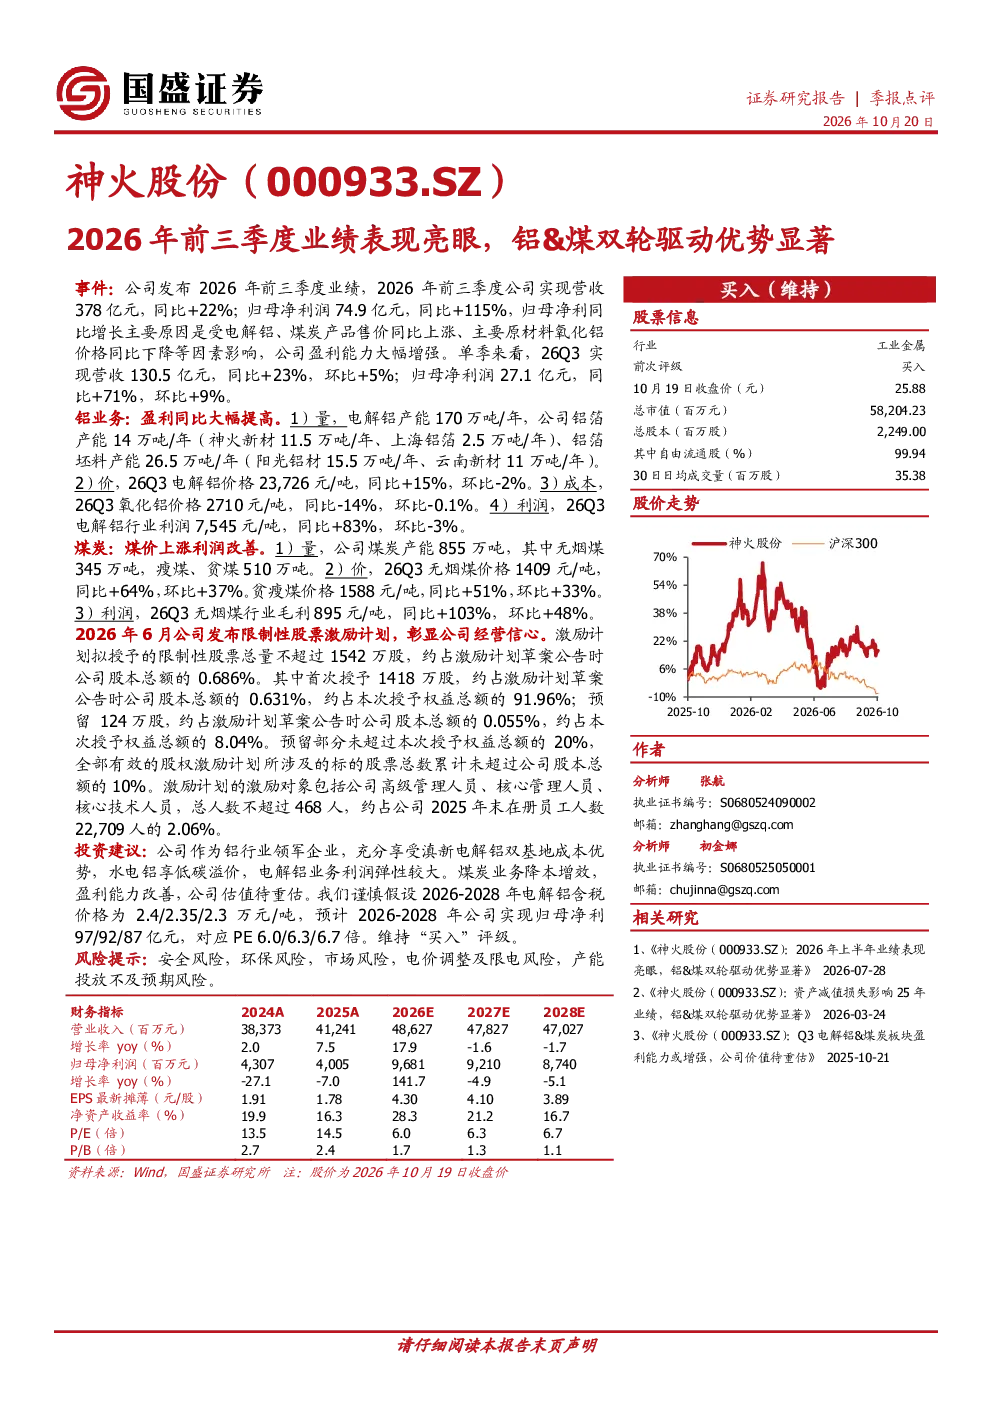
神火股份2026年前三季度实现营收378亿元,同比增长22%,归母净利润74.9亿元,同比增长115%。主要得益于电解铝和煤炭产品价格上涨,氧化铝价格下降,推动公司盈利能力大幅增强。单季来看,26Q3营收130.5亿元,同比增长23%,归母净利润27.1亿元,同比增长71%
铝行业发展趋势如何?
铝行业发展趋势显示,电解铝价格呈现波动但整体上涨趋势,26Q3电解铝价格为23,726元/吨,同比增长15%。同时,氧化铝价格下降,26Q3为2,710元/吨,同比下降14%,降低了铝企成本压力。行业利润大幅提升,26Q3电解铝行业利润为7,545元/吨,同比增长83%
神火股份报告重点分析了哪些方面?
神火股份报告重点分析了铝和煤炭两大业务板块。铝业务方面,报告详细披露了公司电解铝、铝箔产能布局及成本优势,如拥有滇新电解铝双基地,享受水电铝低碳溢价。煤炭业务方面,报告分析了公司煤炭产能结构及价格盈利情况,26Q3无烟煤价格同比上涨64%,毛利达895元/吨,同比增长103%
当前铝市场现状如何?
当前铝市场现状显示,电解铝价格虽环比略有下降,但同比仍显著上涨,26Q3价格同比增幅达15%。氧化铝价格则明显回落,26Q3同比下降14%,为铝企带来成本优势。行业整体利润水平大幅提升,电解铝行业利润同比增长83%,反映出市场供需关系改善及产品价格上行
神火股份面临哪些风险?
神火股份面临的主要风险包括:安全风险、环保风险、市场风险,需关注电解铝和煤炭市场价格波动;电价调整及限电风险,可能影响生产成本和产能释放;产能投放不及预期风险,需关注铝和煤炭项目进展。此外,激励计划虽有助于稳定团队,但长期经营仍需依赖市场环境变化
你可能感兴趣
2026年上半年业绩表现亮眼,铝&煤双轮驱动优势显著
有色金属国盛证券2026-07-28
年报点评报告:资产减值损失影响25年业绩,铝&煤双轮驱动优势显著
有色金属国盛证券2026-03-24
年报点评报告:2025年全年业绩表现亮眼,铝一体化布局优势显著
国盛证券2026-03-22
季报点评:Q3山东宏桥业绩表现亮眼,铝一体化布局优势显著
国盛证券2025-10-31
2026年前三季度业绩预告点评前三季度业绩亮眼,人形机器人零部件+卫星制造双线推进
中泰证券2026-10-15
联讯仪器2026年前三季度业绩预告点评:存储测试核心需求增量显著,AI驱动景气上行
国金证券2026-10-14
2024年一季报点评:Q1轨交业绩表现亮眼,轨交+新兴装备双轮驱动业绩增长
交运设备东方财富2024-05-13
金诚信(603979.SH)2026H1业绩表现亮眼,矿山服务+资源开发双轮驱动
西部证券2026-09-01
二季度业绩表现持续亮眼,双轮驱动战略初显成效
医药生物信达证券2023-08-07
业绩表现亮眼,API+制剂双轮驱动增长
医药生物中泰证券2021-08-24