猜你想问
这份研报的核心内容是什么?
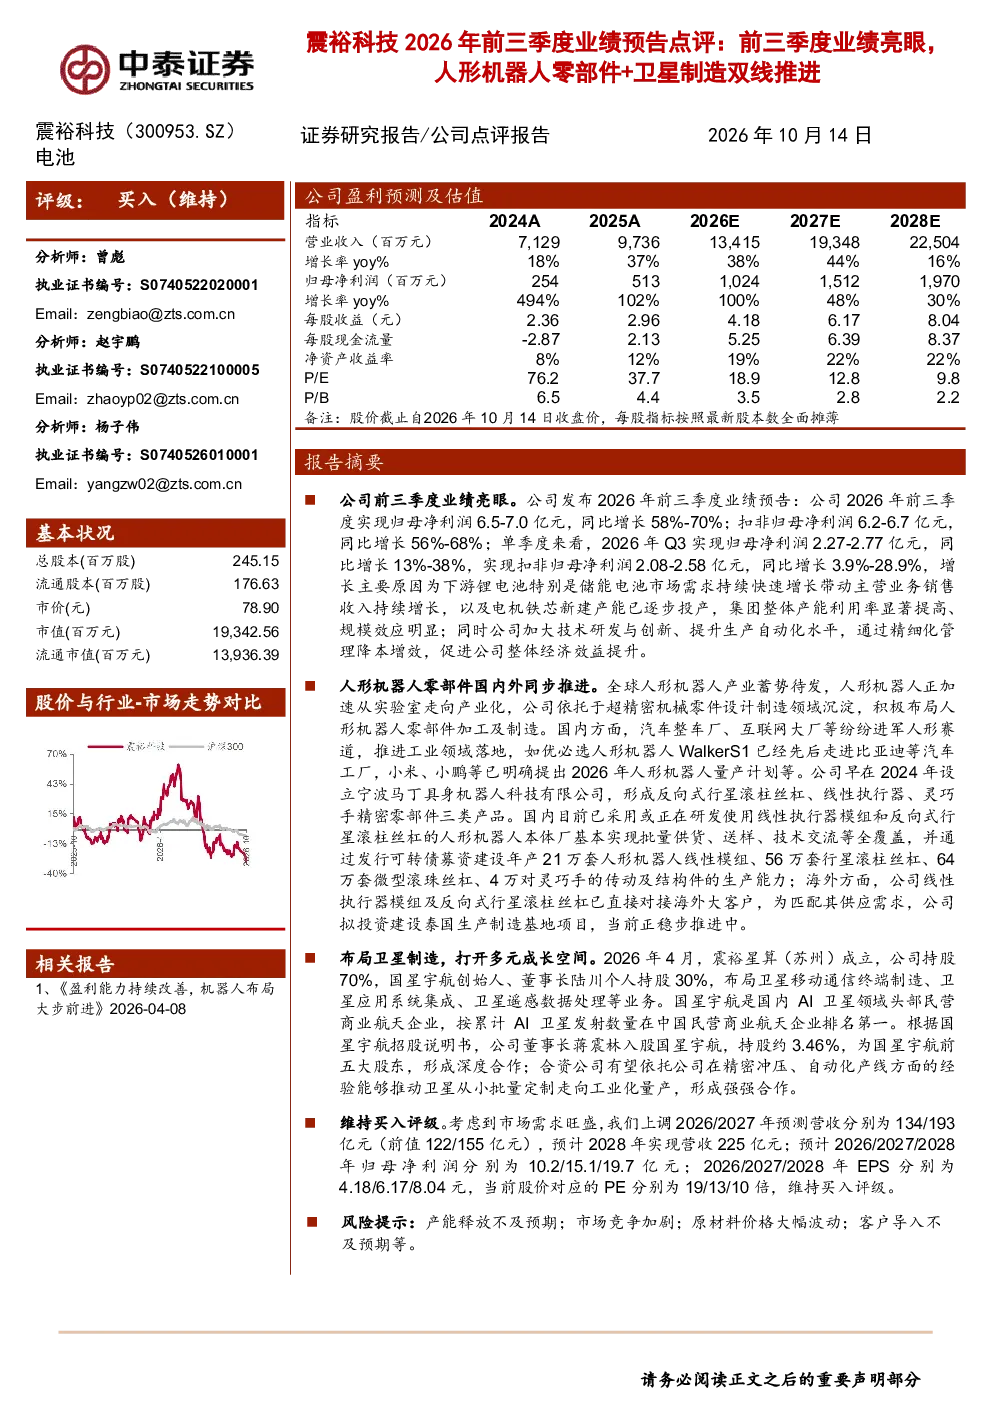
这份研报主要点评了公司2026年前三季度业绩预告,显示业绩亮眼。预计归母净利润6.5-7.0亿元,同比增长58%-70%;Q3预计归母净利润2.27-2.77亿元,同比增长13%-38%。增长主要得益于下游锂电池市场需求快速增长和电机铁芯产能提升,同时公司通过技术创新和精细化管理降本增效。研报还分析了公司在人形机器人零部件和卫星制造领域的双线推进战略。
人形机器人零部件和卫星制造赛道的发展趋势如何?
人形机器人零部件赛道方面,公司已实现线性执行器模组和反向式行星滚柱丝杠的批量供货,并计划通过可转债募资建设相关产能。海外市场方面,已对接大客户并拟投资泰国生产基地。卫星制造赛道方面,公司成立震裕星算与国星宇航合作,布局卫星移动通信终端制造等业务,依托双方优势推动卫星工业化量产。这些布局显示了公司在新兴技术领域的积极进取和多元成长空间。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长的核心驱动力,包括锂电池市场需求增长和电机铁芯产能提升,以及技术创新和精细化管理带来的降本增效。同时,重点分析了公司在人形机器人零部件和卫星制造领域的战略布局,包括国内外的同步推进、产能建设、客户对接和合资公司成立等具体举措,展现了公司在新兴技术领域的布局和未来成长潜力。
当前市场对这类公司的现状如何判断?
当前市场对这类公司普遍关注其技术创新能力和新兴市场布局。公司通过技术创新和精细化管理实现了业绩增长,并在人形机器人零部件和卫星制造等新兴领域积极布局,展现了较强的前瞻性和成长潜力。市场对其未来业绩增长和新兴领域发展持积极态度,但同时也关注产能释放、市场竞争、原材料价格波动和客户导入等风险因素。
研报提到了哪些风险提示?
研报提示了几个主要风险:产能释放可能不及预期,影响业绩增长;市场竞争加剧可能压缩利润空间;原材料价格大幅波动可能增加成本压力;客户导入不及预期可能影响未来收入。这些风险因素需要投资者关注,并在投资决策中综合考虑。
你可能感兴趣
2026年前三季度业绩预告点评:前三季度业绩高增,金洲精工+矿山注入打开天花板
有色金属东吴证券2026-10-14
源达信息-2023年前三季度经济数据点评:整体持续稳步复苏,汽车制造等行业工业增加值亮眼
源达信息技术2023-10-18
2023年前三季度经济数据点评:整体持续稳步复苏,汽车制造等行业工业增加值亮眼
源达信息2023-10-18
2026年前三季度业绩预告点评:Q3业绩高增,高端TV SoC持续放量
电子设备东吴证券2026-10-09
2026年前三季度业绩预告点评:Q3业绩有望超预期,海外AIDC业务打开长期成长空间
机械设备东吴证券2026-10-14
联讯仪器2026年前三季度业绩预告点评:存储测试核心需求增量显著,AI驱动景气上行
国金证券2026-10-14
2026年前三季度业绩预告点评报告:利润端预计高增长,有望持续受益于AI高景气度
信息技术华龙证券2026-10-14
汽车与零部件行业周报:长安金钟罩固态电池2026年三季度前搭载机器人及装车验证,小鹏人形机器人2026年底量产
交运设备上海证券2026-03-03
2024年前三季度业绩预增点评:低基数+权益回暖,单Q3净利润增速亮眼
金融华创证券2024-10-16
2018年前三季度业绩预告修正点评:受益鸡肉价格上涨,大幅上修前三季度业绩
农林牧渔华创证券2018-10-15