猜你想问
这份研报主要分析了什么内容?
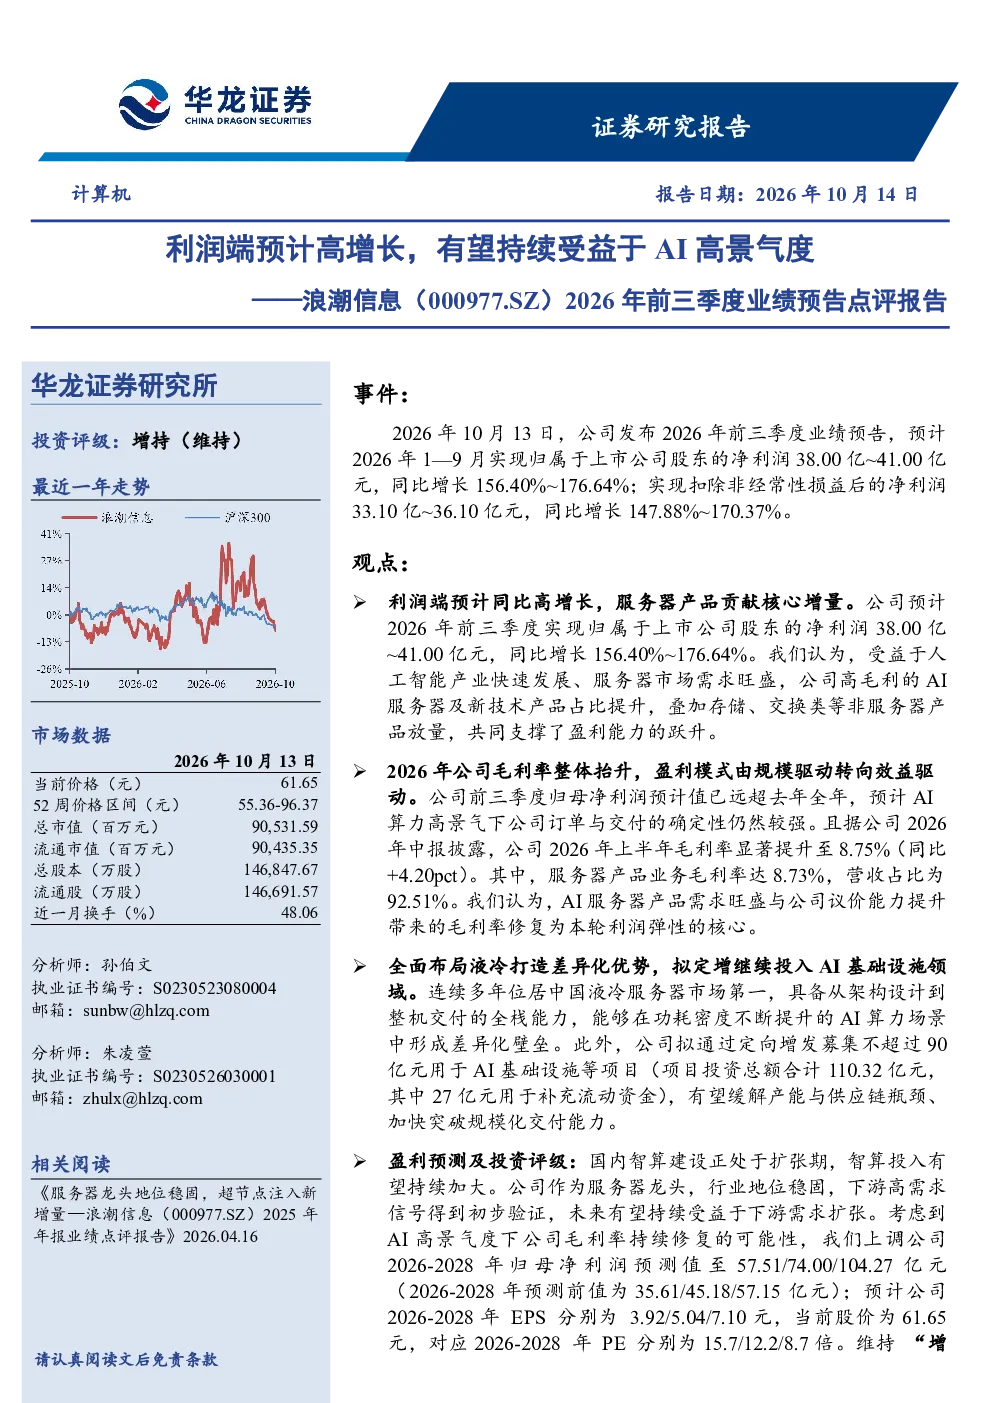
这份研报主要分析了浪潮信息2026年前三季度的业绩预告,指出公司利润端预计实现高增长,主要受益于AI算力高景气度。报告显示,归母净利润预计同比增长156.40%~176.64%,扣非净利润同比增长147.88%~170.37%。服务器产品是核心增长动力,AI服务器及新技术产品占比提升,同时存储、交换类产品也贡献了增量。报告还强调了公司毛利率的提升,由规模驱动转向效益驱动,AI算力高景气下订单与交付确定性较强。
AI服务器赛道的发展趋势如何?
AI服务器赛道正处于快速发展阶段,智算建设进入扩张期,对AI服务器的需求持续加大。报告指出,AI服务器需求旺盛,浪潮信息凭借其液冷技术布局和全栈能力,在AI算力场景中形成差异化壁垒。国内液冷服务器市场第一的位置进一步巩固了其行业地位。未来,随着AI应用的普及和算力需求的提升,AI服务器市场有望持续增长,相关企业将受益于这一趋势。
报告中重点分析了哪些方面?
报告重点分析了浪潮信息的利润增长点、毛利率提升、液冷技术布局以及未来盈利预测。在利润增长方面,报告指出服务器产品贡献核心增量,AI服务器及新技术产品占比提升。在毛利率提升方面,公司由规模驱动转向效益驱动,AI算力高景气下订单与交付确定性较强。液冷技术布局方面,公司连续多年位居中国液冷服务器市场第一,具备全栈能力。盈利预测方面,报告上调了2026-2028年的归母净利润预测值,维持“增持”评级。
当前AI服务器市场的现状如何?
当前AI服务器市场正处于高景气度阶段,智算建设进入扩张期,对AI服务器的需求持续增长。报告指出,AI服务器需求旺盛,浪潮信息凭借其技术优势和行业地位,受益于这一市场趋势。国内液冷服务器市场第一的位置进一步巩固了其竞争力。同时,AI算力高景气下订单与交付确定性较强,为相关企业提供了良好的发展机遇。市场竞争也在加剧,企业需要不断提升技术能力和产品竞争力。
研报中提到了哪些风险提示?
研报中提到了多项风险提示,包括政策落地不及预期、下游需求持续性不及预期、市场竞争加剧、毛利率不及预期以及宏观经济不及预期。政策落地不及预期可能导致市场需求变化,下游需求持续性不及预期可能影响公司业绩增长,市场竞争加剧可能压缩利润空间,毛利率不及预期可能影响盈利能力,宏观经济不及预期可能对整体市场环境造成影响。这些风险需要投资者关注。