猜你想问
这份研报的核心内容是什么?
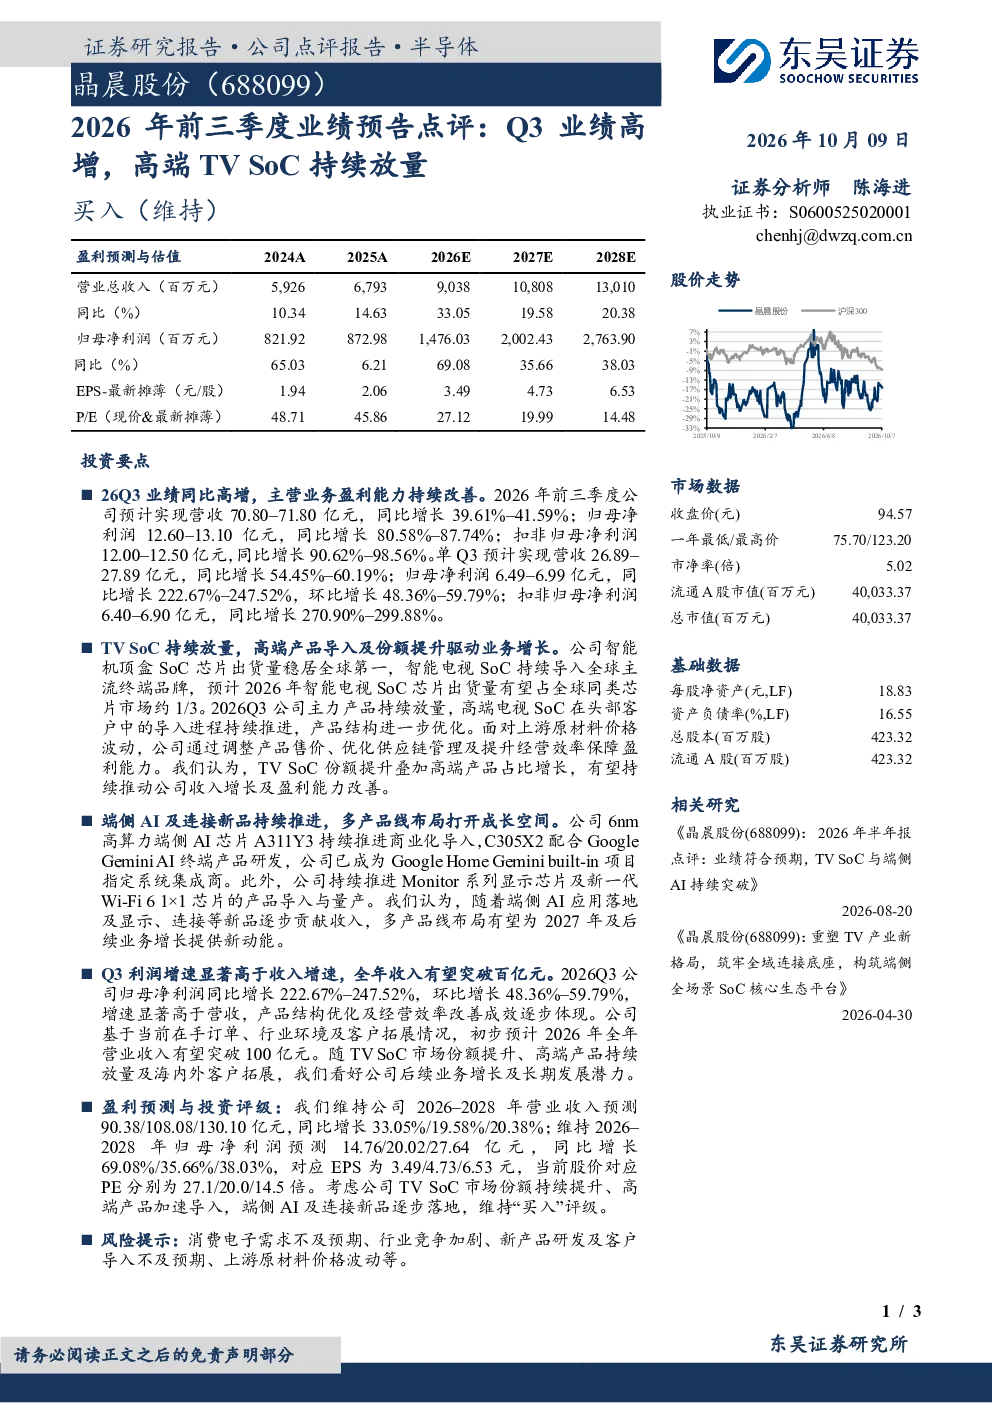
本报告点评了2026年前三季度业绩预告,核心亮点是Q3业绩高增,营收和净利润均实现大幅同比增长。公司TV SoC芯片持续放量,高端产品在头部客户中导入进程推进,产品结构优化明显。报告详细分析了营收、利润的具体数据,以及TV SoC的市场地位和增长驱动因素。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势显示,高端化、智能化是主要方向。TV SoC芯片市场持续增长,市场份额向头部企业集中。同时,端侧AI芯片和连接技术成为新的增长点,如6nm高算力AI芯片和Wi-Fi 6芯片逐步贡献收入。行业竞争加剧,但头部企业凭借技术优势有望保持领先地位。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、业务增长驱动因素、盈利能力改善措施。报告详细解读了Q3营收和净利润的同比增长情况,以及TV SoC芯片的放量进程。此外,报告还探讨了公司多产品线布局,包括端侧AI芯片和连接新品的市场化进展,以及未来增长动力来源。
当前市场对该公司有何判断?
当前市场对该公司判断积极,主要基于其业绩高增和产品结构优化。公司TV SoC芯片出货量全球领先,高端产品导入顺利,盈利能力改善明显。未来增长动力包括市场份额提升、高端产品持续放量及海内外客户拓展。公司已获得Google Home Gemini built-in项目指定系统集成商资格,进一步验证其技术实力。
研报提示了哪些风险?
研报提示的主要风险包括消费电子需求不及预期、行业竞争加剧、新产品研发及客户导入不及预期、上游原材料价格波动等。这些风险可能影响公司业绩表现和盈利能力。公司需持续提升产品竞争力,优化供应链管理,以应对市场变化。此外,新产品研发和客户导入的进度也存在不确定性,可能影响未来增长。
你可能感兴趣
2024年前三季度业绩预告点评:配套车型放量&规模效应驱动业绩高增
电子设备华龙证券2024-10-15
2026年半年报点评:业绩符合预期,TV SoC与端侧AI持续突破
电子设备东吴证券2026-08-20
2017年前三季度业绩预告点评:旅游地产领跑者,Q3业绩大幅预增
房地产国信证券2017-10-16
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
2022年三季报业绩预告点评:Q3营收持续高增,期待新品放量
民生证券2022-10-21
2021年三季度业绩预告点评:Q3利润持续高增,建筑设计软件公测版即将发布
信息技术华创证券2021-10-15
2024年三季度业绩预告点评:Q3归母净利润预计增长50%-70%,盈利持续高增
机械设备东吴证券2024-10-14
2023年三季度业绩预告点评:切割设备+耗材+代工三维共振,Q3业绩持续高增
西部证券2023-10-16
2024年前三季度业绩预告点评:大客户模切&华阳通双轮驱动,24年前三季度业绩高增
电子设备华创证券2024-10-14