猜你想问
金诚信2026年中报核心数据有哪些?
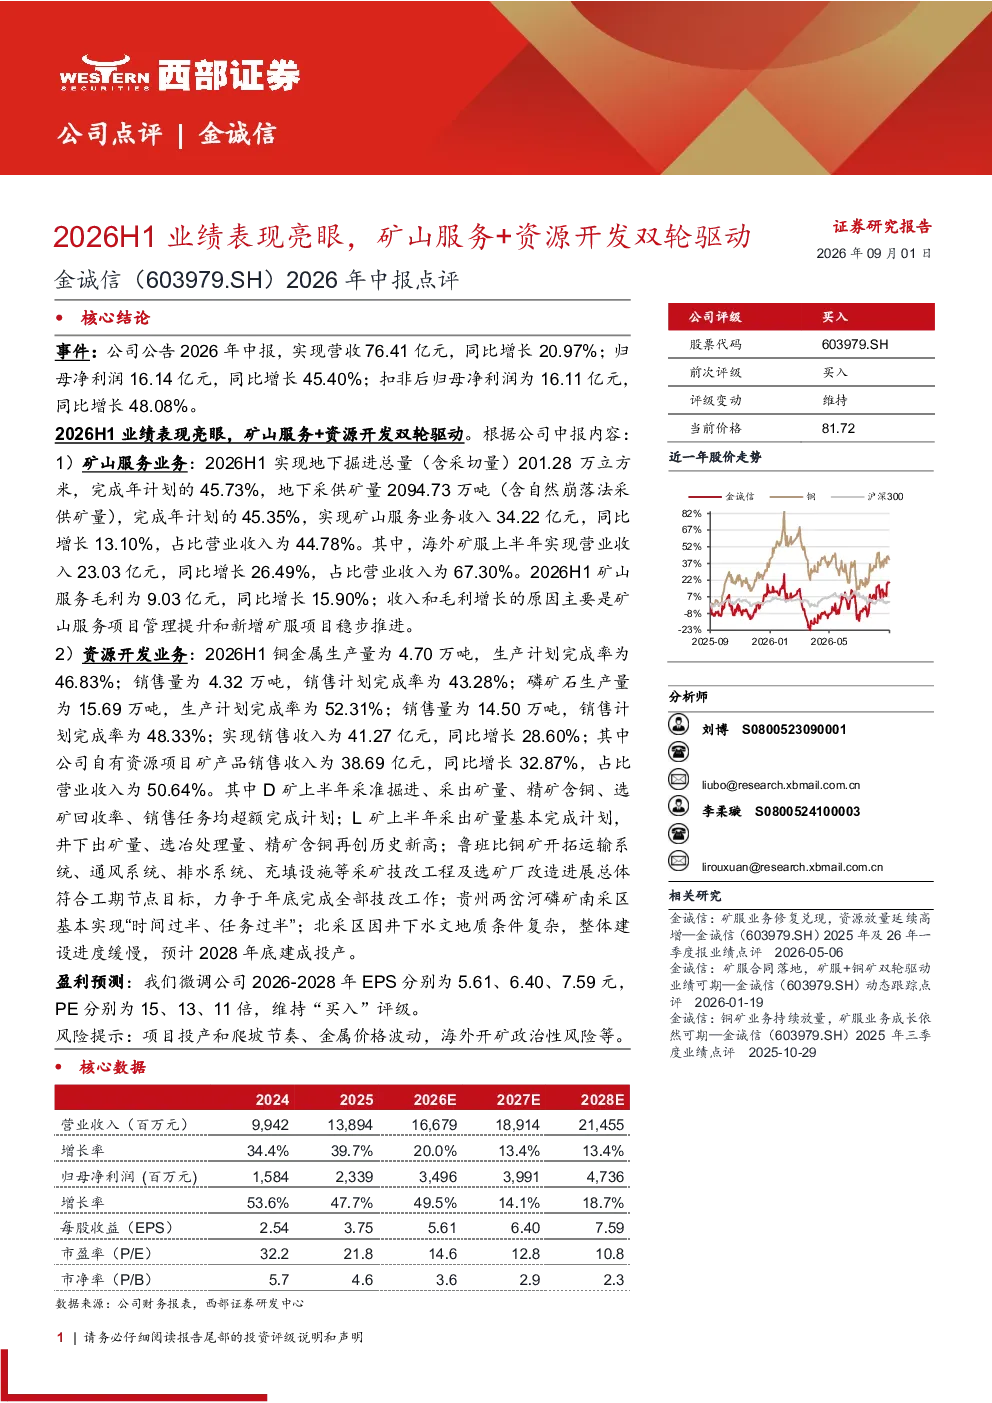
金诚信2026年中报显示,公司实现营收76.41亿元,同比增长20.97%;归母净利润16.14亿元,同比增长45.40%;扣非后归母净利润16.11亿元,同比增长48.08%。矿山服务业务收入34.22亿元,同比增长13.10%,占比44.78%;资源开发业务实现销售收入41.27亿元,同比增长28.60%
矿山服务业务表现如何?
矿山服务业务方面,金诚信2026H1地下掘进总量201.28万立方米,完成年计划的45.73%;地下采供矿量2094.73万吨,完成年计划的45.35%。实现矿山服务业务收入34.22亿元,同比增长13.10%,海外矿服收入23.03亿元,同比增长26.49%,占比67.30%。矿山服务毛利9.03亿元,同比增长15.90%,主要得益于项目管理提升和新增项目推进。
资源开发业务有哪些亮点?
资源开发业务方面,金诚信2026H1铜金属生产量4.70万吨,销售量4.32万吨;磷矿石生产量15.69万吨,销售量14.50万吨。实现销售收入41.27亿元,同比增长28.60%。自有资源项目矿产品销售收入38.69亿元,同比增长32.87%,占比50.64%。D矿各项指标超额完成计划;L矿井下出矿量、选冶处理量再创历史新高;鲁班比铜矿技改工程进展顺利;贵州两岔河磷矿南采区基本达产,北采区预计2028年底投产。
报告对行业发展趋势有何分析?
报告显示,矿山服务与资源开发双轮驱动是金诚信2026H1业绩亮眼的关键。矿山服务业务持续提升海外市场占比,资源开发业务自有项目进展顺利,体现了行业对专业化、规模化资源整合的需求。未来,随着技术进步和项目爬坡,公司有望在行业整合中占据更有利位置。
报告提示哪些风险?
报告提示的主要风险包括项目投产和爬坡节奏的不确定性、金属价格波动对业绩的影响,以及海外开矿可能面临的政治性风险。这些风险需关注,但报告中未涉及具体投资建议。
你可能感兴趣
矿山服务业绩稳定,资源开发销量上涨,双轮驱动成效显著-2024年报及2025年一季报点评
长城证券2025-05-20
矿山服务+资源开发双轮驱动,价值或迎重估
建筑建材华西证券2021-08-29
晨会聚焦:金诚信(603979):立足自身服务优势,掘金矿山资源开发
中泰证券2022-03-21
金诚信:矿山资源开发业务已形成有效业绩推动
建筑建材东兴证券2024-08-28
公司事件点评报告:公司业绩表现亮眼,AI算力硬件与AI算力服务业务双轮驱动
信息技术华鑫证券2026-02-05
金诚信:矿山资源开发已进入加速成长期
建筑建材东兴证券2024-10-30
金诚信(603979.SH):矿产品产量爆发式增长,资源弹性仍在提升
东兴证券2025-05-15
2024年一季报点评:Q1轨交业绩表现亮眼,轨交+新兴装备双轮驱动业绩增长
交运设备东方财富2024-05-13
2026年上半年业绩表现亮眼,铝&煤双轮驱动优势显著
有色金属国盛证券2026-07-28
业绩表现亮眼,国内外业务双轮驱动增长
西南证券2025-11-06