猜你想问
浙江龙盛最新半年报核心内容有哪些?
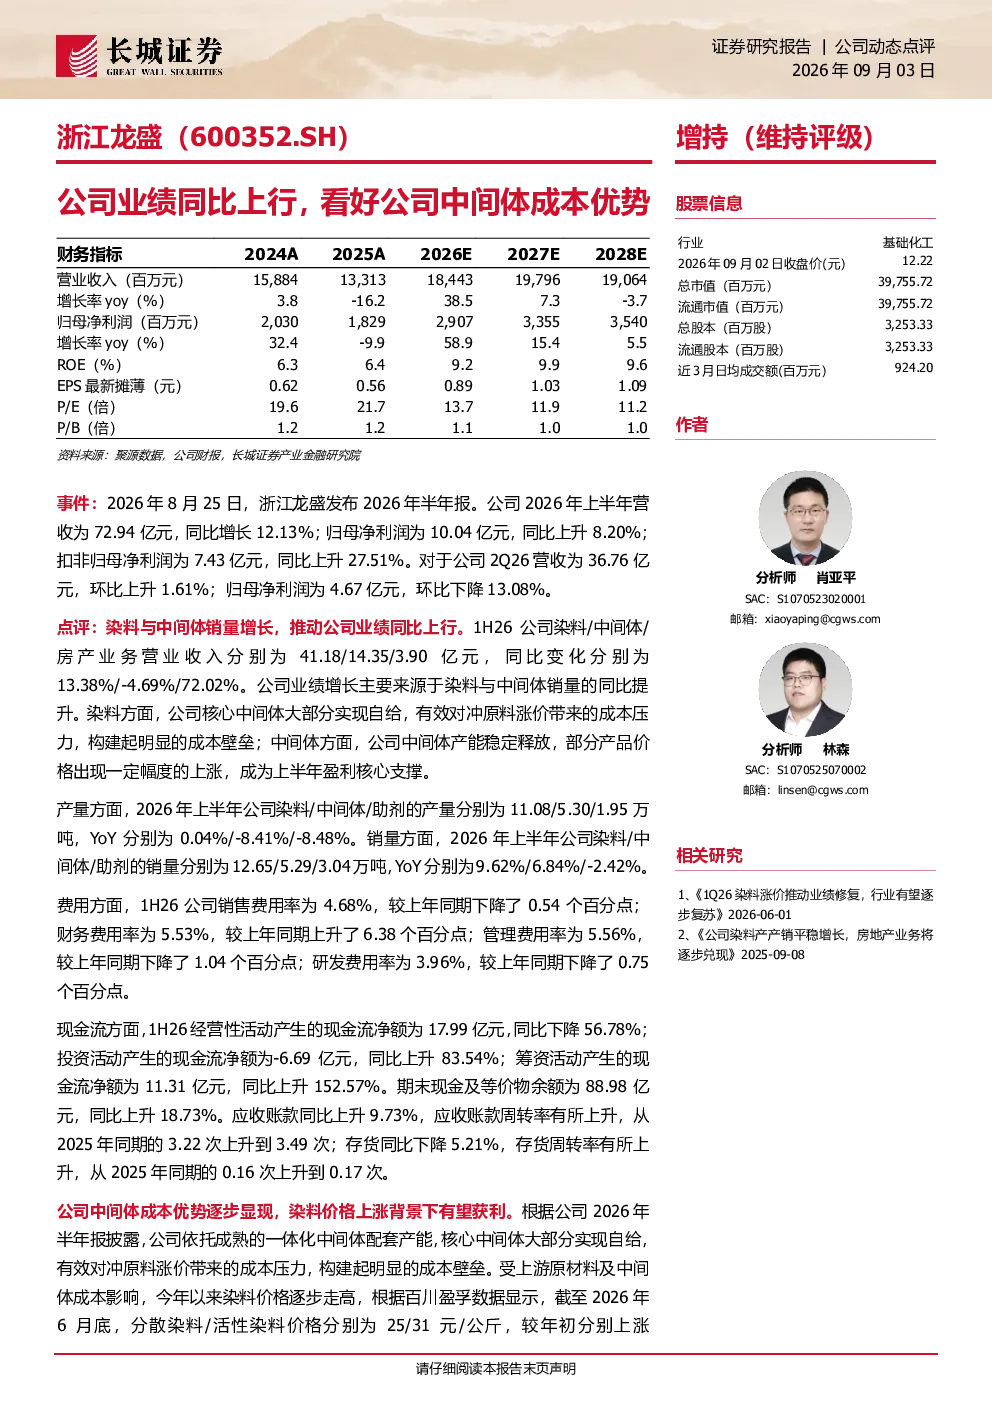
浙江龙盛2026年上半年营收72.94亿元,同比增长12.13%;归母净利润10.04亿元,同比上升8.20%;扣非归母净利润7.43亿元,同比上升27.51%。染料/中间体/房产业务收入分别为41.18/14.35/3.90亿元,同比变化13.38%/-4.69%/72.02%。公司核心中间体大部分实现自给,有效对冲原料涨价压力,染料价格上涨,公司凭借成本优势有望获利。
染料行业发展趋势如何?
染料行业受原材料价格波动影响较大,浙江龙盛通过核心中间体自给构建成本壁垒,有效应对市场变化。染料价格上涨时,公司凭借成本优势有望获利。未来行业需关注环保政策变化及新技术应用,持续提升产品附加值是企业发展的关键。
浙江龙盛报告重点分析了哪些方面?
报告重点分析了公司业绩表现、成本优势、房地产业务贡献及财务状况。公司染料/中间体/助剂销量分别同比增长9.62%/6.84%/-2.42%,销售费用率下降,但财务费用率上升。华兴新城“湾上”项目精装修完成,持续贡献现金流,支撑公司稳健发展。
当前染料市场现状如何?
当前染料市场价格波动明显,分散染料/活性染料分别上涨47.06%/40.91%,行业竞争加剧。浙江龙盛凭借核心中间体自给及规模效应,成本优势显著,有效对冲原料涨价压力。但需关注行业周期性波动及环保安全风险。
浙江龙盛研报提示哪些风险?
研报提示需关注宏观经济波动、环保安全、产品价格波动、原材料价格波动及研发风险。公司经营性现金流净额下降,但投资性及筹资性现金流改善,期末现金及等价物余额上升。需警惕行业周期性风险及政策变化影响。
你可能感兴趣
【研选】央行宣布年内首次降准,将向市场提供长期流动性约1万亿元,分析师看好券商板块适合筑底阶段与反弹早周期布局;公司是三代制冷剂领先企业,上游配套氢氟酸形成成本优势,三代制冷剂价格有望进入持续上行通道
未知机构2024-01-25
公司中间体成本优势
长城证券2026-09-04
收购君健塑胶与投资抗生素中间体项目将最大限度发挥公司资源和成本优势
医药生物中泰证券2011-03-15
公司信息更新报告:产品提价叠加成本优势,公司业绩或创历史新高
基础化工开源证券2022-01-13
公司业绩短暂承压触底,看好公司一体化优势驱动长期发展
长城证券2023-09-20
公司业绩短暂承压触底,看好公司一体化优势驱动长期发展
农林牧渔长城证券2023-11-06
19年公司业绩承压,看好公司长期竞争优势
交通运输山西证券2020-01-14
铜价上行助力成本相对优势增强持续看好复合铜箔此前宁德时代牵头
未知机构2024-07-05
1H24公司业绩同比实现高增长,看好公司塞尔维亚基地扩建
轻工制造长城证券2024-09-20
长城证券_公司报告_制冷剂价格持续上行推动公司业绩增长,看好邵武永和运营效率逐步提升_氟化工_肖亚平,林森
基础化工长城证券2025-11-09