猜你想问
浙江龙盛研报核心内容是什么?
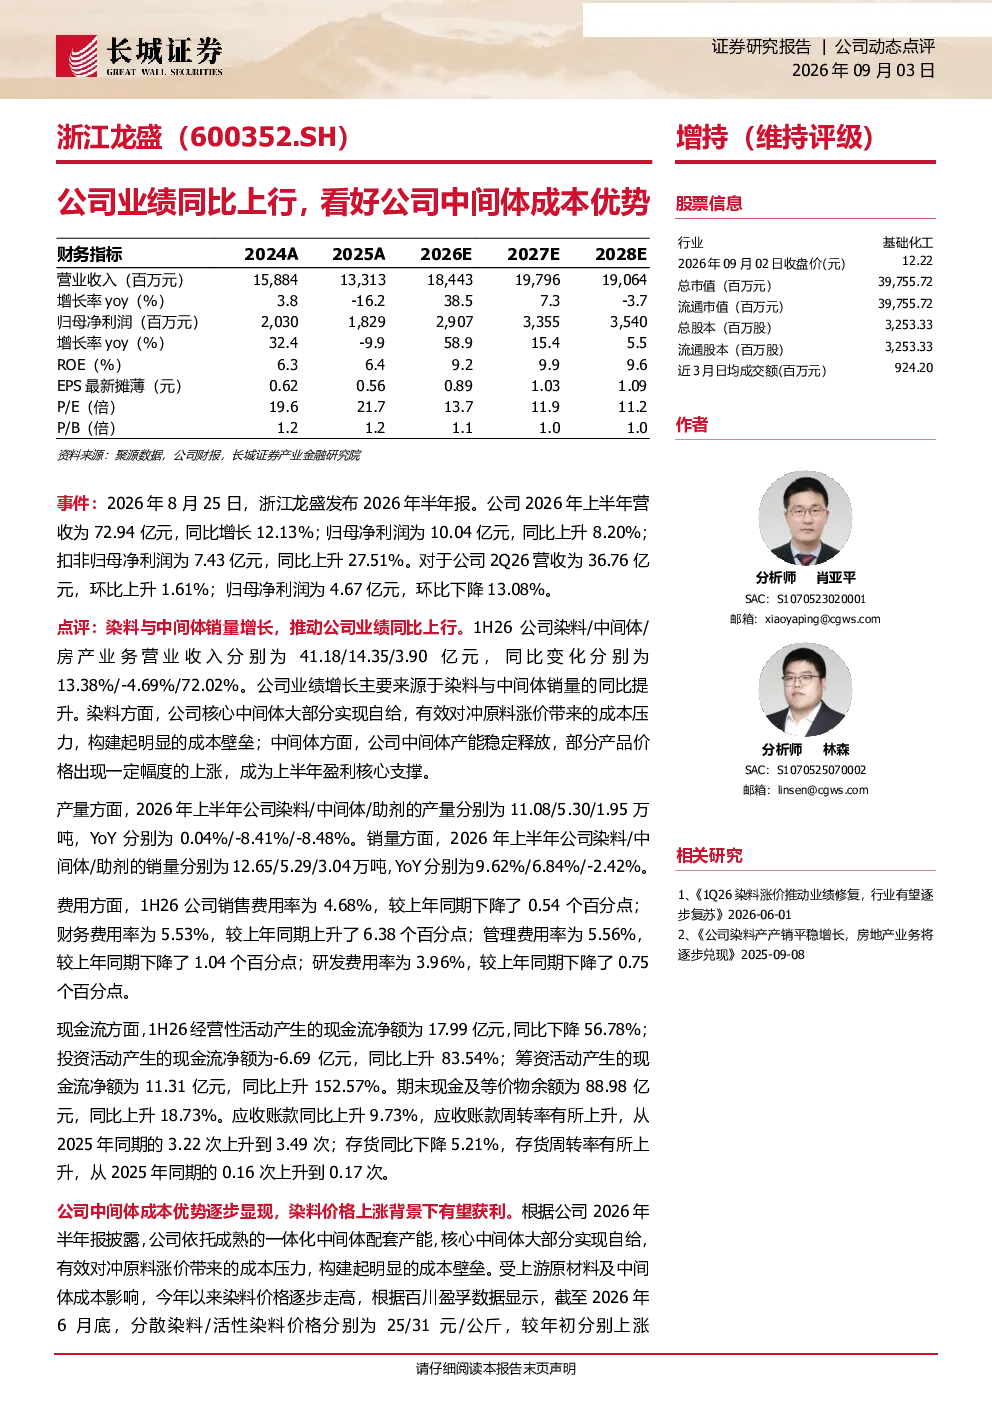
浙江龙盛研报指出,公司中间体成本优势显著,核心中间体大部分自给,有效对冲原料涨价压力。染料价格上涨背景下,公司有望获利。报告还分析了公司染料与中间体销量增长是主要驱动力,以及房地产业务有序推进,自持项目贡献稳定现金流等核心观点。
染料与中间体行业发展趋势如何?
染料与中间体行业发展趋势显示,随着下游需求稳定增长,行业集中度提升,龙头企业在成本控制和产品创新方面具备明显优势。浙江龙盛作为行业龙头,通过核心中间体自给,有效应对原料价格波动,展现出较强的市场竞争力。未来,行业技术升级和环保要求提高将推动行业向高端化、绿色化方向发展。
研报重点分析了浙江龙盛的哪些方面?
研报重点分析了浙江龙盛的业绩表现、成本优势、业务结构及财务状况。报告显示,公司2026年上半年营收72.94亿元,同比增长12.13%;归母净利润10.04亿元,同比上升8.20%。核心中间体自给率提升,有效对冲原料成本上涨。同时,报告也关注了公司染料/中间体/助剂产量与销量变化,以及房地产业务进展。
当前染料与中间体市场现状如何?
当前染料与中间体市场现状呈现需求稳定增长态势,但原料价格波动对行业利润率造成一定压力。浙江龙盛凭借成本优势和产品结构优化,展现出较强的抗风险能力。行业竞争格局持续优化,龙头企业市场份额提升。染料价格上涨背景下,具备成本优势的企业有望获得更高利润空间。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响下游需求,环保安全政策收紧可能增加企业运营成本,产品价格和原材料价格波动直接影响企业盈利能力,以及研发投入不足可能削弱企业长期竞争力。此外,房地产市场波动也可能影响公司房地产业务发展。这些风险需持续关注,以评估投资风险。
你可能感兴趣
浙江龙盛(600352.SH)公司业绩同比上行,看好公司中间体成本优势
长城证券2026-09-03
收购君健塑胶与投资抗生素中间体项目将最大限度发挥公司资源和成本优势
医药生物中泰证券2011-03-15
成本优势显著的染料中间体细分龙头
国金证券2021-12-31
基础化工行业中间体行业深度:从产业链转移及竞争力优势角度研判中间体行业发展趋势
基础化工国金证券2018-12-03
价格下跌致中报下滑,中间体开建继续降成本
农林牧渔安信证券2019-08-18
关键中间体并线降成本,草铵膦供需失衡助反弹
农林牧渔华西证券2020-03-12
公司信息更新报告:成本优势显著出栏稳步增长,行业龙头业绩持续兑现
农林牧渔开源证券2025-03-21
康德莱深度报告:深耕输注穿刺行业,成本优势+产品创新升级助力公司持续成长蜕变
医药生物上海证券2022-03-21
金禾实业公司深度更新报告:具备绝对成本及产业链优势,长期看好公司成长
基础化工国金证券2021-04-09
公司深度报告:成本优势构筑坚实壁垒,产能扩张巩固龙头地位
有色金属长城证券2019-08-27