猜你想问
雅葆轩2026年前三季度营收增长29%的原因是什么?
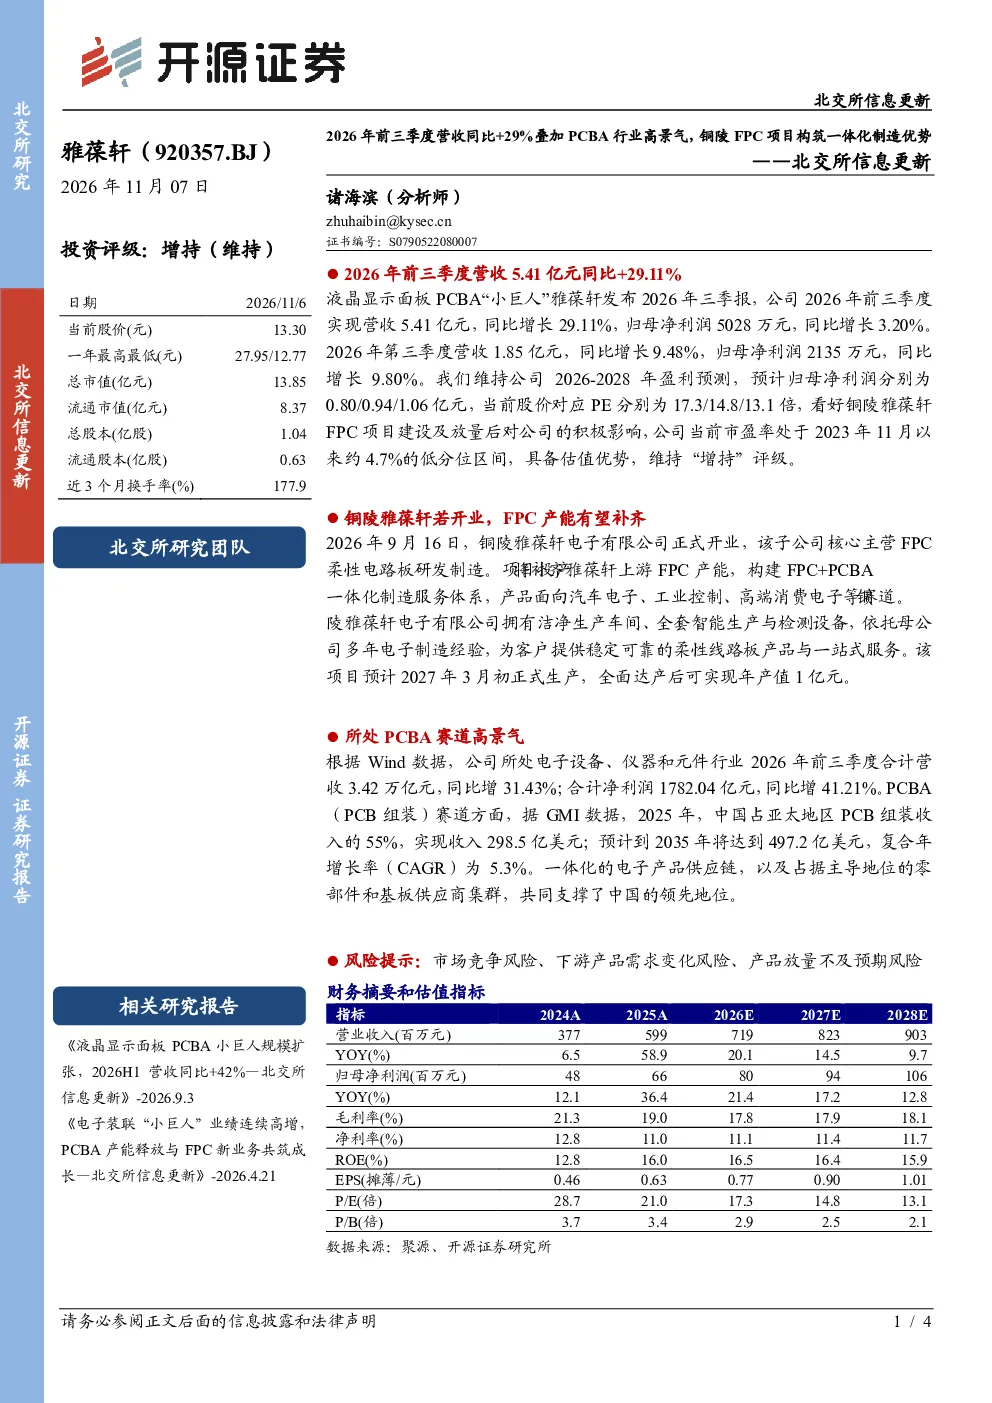
雅葆轩2026年前三季度营收增长29.11%主要得益于铜陵FPC项目的顺利推进及产能释放,该项目补齐了公司上游FPC产能短板,构建了FPC+PCBA一体化制造服务体系,同时受益于PCBA行业整体高景气度,产品面向汽车电子、工业控制、高端消费电子等高增长赛道,有效提升了公司整体营收表现。
PCBA行业未来发展趋势如何?
PCBA行业未来发展趋势向好,根据Wind数据,2026年前三季度电子设备、仪器和元件行业营收同比增长31.43%,净利润同比增长41.21%。据GMI数据,中国占亚太地区PCB组装收入的比例持续提升,2025年达到55%,预计到2035年将达到497.2亿美元,复合年增长率5.3%,行业长期增长动力强劲。
铜陵雅葆轩FPC项目对公司有何重要意义?
铜陵雅葆轩FPC项目对公司具有重要意义,项目投产将补齐雅葆轩上游FPC产能,构建FPC+PCBA一体化制造服务体系,提升公司产业链协同效应。项目全面达产后可实现年产值1亿元,同时产品面向高景气赛道,为公司带来持续增长动力,是公司未来发展的关键增长点。
当前雅葆轩的市场表现如何?
当前雅葆轩市场表现良好,公司2026年前三季度归母净利润同比增长3.20%,虽然增速相对营收较低,但公司维持2026-2028年盈利预测,预计归母净利润分别为0.80/0.94/1.06亿元,当前股价对应PE分别为17.3/14.8/13.1倍,市盈率处于2023年11月以来约4.7%的低分位区间,具备估值优势。
该研报提示了哪些风险?
该研报提示了市场竞争风险、下游产品需求变化风险、产品放量不及预期风险。市场竞争方面,PCBA行业参与者众多,竞争激烈可能导致价格压力;下游产品需求变化可能影响公司订单稳定性;产品放量不及预期则可能影响公司营收和盈利目标的实现,需密切关注相关风险因素。
你可能感兴趣
北交所信息更新:海工油气行业景气向上,海工软管高增叠加海外项目实现突破,2026H1营收同比+11.2%
开源证券2026-08-21
北交所信息更新:液晶显示面板PCBA小巨人规模扩张,2026H1营收同比+42%
电子设备开源证券2026-09-02
中小盘信息更新:2026年前三季度收入表现稳健,X-BIONIC营收延续高增
商贸零售开源证券2026-11-01
北交所信息更新:依托FPC技术拓展PCB硬板+光模块设备领域,2026H1营收同比增长23%
开源证券2026-09-11
美邦科技:北交所信息更新 BDO-四氢呋喃产业链景气抬升,2026年前三季度归母净利润扭亏为盈
开源证券2026-10-31
北交所信息更新:2026年前三季营收增4.93%,机器人+电动踏板驱动关节研发推进
开源证券2026-11-06
收购帝柯三家公司+2.29亿投资泰国新工厂,2025Q1-3营收同比+29%——北交所信息更新
开源证券2025-11-07
合作设立美丽健康基金,2025Q1-Q3营收同比增长29%——北交所信息更新
开源证券2025-11-09
北交所信息更新:Matter协议新品落地+海外拓市构筑成长动能,2026H1营收同比+4.16%、归母净利承压
电子设备开源证券2026-08-28
北交所信息更新:PCBA小巨人乘风而起,新产能打开成长空间Q3营收同比高增87%
开源证券2025-10-14