猜你想问
美邦科技最新财报显示什么重要信息?
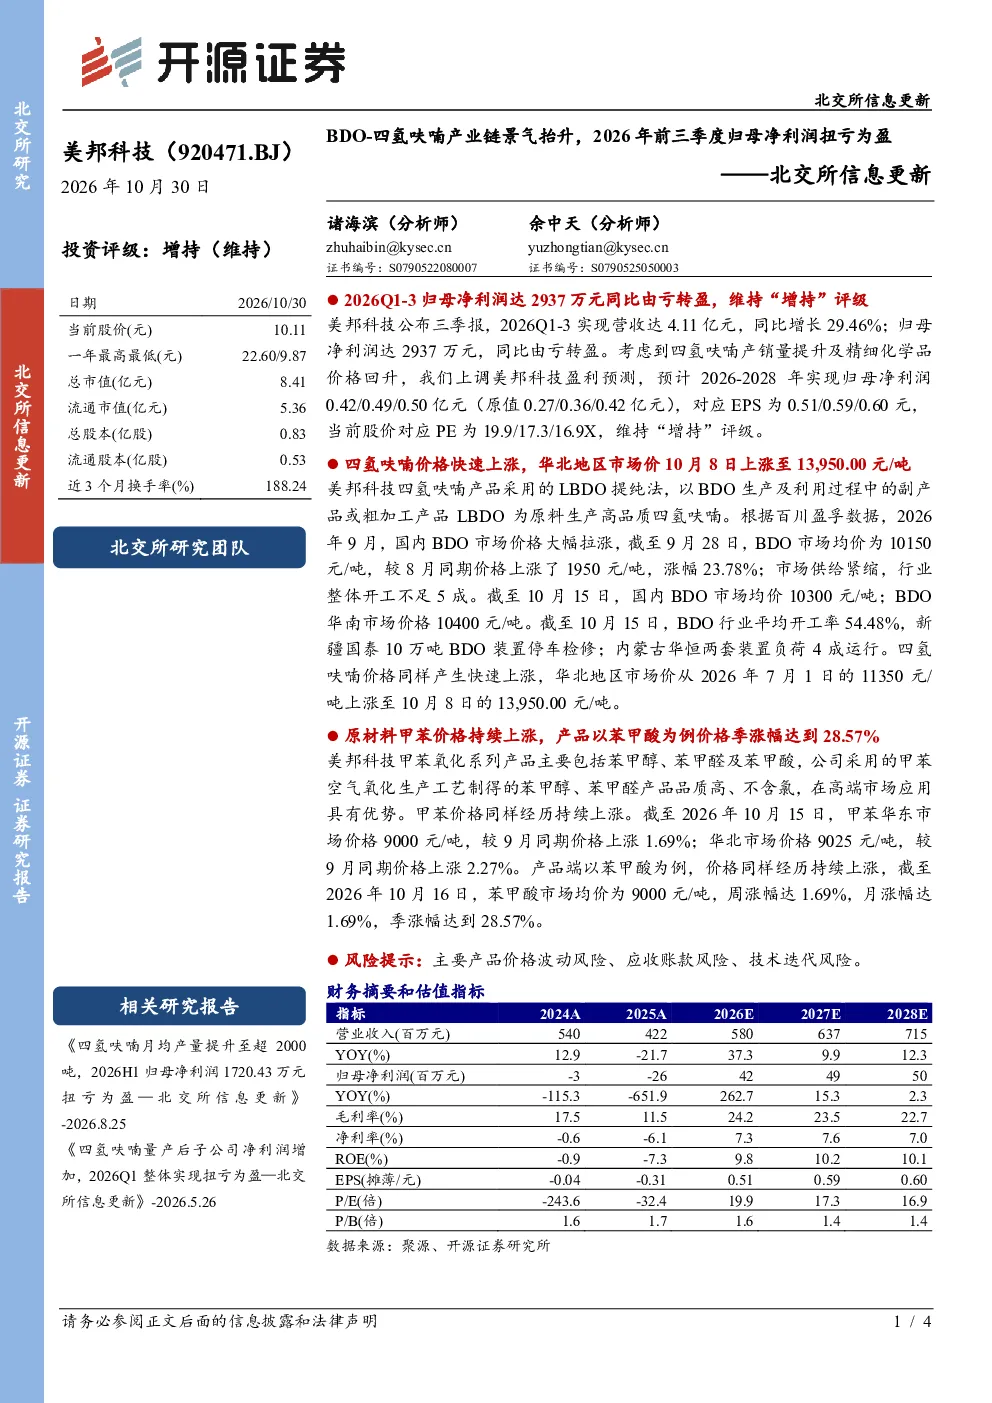
美邦科技公布2026年Q1-3财报,实现营收4.11亿元,同比增长29.46%;归母净利润2937万元,同比由亏转盈。分析师上调公司盈利预测,预计2026-2028年归母净利润分别为0.42/0.49/0.50亿元,EPS为0.51/0.59/0.60元,对应PE为19.9/17.3/16.9倍,维持“增持”评级。
四氢呋喃产业链目前发展趋势如何?
受BDO价格上涨影响,四氢呋喃华北地区市场价从7月1日的11350元/吨上涨至10月8日的13950.00元/吨。美邦科技采用LBDO提纯法生产四氢呋喃,BDO市场价格自9月以来上涨23.78%,行业开工率不足5成。四氢呋喃价格快速上涨,产业链景气度提升。
美邦科技在报告中的核心分析点是什么?
美邦科技采用甲苯空气氧化工艺生产苯甲醇、苯甲醛及苯甲酸等甲苯氧化系列产品,产品品质高且不含氯。报告重点分析了公司原材料甲苯价格上涨(截至10月15日,华东市场价格9000元/吨,较9月上涨1.69%-2.27%)对产品成本及盈利能力的影响,以及公司产品端苯甲酸价格季涨幅达28.57%的行业表现。
当前四氢呋喃及甲苯市场现状如何?
四氢呋喃市场:受BDO价格上涨影响,华北地区价格从7月1日的11350元/吨上涨至10月8日的13950.00元/吨。甲苯市场:截至10月15日,华东市场价格9000元/吨,较9月上涨1.69%-2.27%。美邦科技主要原材料价格持续上涨,产品端苯甲酸等价格亦显著提升,市场整体呈现景气抬升态势。
研报提示的主要风险有哪些?
研报提示的主要风险包括:主要产品价格波动风险,四氢呋喃、BDO及甲苯等原材料价格变动可能影响公司盈利稳定性;应收账款风险,需关注客户回款情况对公司现金流的影响;技术迭代风险,需关注行业技术进步可能带来的竞争压力及替代风险。
你可能感兴趣
北交所信息更新:四氢呋喃月均产量提升至超2000吨,2026H1归母净利润1720.43万元扭亏为盈
开源证券2026-08-24
北交所信息更新:3万吨/年四氢呋喃项目试生产在即,2024H1归母净利润+195.82%
开源证券2024-08-30
北交所信息更新:四氢呋喃量产后子公司净利润增加,2026Q1整体实现扭亏为盈
开源证券2026-05-25
北交所策略专题报告:氨纶价格月涨11%行业拐点临近,关注北交所四氢呋喃标的美邦科技
开源证券2026-04-26
北交所信息更新:四氢呋喃扩产切入氨纶产业链,Q1-3营收+15.78%
开源证券2024-11-26
北交所信息更新:2023年归母净利润预增16.5%,未来有望受益于氢储领域前瞻布局
开源证券2024-03-05
东华科技 2026年前三季度实现营收68.19亿元 同比 0.35 归母净利润4.15亿元
未知机构2026-10-27
北交所信息更新:汽车后市场龙头,受益汽车电子+跨境电商前三季度归母净利润+51%
开源证券2024-10-18