猜你想问
坤博精工最新研报核心内容是什么?
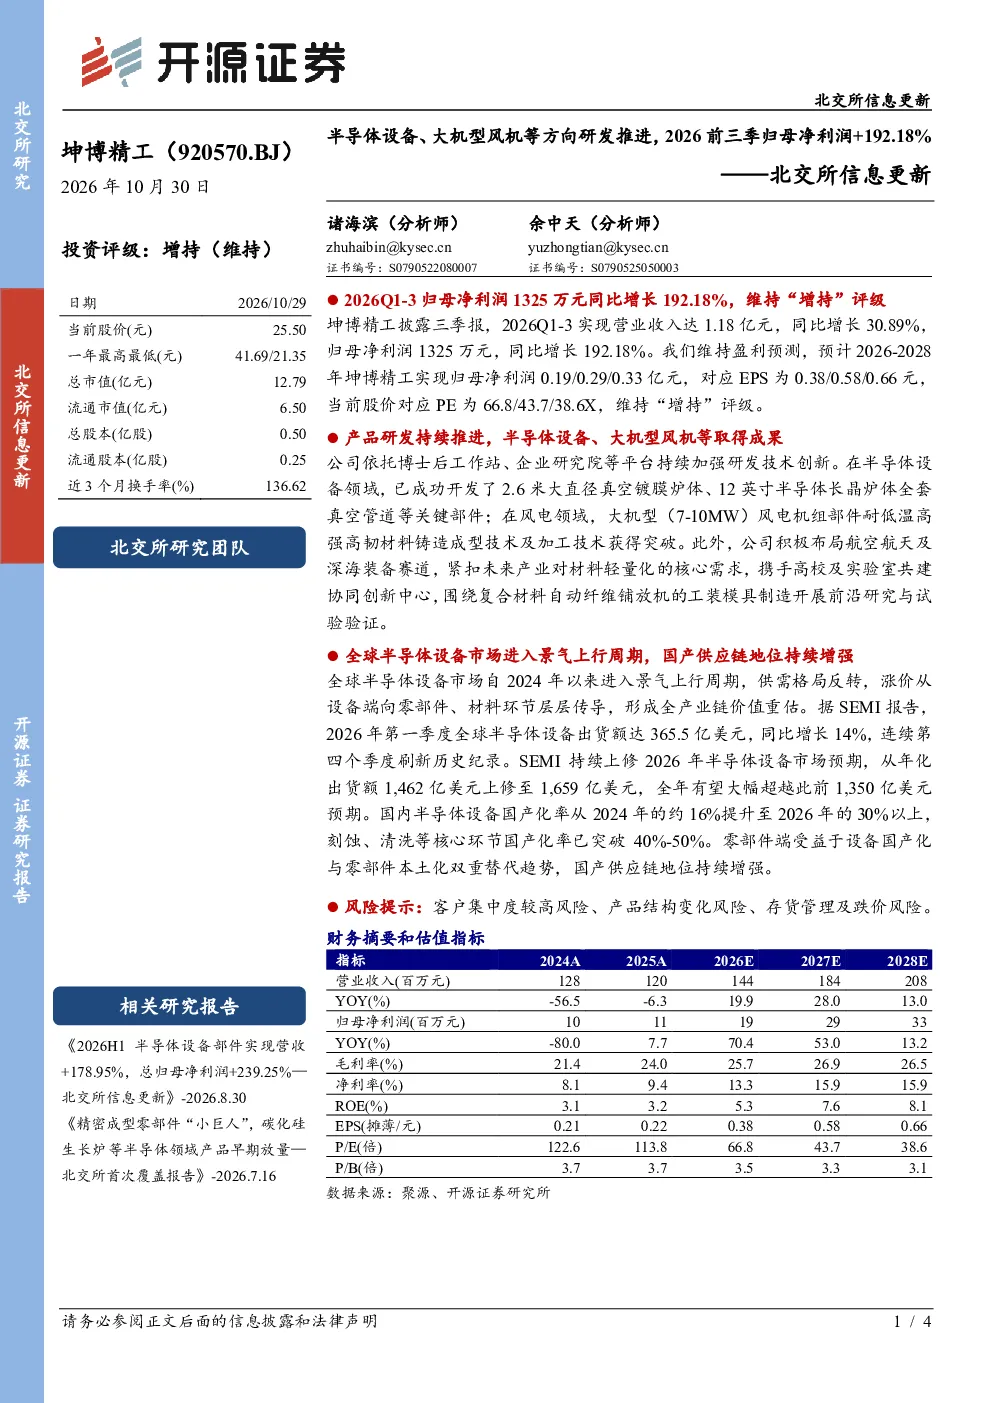
坤博精工2026年Q1-3业绩表现强劲,实现营业收入1.18亿元(同比增长30.89%),归母净利润1325万元(同比增长192.18%)。公司在半导体设备领域成功开发2.6米大直径真空镀膜炉体、12英寸半导体长晶炉体全套真空管道等关键部件;在风电领域,大机型(7-10MW)风电机组部件耐低温高强高韧材料铸造成型技术及加工技术获得突破。此外,公司积极布局航空航天及深海装备赛道,围绕复合材料自动纤维铺放机的工装模具制造开展前沿研究与试验验证。公司维持盈利预测,预计2026-2028年归母净利润分别为0.19/0.29/0.33亿元,对应EPS为0.38/0.58/0.66元,当前股价对应PE为66.8/43.7/38.6倍,维持“增持”评级。
半导体设备行业发展趋势如何?
全球半导体设备市场自2024年以来进入景气上行周期,2026年Q1出货额达365.5亿美元(同比增长14%),全年预期大幅超越此前预期。国内半导体设备国产化率提升至30%以上,刻蚀、清洗等核心环节国产化率已突破40%-50%。零部件端受益于设备国产化与零部件本土化双重替代趋势,国产供应链地位持续增强。
研报重点分析了哪些方向?
研报重点分析了公司在半导体设备领域的产品研发进展,包括2.6米大直径真空镀膜炉体、12英寸半导体长晶炉体全套真空管道等关键部件的开发;在风电领域的大机型(7-10MW)风电机组部件耐低温高强高韧材料铸造成型技术及加工技术的突破;以及公司在航空航天及深海装备赛道的布局,如复合材料自动纤维铺放机的工装模具制造前沿研究。
当前市场现状如何判断?
全球半导体设备市场景气度提升,国产化率持续提高,国内刻蚀、清洗等核心环节国产化率已突破40%-50%。国产供应链在设备国产化与零部件本土化双重替代趋势下,地位持续增强。公司在半导体设备、风电、航空航天及深海装备等领域的技术研发取得多项成果,符合行业发展趋势。
研报提示了哪些风险?
研报提示的风险包括客户集中度较高风险,可能导致业绩波动;产品结构变化风险,市场需求的变动可能影响公司收入;以及存货管理及跌价风险,原材料价格波动或市场需求变化可能导致存货跌价损失。