猜你想问
这份研报主要讲了什么内容?
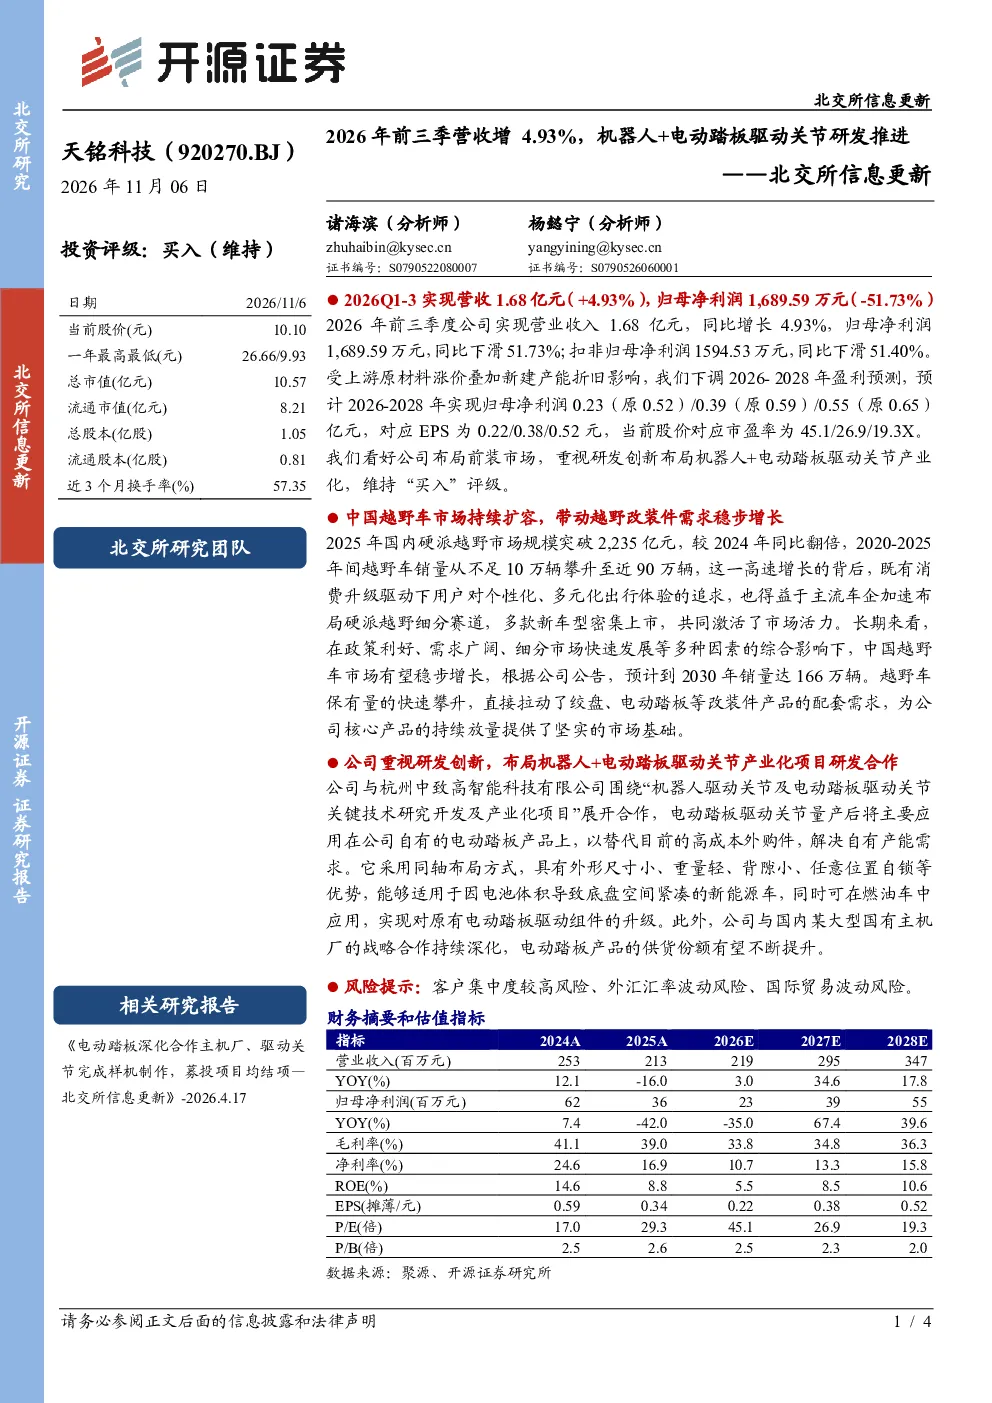
这份研报主要分析了天铭科技2026年前三季度业绩表现,营收同比增长4.93%至1.68亿元,但归母净利润同比下滑51.73%。报告还下调了2026-2028年的盈利预测,并探讨了公司研发的机器人驱动关节及电动踏板驱动关节项目进展,以及与杭州中致高智能科技的合作情况。此外,报告还涉及硬派越野车市场规模增长、公司产品放量基础以及与国内大型国有主机厂的深化合作等内容。
硬派越野车行业发展趋势如何?
中国硬派越野车市场规模在2025年已突破2,235亿元,2020-2025年销量从不足10万辆增至近90万辆,预计2030年销量达166万辆。政策利好、需求广阔及车企布局推动市场长期增长。越野车保有量提升直接拉动绞盘、电动踏板等改装件需求,为公司产品放量提供基础。
研报重点分析了哪些方向?
研报重点分析了天铭科技的研发创新与合作进展,特别是与杭州中致高智能科技合作研发的机器人驱动关节及电动踏板驱动关节项目,以及与国内大型国有主机厂的深化合作。报告还探讨了公司电动踏板产品份额提升的可能性,以及公司在前装市场的布局情况。
当前市场现状如何判断?
当前市场现状表现为硬派越野车市场规模快速增长,2025年已突破2,235亿元,销量从2020年的不足10万辆增至近90万辆。政策支持、消费需求及车企积极布局推动行业持续扩张。公司产品放量基础稳固,绞盘、电动踏板等改装件需求旺盛,为天铭科技提供发展机遇。
研报提到了哪些风险提示?
研报提示了客户集中度较高、外汇汇率波动、国际贸易波动等风险。这些风险可能对公司业绩和经营产生影响。客户集中度较高可能导致收入波动,外汇汇率波动可能影响成本和利润,国际贸易波动可能带来出口业务的不确定性。公司需关注这些风险并采取相应措施进行管理。
你可能感兴趣
北交所信息更新:机器人、电动踏板驱动关节已完成验证,合作研发开启成长新周期
开源证券2025-08-29
北交所信息更新:电动踏板深化合作主机厂、驱动关节完成样机制作,募投项目均结项
开源证券2026-04-16
北交所信息更新:机器人产品顺利推进+新厂房产能释放,2024Q3营收同比+55.84%
开源证券2024-11-08
中小盘信息更新:2026年前三季度收入表现稳健,X-BIONIC营收延续高增
商贸零售开源证券2026-11-01
越南子公司驱动增长,新产能部署持续推进,2025Q1-3 营收增长14.60%——北交所信息更新
开源证券2025-11-15
北交所信息更新:三季度北美电动踏板创收超预期,四季度销售旺季业绩成长可延续
开源证券2023-11-04
北交所信息更新:越野车铰链电动踏板隐形冠军,前装市场渗透率跃升
开源证券2025-05-20
北交所信息更新:双品牌驱动2025年营收增48.07%,拟全资控股重庆峻驰
交运设备开源证券2026-05-25
三元基因:喷雾剂集采中标驱动销量高增,2026Q1营收同比+33%——北交所信息更新
开源证券2026-05-07
公司信息更新报告:2026H1营收高增,双靶点siRNA研发持续推进
医药生物开源证券2026-09-01