猜你想问
招商公路2026年前三季度业绩表现如何?
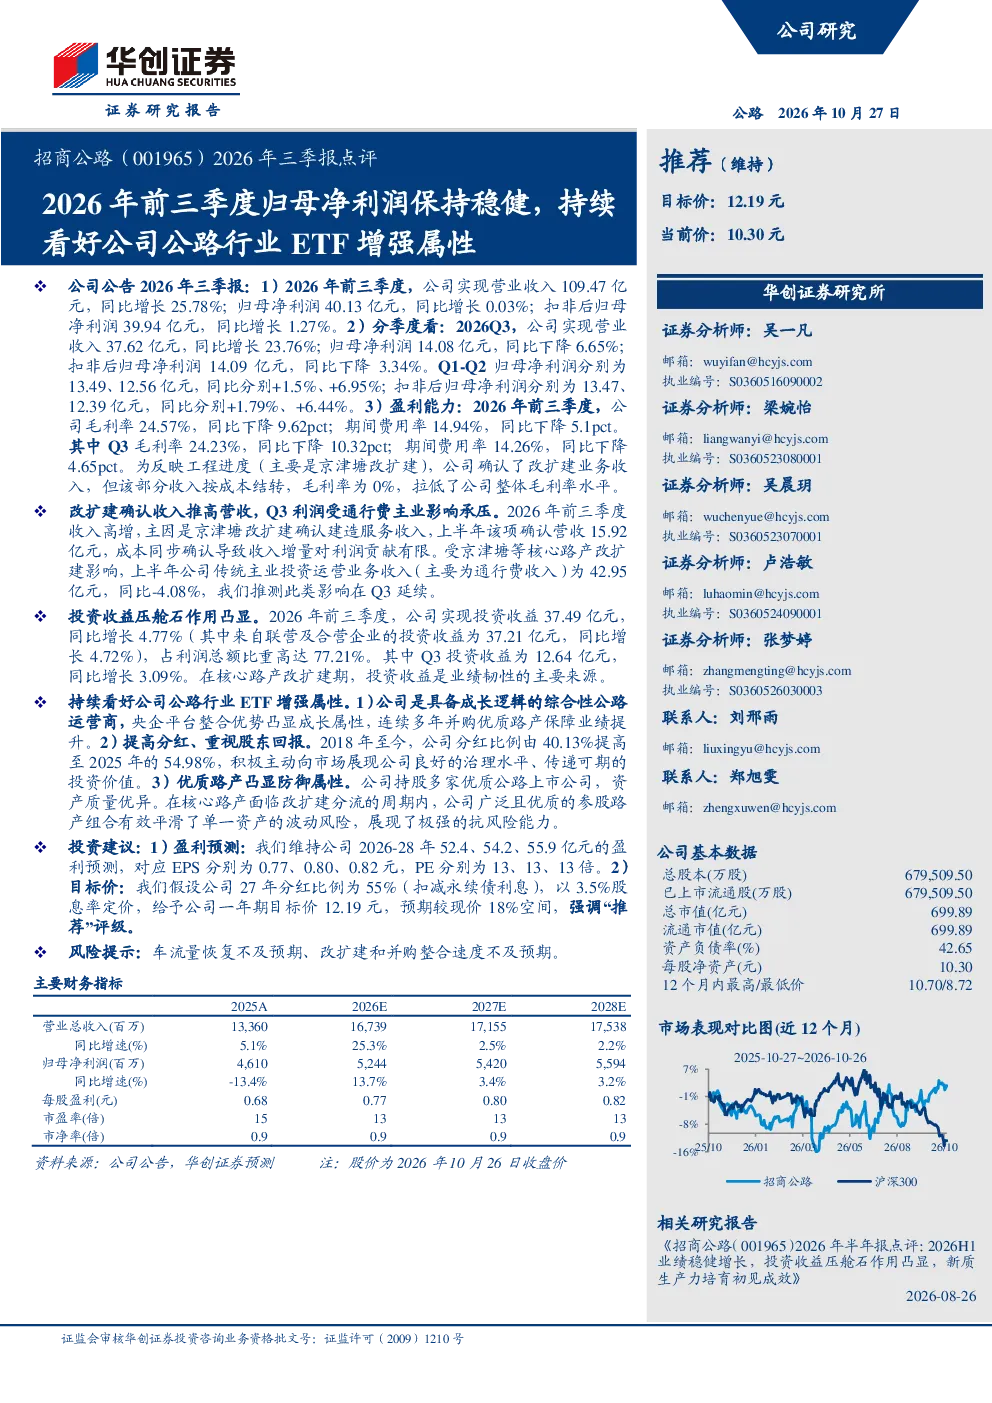
招商公路2026年前三季度业绩表现稳健,整体营收同比增长25.78%,达到109.47亿元,但归母净利润仅微增0.03%,至40.13亿元。主要得益于改扩建项目确认的收入增长以及投资收益的显著贡献。扣非后归母净利润同比增长1.27%,达到39.94亿元。但Q3营收同比增长23.76%,达到37.62亿元,归母净利润同比下降6.65%,至14.08亿元,主要受核心路产改扩建影响。
公路行业发展趋势如何?
公路行业发展趋势呈现多元化发展态势,改扩建项目持续推进,智慧交通建设加速,ETC普及率提升,绿色低碳发展成为新方向。行业受益于国家基础设施投资计划,路网规模持续扩大,服务品质不断提升。同时,市场竞争加剧,行业整合加速,头部企业凭借规模和资源优势,市场份额进一步集中。
研报重点分析了哪些方面?
研报重点分析了招商公路的营收增长驱动因素、盈利能力变化、改扩建项目影响以及投资收益贡献。报告指出,改扩建项目确认的收入对营收增长贡献显著,但成本同步确认导致利润贡献有限。毛利率下降主要原因是改扩建业务收入按成本结转,期间费用率则有所下降。投资收益在业绩中发挥压舱石作用,前三季度投资收益占利润总额比重高达77.21%。
当前市场对公路行业有何判断?
当前市场对公路行业的判断主要关注行业增长潜力与结构性挑战。一方面,随着经济复苏和消费升级,公路运输需求持续增长,为行业带来发展机遇。另一方面,行业面临基础设施投资回报周期长、运营效率有待提升等问题。投资者关注政策支持力度、市场竞争格局以及新技术应用对行业的影响。
研报提示了哪些风险?
研报提示的主要风险包括车流量恢复不及预期和改扩建及并购整合速度不及预期。车流量恢复受宏观经济环境和季节性因素影响较大,若恢复缓慢将直接影响公路收费收入。改扩建和并购整合需要大量资金投入,若项目进度或整合效果不及预期,可能影响公司短期盈利能力和财务状况。
你可能感兴趣
2025年中报点评2025H1归母净利下降7.6%,主业短期承压,持续看好公司公路行业ETF增强属性
华创证券2025-09-01
2025年三季报点评Q3业绩略增,财务费用压降效果显著,持续看好公司公路行业ETF增强属性
华创证券2025-10-27
13-20 卫星化学三季报点评2026年前三季度归母净利润同比大幅增长高端聚烯烃项目打开
未知机构2026-10-23
2026年三季报点评2026前三季度实现归母净利46.3亿元,同比增长60.9%,市占率持续提升
华创证券2026-10-22
25年前三季度归母净利润10.55亿元,同比增长2.88%-2025年三季报点评
西部证券2025-11-04
25年前三季度归母净利润8.28亿元,同比增长77.57%-2025年三季报点评
西部证券2025-11-04
中航沈飞2023年三季报点评:2023年前三季度归母净利润同比增长35.85%,盈利能力不断提升
安信证券2023-10-29
2023年三季报点评:前三季度归母净利润同比+80%,平台化属性日益凸显
机械设备国信证券2023-10-22