猜你想问
密尔克卫2026年三季报主要财务数据表现如何?
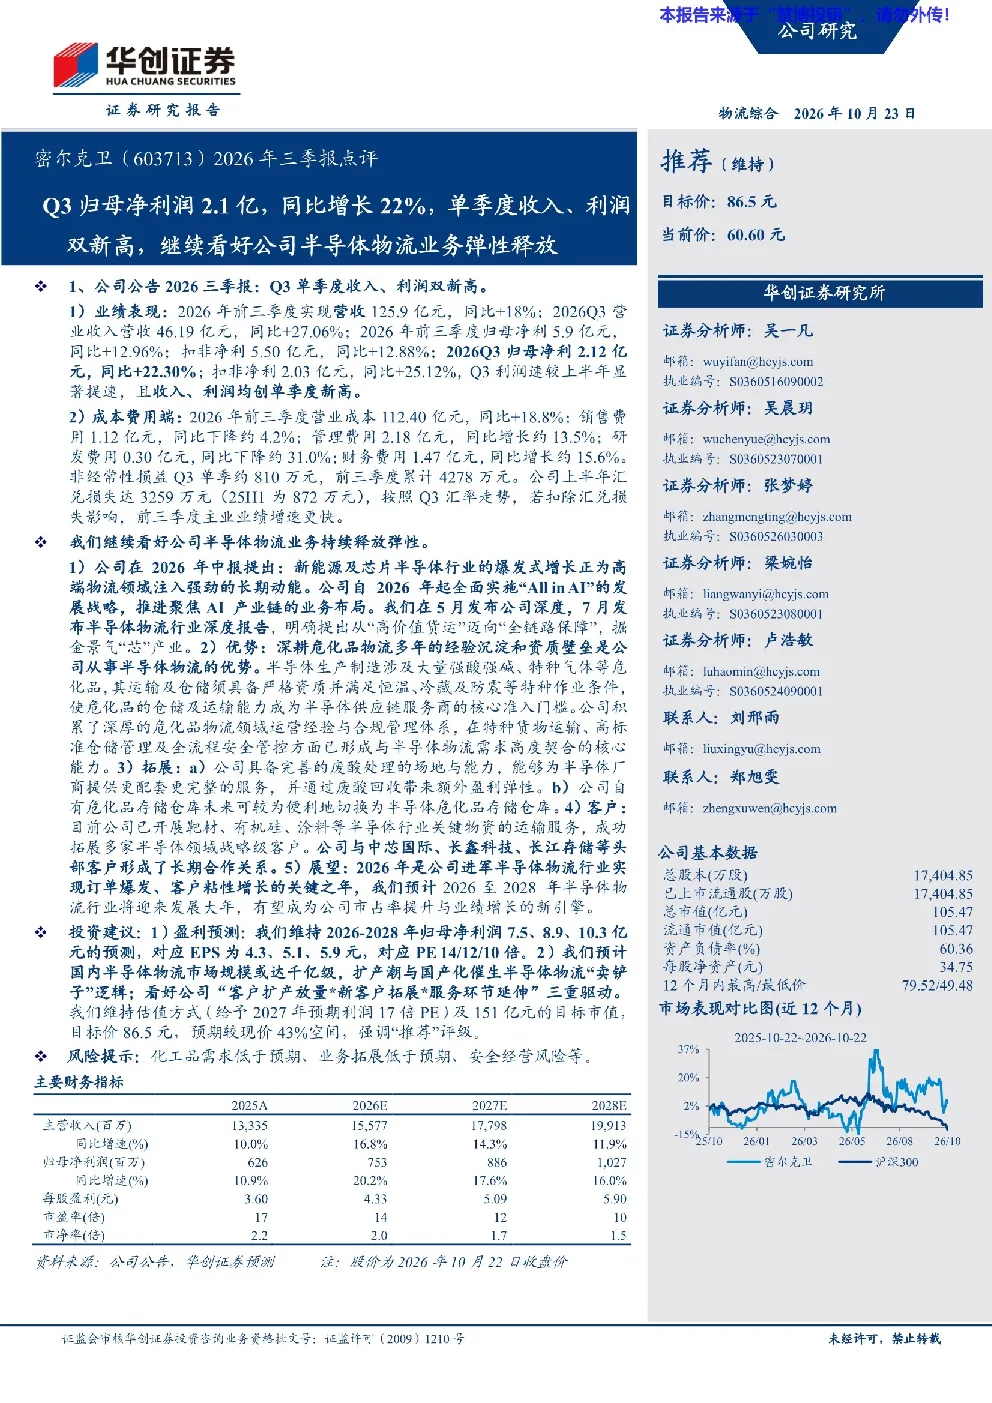
密尔克卫2026年前三季度实现营收125.9亿元,同比增长18%;归母净利5.9亿元,同比增长12.96%。Q3单季度收入46.19亿元,同比增长27.06%,归母净利2.12亿元,同比增长22.30%,收入和利润均创单季度新高。成本费用端,营业成本112.40亿元,同比+18.8%;销售费用1.12亿元,同比下降约4.2%;管理费用2.18亿元,同比增长约13.5%;研发费用0.30亿元,同比下降约31.0%;财务费用1.47亿元,同比增长约15.6%。非经常性损益前三季度累计4278万元,其中Q3单季约810万元。若扣除汇兑损失影响,主业业绩增速更快。
半导体物流行业发展趋势如何?
预计2026至2028年半导体物流行业将迎来发展大年,成为公司市占率提升与业绩增长的新引擎。公司深耕危化品物流经验与资质壁垒,具备特种运输、高标准仓储及全流程安全管控能力,在半导体物流领域具备竞争优势。公司已开展靶材、有机硅等半导体物资运输服务,拓展中芯国际、长鑫科技等战略级客户,并具备废酸处理场地与能力,自有仓库可切换为半导体危化品存储仓库。
密尔克卫报告重点分析了哪些业务方向?
报告重点分析了公司半导体物流业务的发展。公司聚焦AI产业链,推进半导体物流业务布局,具备特种运输、高标准仓储及全流程安全管控能力。公司已开展靶材、有机硅等半导体物资运输服务,拓展中芯国际、长鑫科技等战略级客户,并具备废酸处理场地与能力,自有仓库可切换为半导体危化品存储仓库。报告看好公司半导体物流业务的弹性释放。
当前半导体物流市场现状如何?
预计2026至2028年半导体物流行业将迎来发展大年,成为公司市占率提升与业绩增长的新引擎。国内半导体物流市场规模预计达千亿级,公司看好“客户扩产放量*新客户拓展*服务环节延伸”三重驱动。公司深耕危化品物流经验与资质壁垒,具备特种运输、高标准仓储及全流程安全管控能力,在半导体物流领域具备竞争优势。
密尔克卫研报提示了哪些风险?
研报提示的风险包括化工品需求低于预期、业务拓展低于预期、安全经营风险等。公司需关注化工品市场需求波动对业务的影响,同时需持续推进业务拓展以实现业绩增长。此外,公司需加强安全管理,防范安全经营风险。