猜你想问
Q3归母净利润同比+1.4%增速受哪些因素影响?
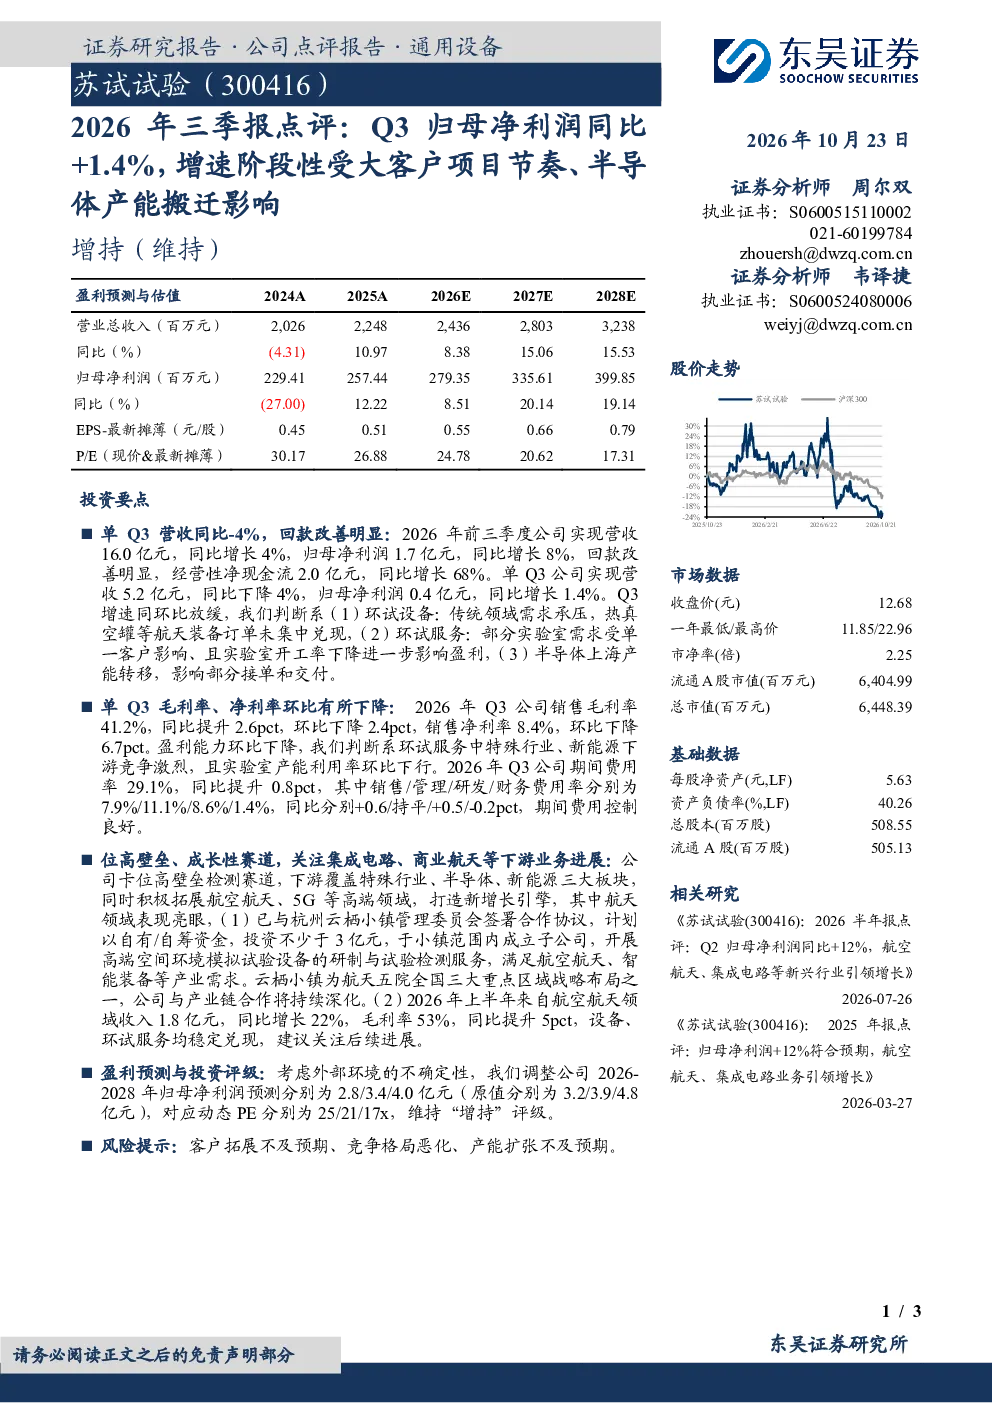
Q3归母净利润同比+1.4%增速放缓,主要受大客户项目节奏和半导体产能搬迁影响。环试设备传统领域需求承压,航天装备订单未集中兑现;环试服务部分实验室需求受单一客户影响,开工率下降;半导体上海产能转移影响接单和交付。此外,环试服务中特殊行业、新能源下游竞争激烈,实验室产能利用率环比下行,导致毛利率、净利率环比下降。
电子设备行业发展趋势如何?
电子设备行业处于高壁垒成长性赛道,公司下游覆盖特殊行业、半导体、新能源三大板块,并积极拓展航空航天、5G等高端领域。航天领域表现亮眼,与杭州云栖小镇合作投资成立子公司,开展高端空间环境模拟试验设备研制与检测服务,满足航空航天、智能装备需求。云栖小镇为航天五院全国三大重点区域战略布局之一,公司与产业链合作将持续深化,建议关注集成电路、商业航天等下游业务进展。
报告重点分析了哪些方面?
报告重点分析了公司Q3业绩表现及影响因素,包括营收同比-4%但回款改善明显,归母净利润同比增长8%,经营性净现金流同比增长68%。Q3增速放缓主要受环试设备需求承压、环试服务客户集中度及开工率影响、半导体产能转移影响。报告还分析了毛利率、净利率环比下降的原因,以及公司在高壁垒检测赛道中的定位和未来发展方向,特别是航天领域的拓展与合作。
当前市场现状如何判断?
当前市场现状显示公司卡位高壁垒检测赛道,下游应用广泛,但Q3业绩增速受多重因素阶段性影响。公司积极拓展高端领域如航空航天、5G,航天领域收入同比增长22%,毛利率53%,表现亮眼。同时,报告指出环试服务竞争激烈,特殊行业、新能源下游面临压力,实验室产能利用率环比下行。整体来看,公司处于成长性赛道,但短期业绩受外部环境和内部项目节奏影响较大。
研报提示了哪些风险?
研报提示了客户拓展不及预期、竞争格局恶化和产能扩张不及预期的风险。具体而言,环试服务中特殊行业、新能源下游竞争激烈,可能影响盈利能力;部分实验室需求受单一客户影响,开工率下降可能影响收入;半导体产能转移虽带来新机遇,但也可能影响短期接单和交付。此外,外部环境的不确定性也可能对公司业绩产生波动。