猜你想问
这份研报的核心内容是什么?
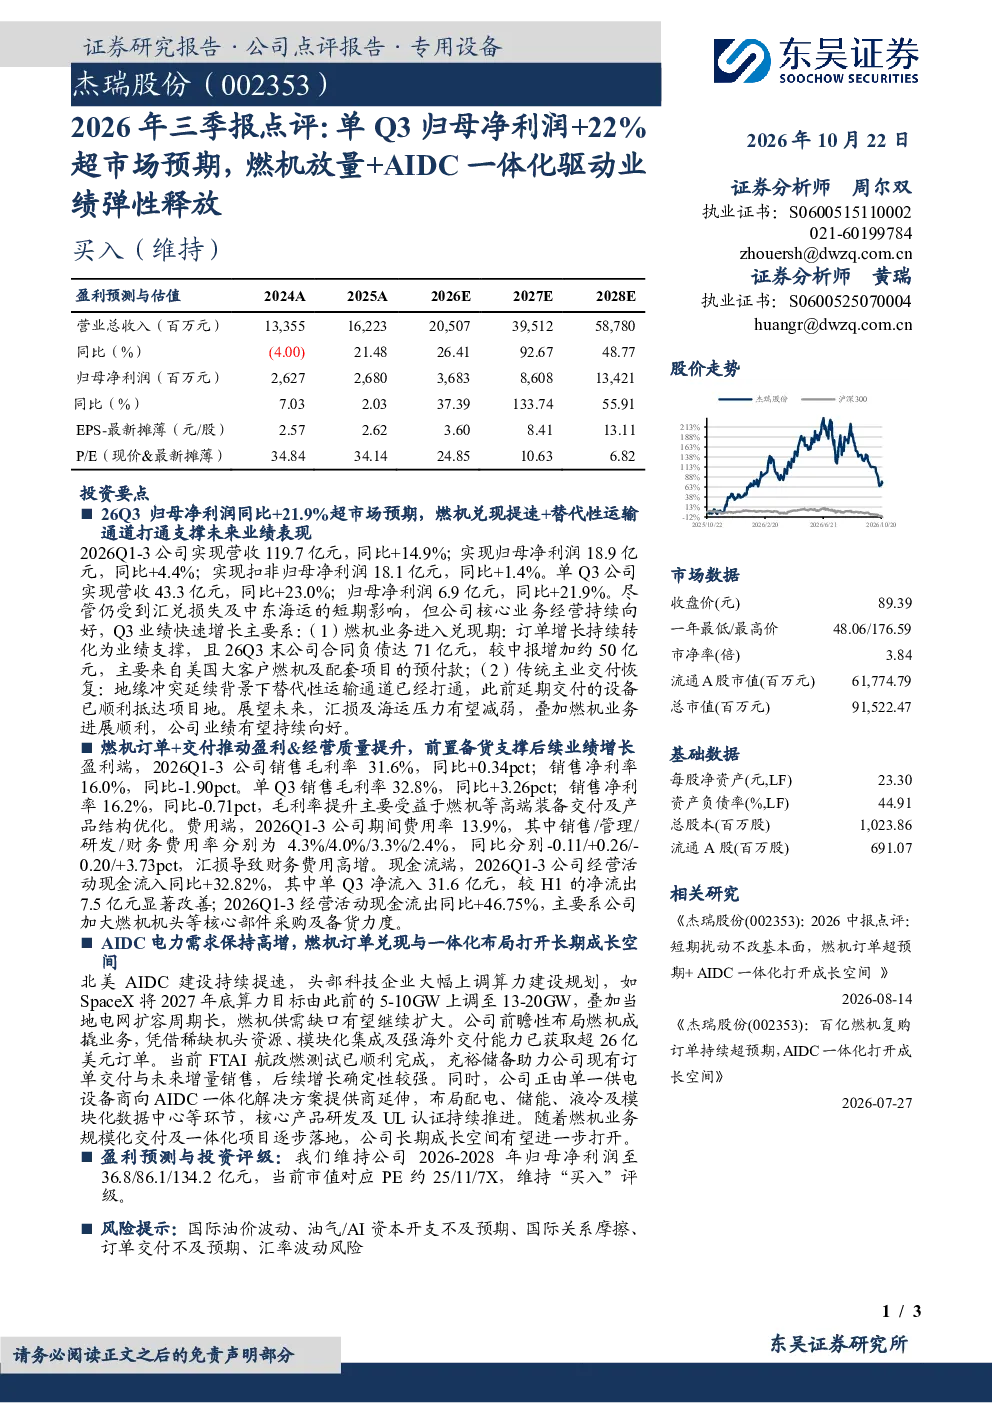
2026年三季报显示,公司单季归母净利润同比增长22%,超出市场预期。业绩增长主要得益于燃机业务进入兑现期,订单增长转化为业绩支撑,且合同负债增加约50亿元。传统主业交付恢复,地缘冲突影响下替代性运输通道打通,设备顺利抵达项目地。尽管汇兑损失及海运压力短期存在,但燃机业务进展顺利,未来业绩有望持续向好。
燃机行业的发展趋势如何?
北美AIDC建设持续提速,头部科技企业大幅上调算力建设规划,燃机供需缺口扩大。公司前瞻性布局燃机成撬业务,已获取超26亿美元订单。FTAI航改燃测试顺利完成,储备充足助力订单交付。未来燃机业务规模化交付将推动业绩增长。
研报重点分析了哪些方面?
研报重点分析了燃机业务进展及AIDC一体化布局。燃机业务方面,公司已获取超26亿美元订单,FTAI航改燃测试顺利完成。AIDC一体化方面,公司正向AIDC一体化解决方案提供商延伸,布局配电、储能、液冷及模块化数据中心等环节,核心产品研发及UL认证持续推进。
当前市场对该公司有何判断?
市场判断公司燃机业务进展顺利,未来业绩有望持续向好。公司单季归母净利润同比增长22%,超出市场预期。业绩增长主要得益于燃机业务进入兑现期,订单增长转化为业绩支撑。尽管汇兑损失及海运压力短期存在,但长期来看,公司燃机业务规模化交付将推动业绩增长。
研报提到了哪些风险?
研报提示了国际油价波动、油气/AI资本开支不及预期、国际关系摩擦、订单交付不及预期、汇率波动风险。这些风险可能对公司业绩产生不利影响。
你可能感兴趣
2025年报点评:归母净利润+39%符合预期多向模锻+深海+燃机驱动长期成长
机械设备东吴证券2026-04-20
2025年三季报点评Q3单票归母净利0.046元,环比+0.013元,持续看好反内卷下,拐点型企业弹性释放
华创证券2025-10-28
2026年三季报点评:橡塑制品与新产能逐渐放量,Q3扣非归母净利润环比+140%
东吴证券2026-10-19
2022年三季报点评:Q3归母净利润+35%超市场预期,全年有望实现高速增长
东吴证券2022-10-21
2024年三季报点评:Q3归母净利润同比+138%超预期,高端新品&解决方案兑现业绩
电子设备东吴证券2024-10-30
2021年三季报点评:业绩超预期,单季度归母净利润创历史新高
轻工制造华创证券2021-10-26
2025年三季报点评Q3归母净利润同比-32.5%,塔机减值拖累短期业绩
东吴证券2025-10-25
2023年三季报业绩点评:单季归母净利润42.0亿元,盈利弹性率先释放
东吴证券2023-10-30
2025年三季报点评:单Q3归母净利润同比+41.1%,“两机”开始兑现业绩
机械设备东吴证券2025-10-31
2023年三季报业绩点评:单季归母净利润创历史新高,看好后续国际航线恢复带动盈利弹性持续释放
交通运输东吴证券2023-10-30