猜你想问
这份研报主要讲了什么内容?
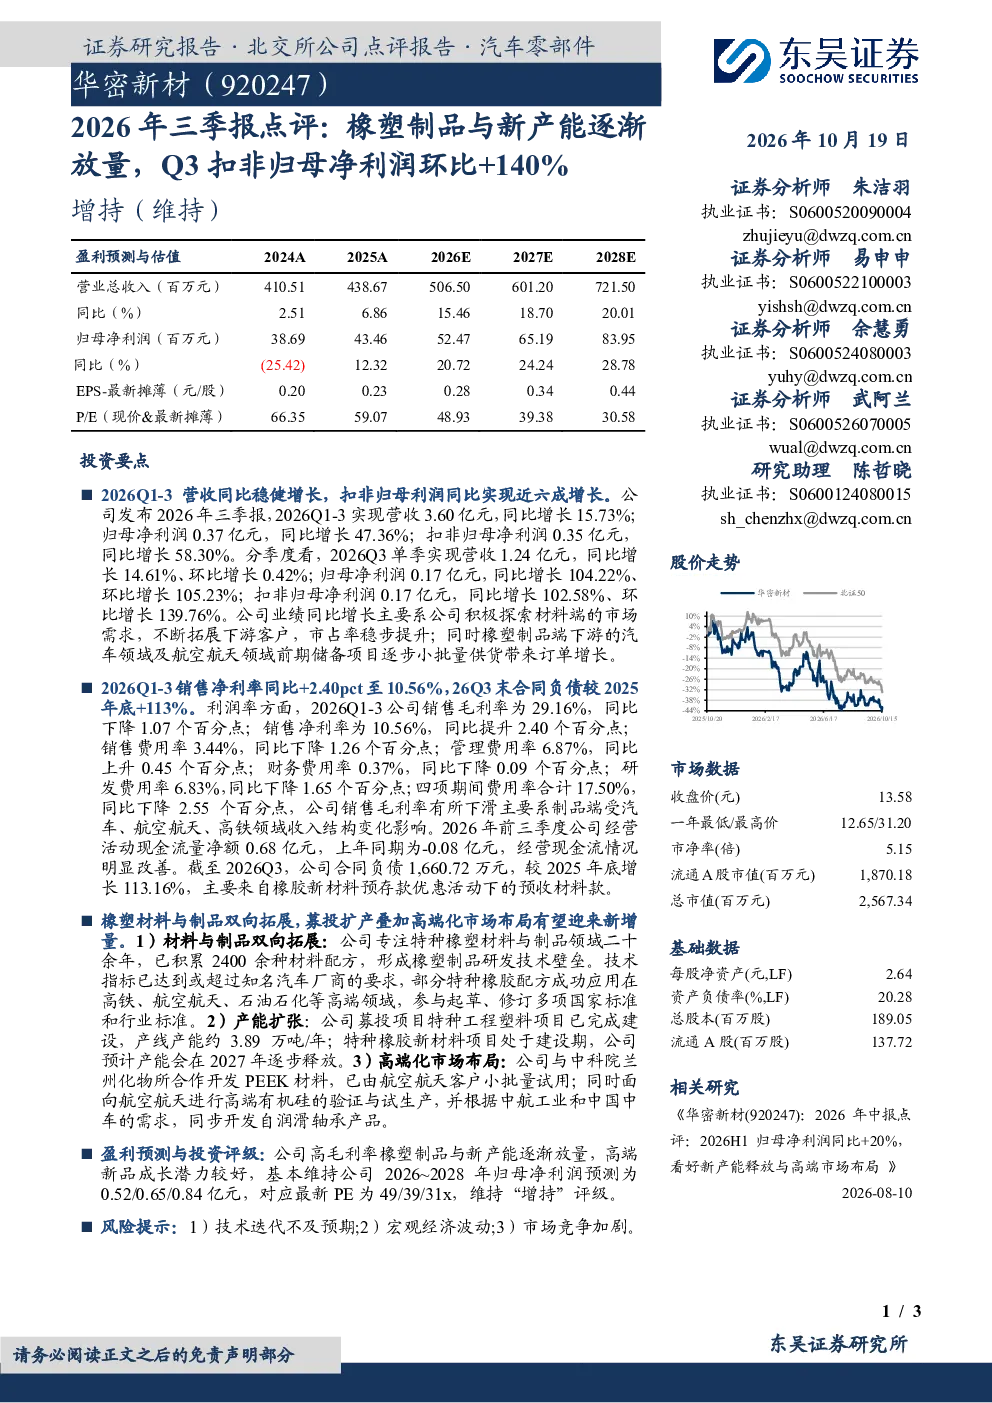
这份研报主要点评了2026年前三季度某公司业绩表现,指出公司营收同比增长15.73%,扣非归母净利润同比增长58.30%。Q3单季营收同比增长14.61%,扣非归母净利润环比增长139.76%,主要得益于橡塑制品下游汽车和航空航天领域订单增长及材料端市场需求拓展。报告还分析了利润率、业务拓展与产能、盈利预测与评级等内容。
橡塑制品行业发展趋势如何?
橡塑制品行业发展趋势向好,特别是在汽车和航空航天领域需求增长推动下。公司专注特种橡塑材料与制品领域,拥有2400余种材料配方,募投项目特种工程塑料产能约3.89万吨/年已建成,特种橡胶新材料项目预计2027年逐步释放。高端市场布局包括与中科院合作开发PEEK材料、面向航空航天进行高端有机硅验证与试生产,并开发自润滑轴承产品,显示出行业向高端化、专业化方向发展。
报告中重点分析了哪些方面?
报告重点分析了公司业绩表现、利润率、业务拓展与产能、盈利预测与评级等方面。业绩表现方面,公司营收和净利润均实现同比增长,Q3单季扣非归母净利润环比大幅增长139.76%。利润率分析显示销售净利率提升,但毛利率略有下滑。业务拓展与产能方面,公司特种工程塑料产能已建成,特种橡胶新材料项目即将释放。盈利预测与评级方面,维持2026~2028年归母净利润预测为0.52/0.65/0.84亿元,对应PE为49/39/31倍,维持“增持”评级。
当前橡塑制品市场现状如何?
当前橡塑制品市场现状呈现积极态势,下游汽车和航空航天领域订单增长明显,推动材料端市场需求拓展。公司经营现金流明显改善,Q3前三季度净额0.68亿元,上年同期为-0.08亿元。Q3末合同负债同比增长113.16%,主要来自橡胶新材料预存款优惠活动,显示出市场需求旺盛。但毛利率略有下滑,主要受制品端收入结构变化影响,反映出市场竞争加剧。
研报提到了哪些风险提示?
研报提示了技术迭代不及预期、宏观经济波动、市场竞争加剧等风险。技术迭代不及预期可能导致公司产品竞争力下降;宏观经济波动可能影响下游行业需求;市场竞争加剧可能压缩利润空间。此外,公司募投项目特种橡胶新材料项目预计2027年逐步释放,产能扩张可能带来管理压力和市场竞争风险。