猜你想问
这份研报的核心内容是什么?
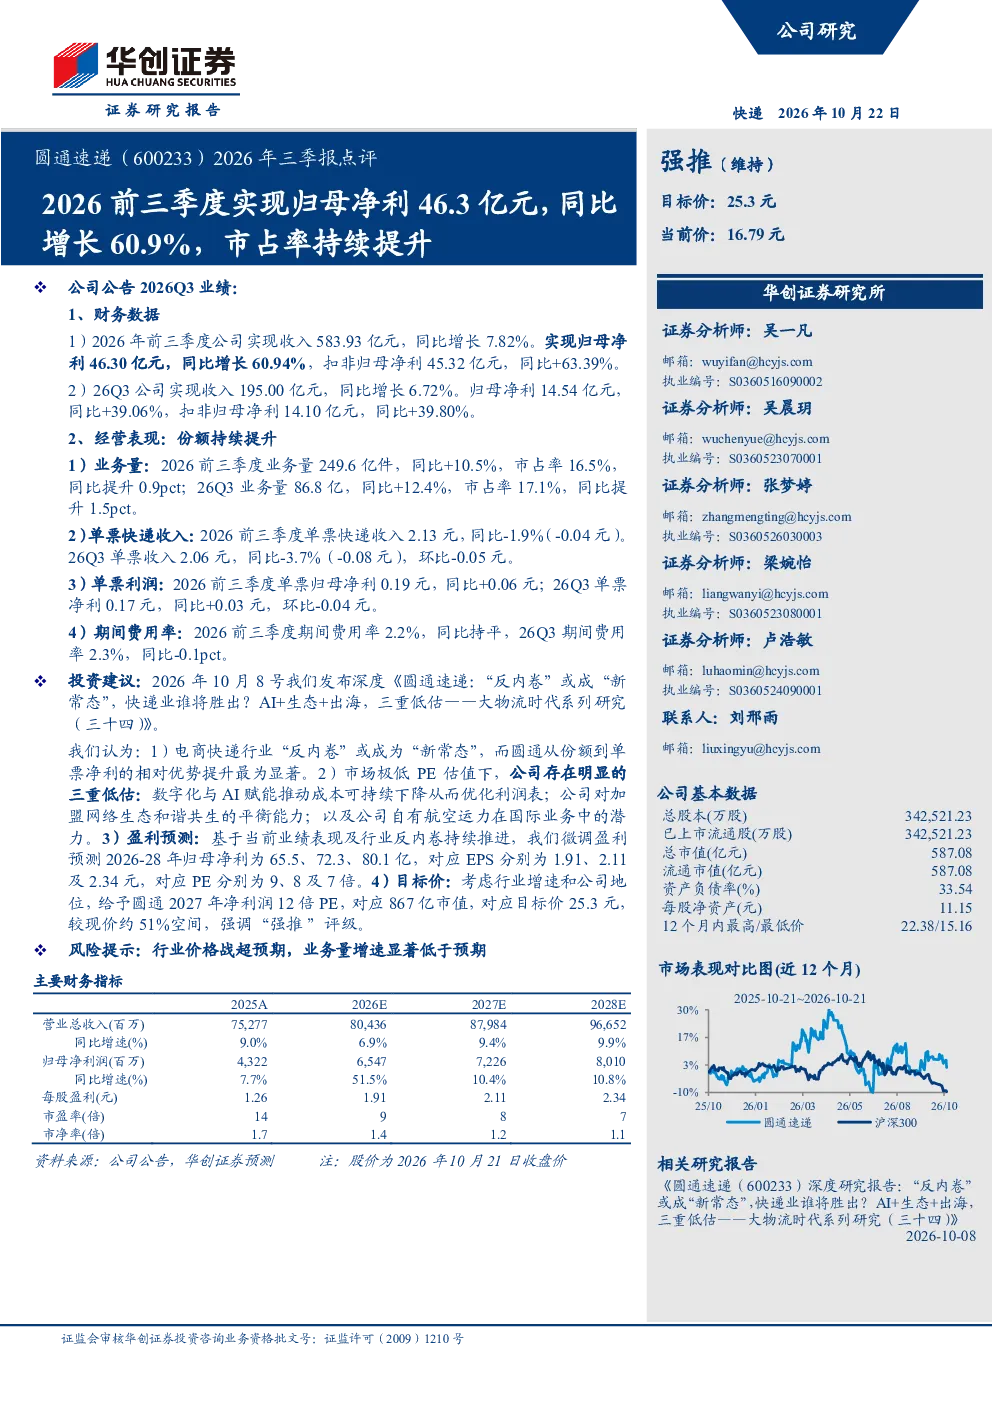
这份研报主要分析了2026年前三季度圆通速递的业绩表现,显示公司实现收入583.93亿元,同比增长7.82%;归母净利46.30亿元,同比增长60.94%。报告还指出圆通速递的市场份额持续提升,前三季度业务量达到249.6亿件,市占率16.5%,同比提升0.9个百分点。此外,单票快递收入和单票归母净利也表现良好,分别同比增长-1.9%和+0.06元。报告还分析了公司的费用率情况,前三季度期间费用率为2.2%,同比持平。
快递行业未来的发展趋势是什么?
快递行业未来的发展趋势可能呈现“反内卷”的新常态。随着市场竞争加剧,企业可能会更加注重提升运营效率和服务质量,而非单纯的价格竞争。圆通速递在市场份额和单票净利方面的相对优势提升,表明其在行业调整中表现较好。未来,数字化和AI技术应用将有助于降本增效,加盟网络生态平衡能力以及自有航空运力的国际业务潜力也是行业发展的关键方向。
研报重点分析了圆通速递的哪些方面?
研报重点分析了圆通速递的业绩表现、市场份额、单票指标和费用率等关键数据。报告显示,公司2026年前三季度收入和利润均实现增长,市场份额持续扩大,单票归母净利表现亮眼。此外,报告还分析了公司的费用率情况,指出其期间费用率保持稳定。这些数据表明圆通速递在行业竞争中具备一定优势。
当前快递市场的现状如何?
当前快递市场呈现竞争激烈但可能进入“反内卷”的新阶段。多家快递企业都在努力提升市场份额和单票净利,同时控制成本。圆通速递在市场份额和单票净利方面的提升,反映了其在行业中的竞争力。未来,行业可能会更加注重技术创新和服务升级,以应对市场变化。
研报提到了哪些风险提示?
研报提示了快递行业可能面临的风险,包括行业价格战超预期和业务量增速显著低于预期。价格战可能导致行业利润率下降,而业务量增速放缓则可能影响公司的收入增长。此外,宏观经济环境的变化也可能对行业产生影响。这些风险需要投资者关注。
你可能感兴趣
2022年报预告点评:22Q4预计实现扣非归母净利2.0-2.3亿元,同比大幅增长,环比持续改善,持续推荐
交通运输华创证券2023-01-30
2023年前三季度业绩预告点评:前三季度实现归母净利6.5-7.5亿元,同比增40%-60%,公司业绩持续性可期
交通运输华创证券2023-10-15
2024年三季报点评:Q3实现归母净利2.8亿,同比增长411.9%,化债预计受益标的,看好双重逻辑下公司利润持续兑现
交通运输华创证券2024-11-01
三季报点评:前三季度归母净利润同比提升131%,研发投入大幅增长
国信证券2022-11-01
三季报点评:前三季度归母净利润同比提升131%,研发投入大幅增长
国信证券2022-11-07
2026年三季报点评Q3归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
海通发展(603162)2026年三季报点评:归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
2021年三季报点评:前三季度归母净利润同比增长67%,智能激光切割头持续突破
信息技术国信证券2021-11-02
2024年三季报点评:24Q3归母净利同比增长35%,业绩超预期,看好公司净利率可持续提升,持续强推
交通运输华创证券2024-10-29
竞争力获持续验证业绩点评:Q3单季归母净利9.3亿元,前三季度累计达24.9亿元
电子设备德邦证券2021-10-28