猜你想问
海通发展2026年三季报主要财务数据有哪些?
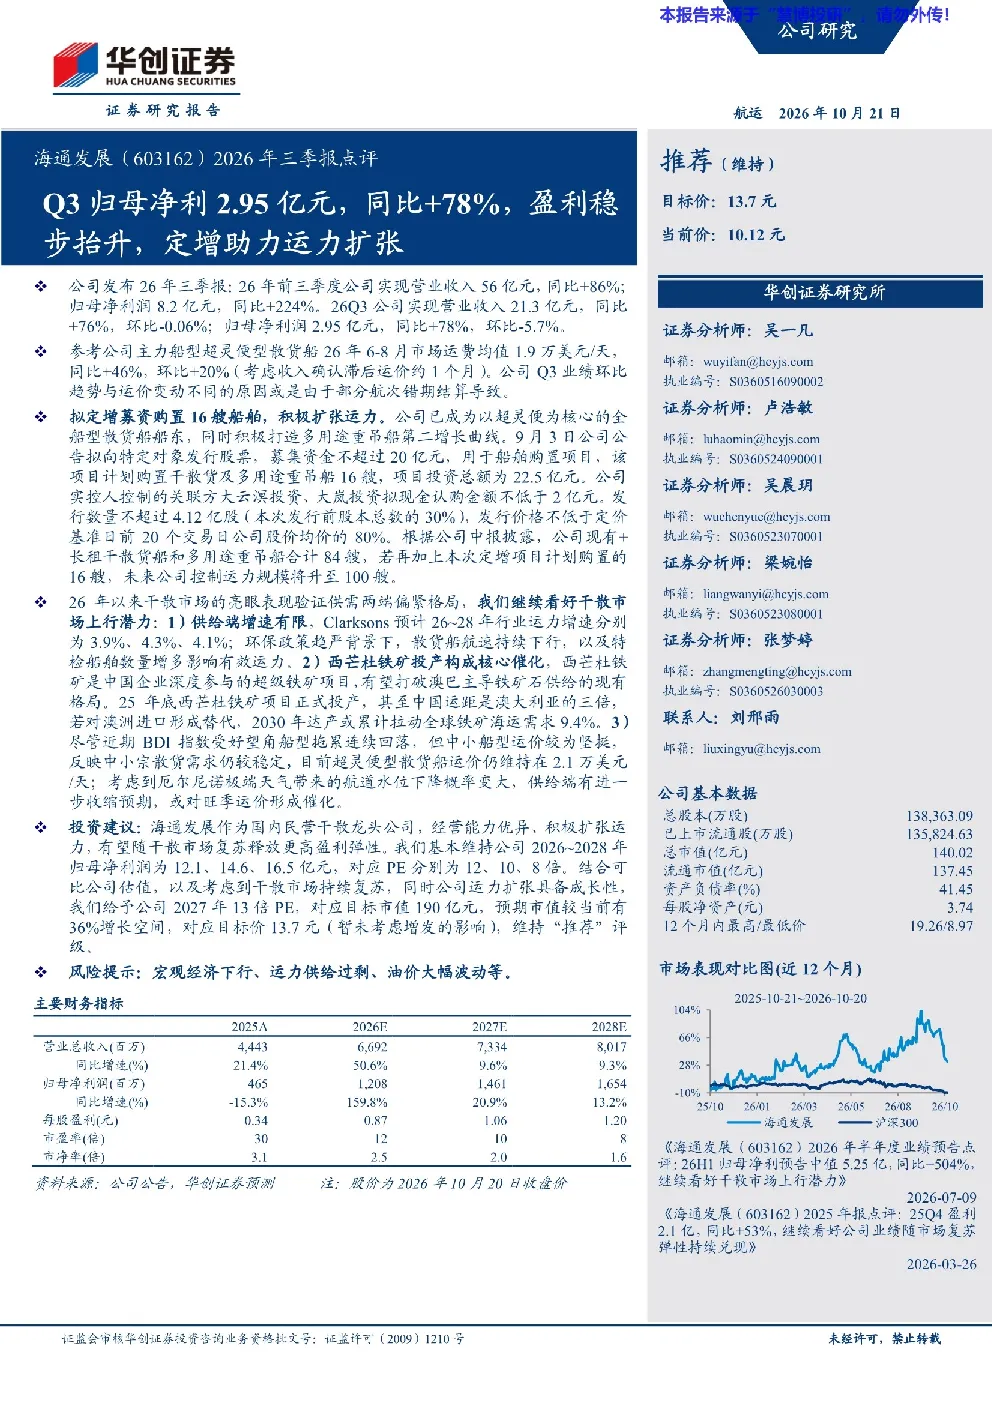
海通发展发布2026年三季报,前三季度实现营业收入56亿元(同比+86%),归母净利润8.2亿元(同比+224%);Q3单季实现营业收入21.3亿元(同比+76%),归母净利润2.95亿元(同比+78%)。业绩环比下降主要由于部分航次错期结算。公司主力船型超灵便型散货船运费均值达1.9万美元/天(同比+46%),反映市场景气度较高。
海通发展未来的运力扩张计划是怎样的?
公司拟通过定增募资不超过20亿元,购置16艘干散货及多用途重吊船,项目投资总额22.5亿元。实控人关联方拟认购不低于2亿元。此举将使公司控制运力规模升至100艘,巩固其在干散货市场的领先地位。此举显示公司积极扩张战略,有望提升市场占有率。
干散货行业未来的发展趋势如何?
干散货市场供需两端偏紧,Clarksons预计2026-2028年行业运力增速分别为3.9%、4.3%、4.1%。西芒杜铁矿投产是核心催化,其至中国运距是澳大利亚的三倍,预计2030年达产将拉动全球铁矿海运需求9.4%。近期BDI指数虽受好望角船型拖累回落,但中小船型运价坚挺,反映需求稳定。厄尔尼诺可能带来的航道水位下降将进一步收缩供给,利好旺季运价。
海通发展在报告中的核心分析点是什么?
海通发展作为国内民营干散龙头,经营能力优异且积极扩张运力,有望随市场复苏释放更高盈利弹性。预计2026-2028年归母净利润分别为12.1、14.6、16.5亿元,对应PE分别为12、10、8倍。给予2027年13倍PE,目标市值190亿元,目标价13.7元,维持“推荐”评级。报告强调公司竞争优势和未来增长潜力。
海通发展研报中提示的主要风险有哪些?
宏观经济下行、运力供给过剩、油价大幅波动等是报告提示的主要风险。宏观经济下行可能影响整体市场需求,运力供给过剩可能导致运价承压,油价大幅波动则可能增加公司运营成本。这些风险需持续关注。
你可能感兴趣
2026年三季报点评Q3归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
2025年三季报点评:25Q3归母净利35.3亿元,同比+34%,运力增速领先,业绩超预期
华创证券2025-11-03
2025年三季报点评:25Q3归母净利35.3亿元,同比+34%,运力增速领先,业绩超预期
华创证券2025-11-03
2023三季报点评:北京外企归母净利1.36亿元,业务规模稳步扩张
商贸零售东吴证券2023-10-30
新凤鸣(603225)2026年中报点评 2026H1归母净利同比+102.9%,看好旺季盈利中枢进一步抬升
华创证券2026-09-03
2026年三季报点评2026前三季度实现归母净利46.3亿元,同比增长60.9%,市占率持续提升
华创证券2026-10-22
2022年三季报点评:Q3单季度归母净利同比增长109%,募投资金稳步扩张产能
民生证券2022-10-26
2022年三季报:Q3单季度扣非归母净利同比+109%,压机产能稳步扩张
东吴证券2022-10-25
2024三季报业绩预告点评:预计2024Q3归母净利90-100亿元,养殖成本稳步下降
农林牧渔国信证券2024-10-13
2021业绩快报点评:归母净利13亿元,同比+131%,拓店稳步推进中
东吴证券2022-02-28