猜你想问
东材科技前三季度业绩增长的主要驱动因素是什么?
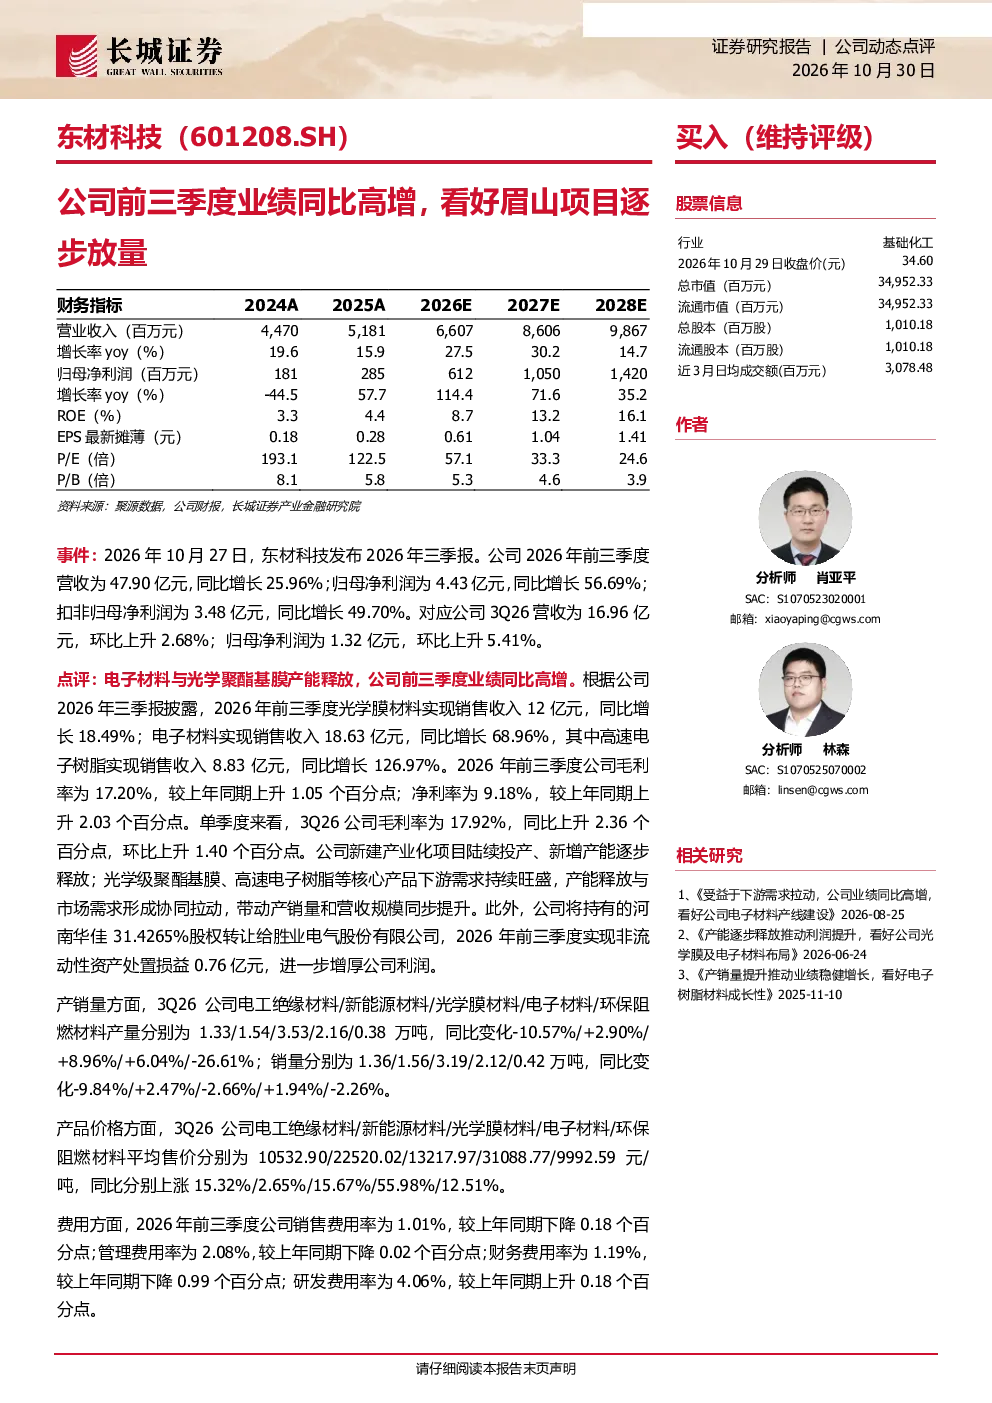
东材科技2026年前三季度业绩同比高增,主要得益于电子材料与光学聚酯基膜产能的释放。公司营收47.90亿元,同比增长25.96%;归母净利润4.43亿元,同比增长56.69%。其中,光学膜材料实现销售收入12亿元,同比增长18.49%;电子材料实现销售收入18.63亿元,同比增长68.96%,高速电子树脂实现销售收入8.83亿元,同比增长126.97%。公司毛利率为17.20%,净利率为9.18%,均较上年同期提升。单季度来看,3Q26营收16.96亿元,环比上升2.68%;归母净利润1.32亿元,环比上升5.41%
东材科技电子材料项目进展如何?未来发展趋势如何?
东材科技电子材料项目进展顺利,眉山项目已于2026年7月开始投料试车,9月份逐步进入量产阶段,相关产品已实现批量出货。M10树脂尚处于下游产业链验证阶段。在人工智能快速发展的背景下,看好公司电子材料项目逐步放量,未来有望贡献利润增量。公司电子材料业务增长迅速,电子材料实现销售收入18.63亿元,同比增长68.96%,高速电子树脂实现销售收入8.83亿元,同比增长126.97%
东材科技2026-2028年的业绩预测如何?
东材科技2026-2028年的业绩预测显示,预计收入分别为66.07亿元、86.06亿元、98.67亿元,同比增长27.5%、30.2%、14.7%;归母净利润分别为6.12亿元、10.50亿元、14.20亿元,同比增长114.4%、71.6%、35.2%;EPS分别为0.61元、1.04元、1.41元,对应PE分别为57.1倍、33.3倍、24.6倍。这些预测基于公司产能释放和市场份额提升的预期
东材科技当前的市场现状如何?
东材科技当前市场现状表现为电子材料业务增长强劲,光学膜材料实现销售收入12亿元,同比增长18.49%;电子材料实现销售收入18.63亿元,同比增长68.96%,高速电子树脂实现销售收入8.83亿元,同比增长126.97%。公司各材料平均售价均同比上涨,电子材料涨幅最大(55.98%)。但部分传统材料如环保阻燃材料产量和销量同比下降,显示出结构性调整。公司毛利率为17.20%,净利率为9.18%,均较上年同期提升,经营性活动现金流净额为0.26亿元,同比上升107.24%
东材科技面临哪些风险提示?
东材科技面临的风险提示包括外部经济环境与市场风险、项目达产不及预期风险、原材料价格波动风险、产品价格波动风险、安全生产和环保风险、汇率波动风险。其中,项目达产不及预期风险和原材料价格波动风险较为关键,需要关注公司产能释放进度和供应链稳定性。此外,产品价格波动风险也需警惕,公司各材料平均售价虽同比上涨,但部分产品销量同比下降,可能影响整体盈利能力