猜你想问
联化科技前三季度业绩增长的主要驱动因素是什么?
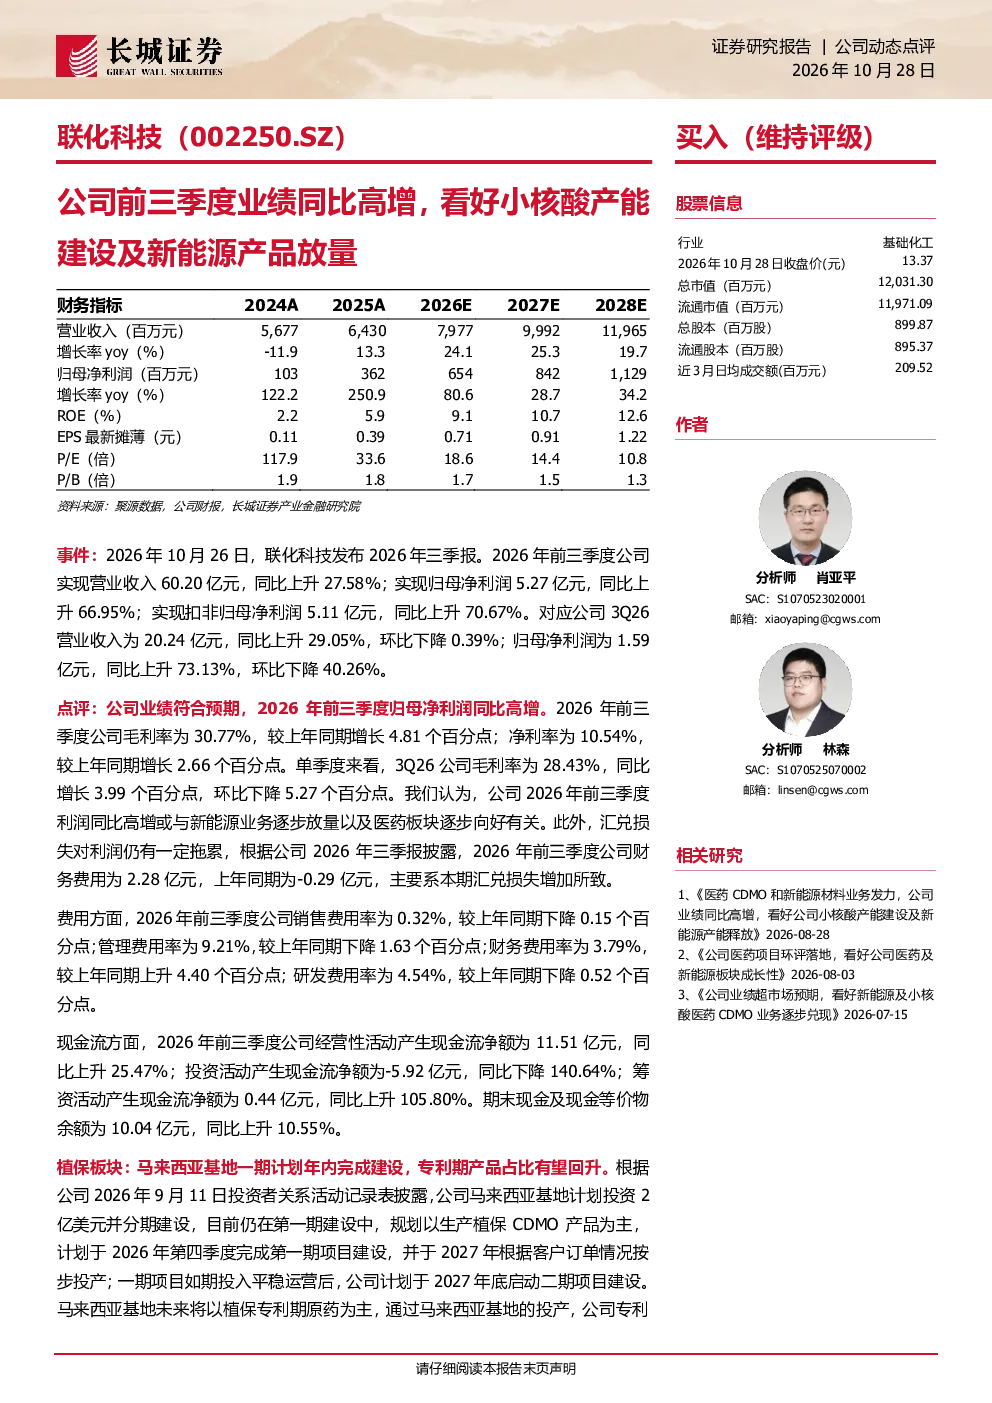
联化科技前三季度业绩同比高增,主要得益于新能源业务逐步放量及医药板块逐步向好。公司2026年前三季度实现营业收入60.20亿元,同比上升27.58%;归母净利润5.27亿元,同比上升66.95%。新能源业务收入同比增长,大幅减亏,未来将逐步推进多种新能源产品的商业化交付。医药板块商业化产品收入增长稳定,小核酸产线计划年内完成建设,未来将逐步释放产能。这些因素共同推动了公司整体业绩的提升。
联化科技在新能源和小核酸领域的布局有何亮点?
联化科技在新能源和小核酸领域的布局具有显著亮点。新能源业务方面,公司收入同比增长且大幅减亏,未来将逐步推进多种新能源产品的商业化交付,显示出其在新能源赛道上的强劲发展潜力。小核酸领域,公司计划年内完成小核酸产线建设,未来将逐步释放产能,这将有助于提升公司在生物医药领域的竞争力。这些布局不仅体现了公司对未来市场趋势的准确把握,也为其长期发展奠定了坚实基础。
联化科技报告中的行业发展趋势如何?
联化科技报告揭示了新能源和小核酸领域的行业发展趋势。新能源领域正经历快速发展,市场需求持续增长,为相关企业提供了广阔的发展空间。小核酸技术作为生物医药领域的前沿技术,未来有望在精准医疗等领域发挥重要作用。联化科技积极布局这些领域,顺应了行业发展趋势,有望在未来市场中占据有利地位。这些趋势为公司的长期发展提供了良好的外部环境。
联化科技当前的市场现状如何?
联化科技当前的市场现状表现良好。公司2026年前三季度实现营业收入60.20亿元,同比上升27.58%;归母净利润5.27亿元,同比上升66.95%。毛利率和净利率均有所提升,显示出公司盈利能力的增强。在新能源和小核酸领域,公司业务逐步放量,展现出强劲的发展势头。整体来看,联化科技在当前市场中表现稳健,未来发展潜力巨大。
联化科技报告提示了哪些风险?
联化科技报告提示了多项风险,包括宏观经济波动、环保安全、原材料价格波动、研发风险、产品价格波动、汇率波动以及海外业务经营不及预期等。这些风险可能对公司业绩产生不利影响。例如,宏观经济波动可能导致市场需求下降,环保安全问题可能带来合规风险,原材料价格波动可能影响成本控制,研发失败可能导致项目延期或取消,产品价格波动可能影响盈利能力,汇率波动可能带来财务损失,海外业务经营不及预期可能影响国际市场拓展。公司需要密切关注这些风险,并采取相应措施进行管理和应对。