猜你想问
唐山港2026年前三季度业绩表现如何?
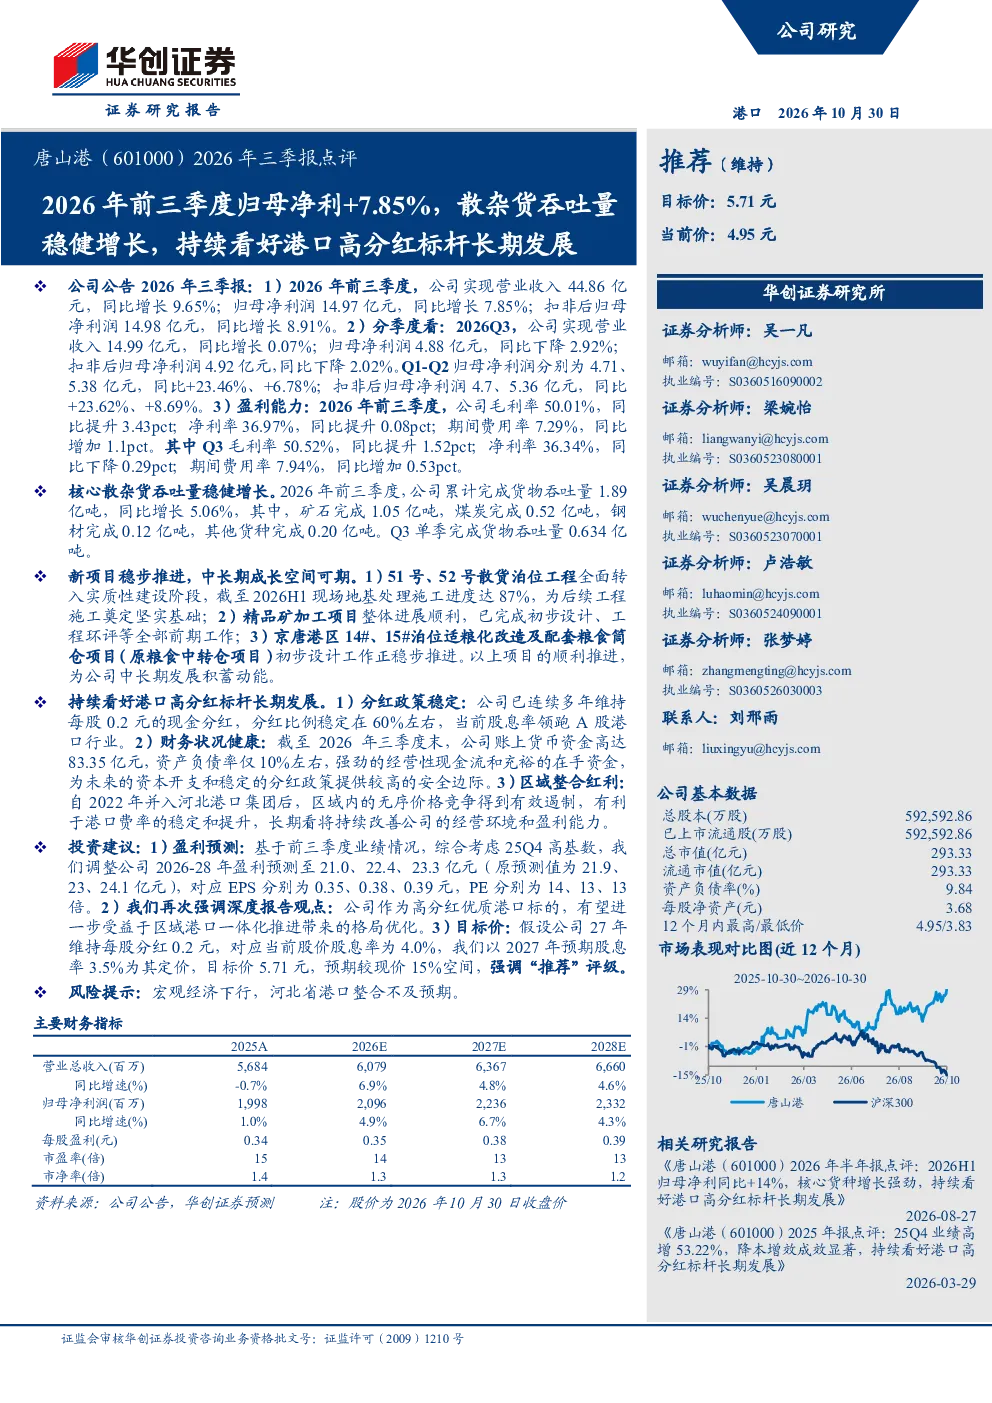
唐山港2026年前三季度实现营业收入44.86亿元,同比增长9.65%;归母净利润14.97亿元,同比增长7.85%。散杂货吞吐量累计完成1.89亿吨,同比增长5.06%,其中矿石、煤炭、钢材等核心货种表现稳定。分季度看,Q1-Q2净利润分别为4.71、5.38亿元,Q3为4.88亿元。毛利率提升至50.01%,净利率36.97%,但Q3净利率略有下降至36.34%
港口行业发展趋势如何?
港口行业受益于国内经济循环畅通和区域整合,散杂货吞吐量持续增长。唐山港作为河北港口集团核心成员,区域内竞争缓和,有利于费率稳定和盈利提升。新项目推进如51号、52号散货泊位工程,精品矿加工项目等,将进一步提升港口综合服务能力和竞争力。高分红政策也增强了投资者信心,行业长期发展前景向好
研报重点分析了唐山港的哪些优势?
研报重点分析了唐山港的高分红优势,连续多年维持每股0.2元现金分红,分红比例约60%,股息率领先A股港口行业。财务健康,货币资金83.35亿元,资产负债率仅10%,经营性现金流充裕。区域整合后,竞争压力减小,有利于费率稳定和盈利提升。新项目推进顺利,将进一步提升港口综合服务能力和竞争力
当前港口市场现状如何?
当前港口市场呈现稳健发展态势,散杂货吞吐量持续增长,但受宏观经济波动影响,部分季度盈利能力有所波动。唐山港作为区域内标杆,受益于区域整合和项目推进,展现出较强的抗风险能力和成长潜力。行业竞争格局优化,头部港口企业优势明显,整体市场处于转型升级阶段
研报提示了哪些风险?
研报提示的主要风险包括宏观经济下行可能影响港口业务需求,区域内港口整合不及预期可能影响竞争格局和费率水平。此外,新项目建设和运营也可能面临成本超支、进度延迟等风险。投资者需关注宏观经济变化和行业政策调整,谨慎评估投资风险
你可能感兴趣
2026年半年报点评2026H1归母净利同比+14%,核心货种增长强劲,持续看好港口高分红标杆长期发展
华创证券2026-08-27
2026年三季报点评2026年前三季度归母净利润保持稳健,持续看好公司公路行业ETF增强属性
华创证券2026-10-27
2026年三季报点评2026年前三季度归母净利+26%,两机业务高景气延续,在手订单饱满
华创证券2026-10-30
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28
2026年三季报点评2026前三季度实现归母净利46.3亿元,同比增长60.9%,市占率持续提升
华创证券2026-10-22
2025年报点评25Q4业绩高增53.22%,降本增效成效显著,持续看好港口高分红标杆长期发展
华创证券2026-03-30
13-20 卫星化学三季报点评2026年前三季度归母净利润同比大幅增长高端聚烯烃项目打开
未知机构2026-10-23
2024年报点评:扣非归母同增13%,稳健增长&高分红标杆
公用事业东吴证券2025-04-15
Q3归母净利同比+3.3%,旅客吞吐量同比+5.0%深圳机场2026年三季报点评
华创证券2026-10-26
深圳机场(000089)2026年三季报点评:Q3归母净利同比+3.3%,旅客吞吐量同比+5.0%
华创证券2026-10-26