猜你想问
这份研报的核心内容是什么?
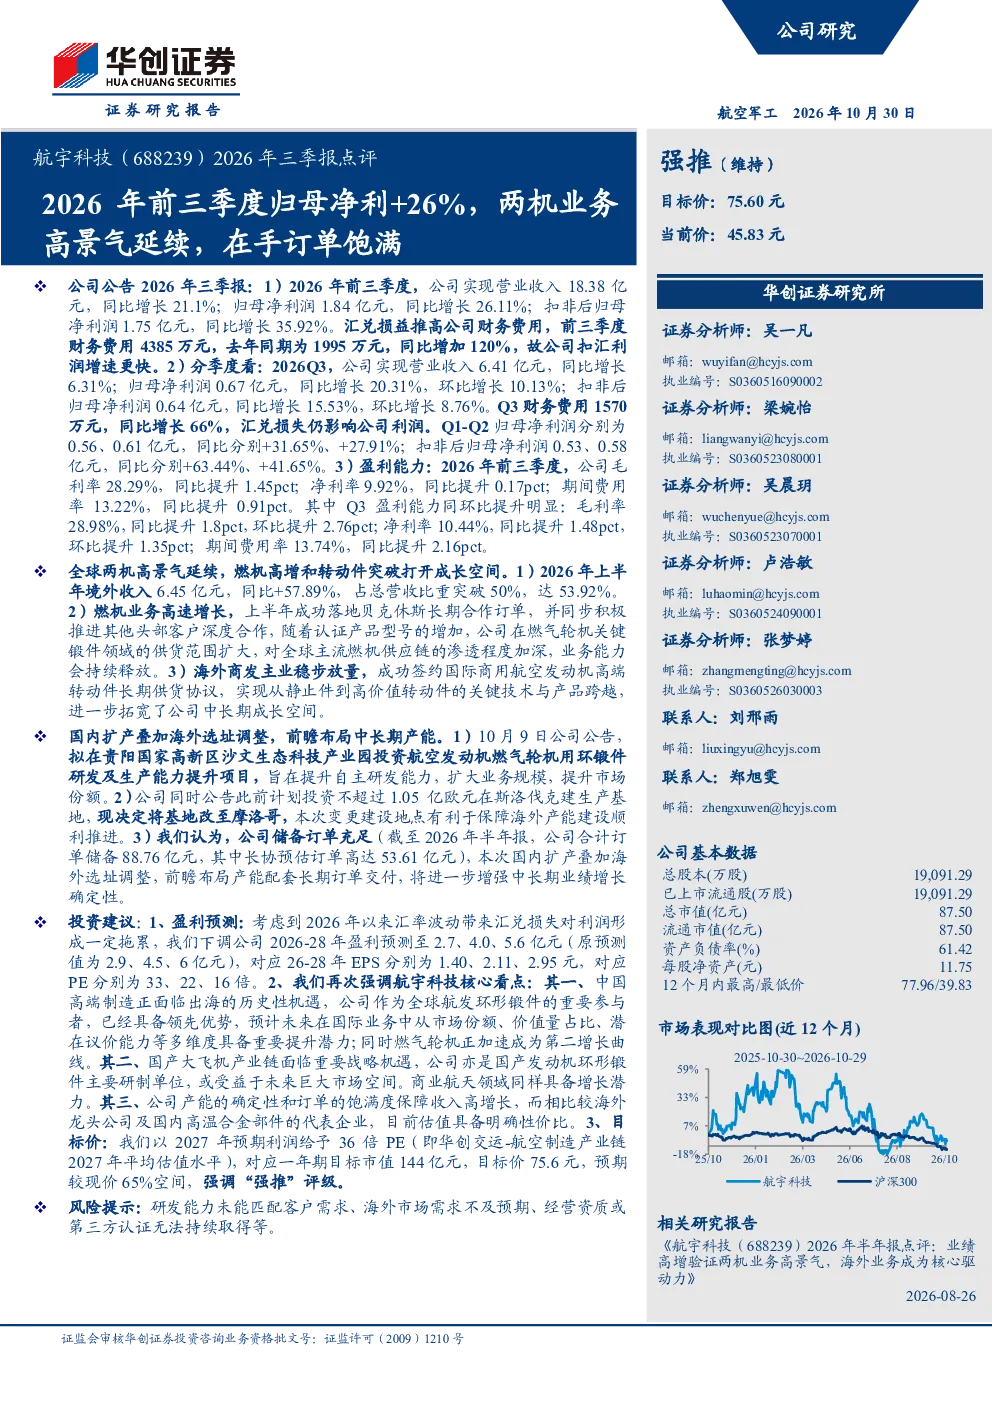
这份研报主要点评了2026年前三季度公司业绩表现,归母净利润同比增长26.11%。报告指出全球两机业务高景气延续,境外收入占比显著提升,燃机业务高速增长并成功签约国际长期供货协议。同时,公司拟在贵阳提升产能,并将斯洛伐克基地迁至摩洛哥,储备订单充足。整体展现了公司在高端制造出海和燃气轮机领域的增长潜力。
两机业务目前的发展趋势如何?
两机业务即航空发动机和燃气轮机业务,目前呈现高景气发展态势。报告显示境外收入占比达53.92%,同比增长57.89%,表明国际市场需求旺盛。公司燃机业务高速增长,成功签约国际长期供货协议,并积极布局全球产能,储备订单88.76亿元。这反映了全球对高端航空发动机和燃气轮机需求的持续增长,以及中国企业在该领域出海的机遇。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长点、业务亮点及未来增长潜力。业绩方面,报告详细解读了营收、净利润、毛利率、净利率等关键数据,并指出Q3业绩环比增长。业务亮点聚焦于两机业务高景气、境外收入占比提升、燃机业务增长及全球产能布局。此外,报告还探讨了公司在中国高端制造出海、燃气轮机第二增长曲线、国产大飞机产业链等方面的机遇。
当前市场对这类业务的整体判断是什么?
当前市场对高端航空发动机和燃气轮机业务持积极判断。报告显示该领域全球需求旺盛,中国企业在国际市场表现亮眼,境外收入占比持续提升。同时,行业高景气度得到印证,公司订单饱满,产能布局完善。这表明市场认可高端制造出海的机遇,以及中国在关键装备制造领域的进步和潜力。整体来看,该赛道具备长期发展空间。
研报提到了哪些风险提示?
研报提示了几个潜在风险:一是研发能力可能未能完全匹配客户需求,影响产品竞争力;二是海外市场需求可能不及预期,导致订单增长放缓;三是公司可能面临经营资质或第三方认证无法持续取得的风险。这些风险主要围绕技术、市场和合规三个方面,需要关注公司在这些方面的应对措施和进展。
你可能感兴趣
应流股份2026年三季报点评:26Q3归母净利+42%,两机高景气延续,公司订单饱满
华创证券2026-10-30
2026年三季报点评2026年前三季度归母净利+7.85%,散杂货吞吐量稳健增长,持续看好港口高分红标杆长期发展
华创证券2026-10-31
2025年中报点评:单Q2归母净利润同比+57%,“两机”业务在手订单饱满
机械设备东吴证券2025-08-12
2026年三季报点评2026年前三季度归母净利-6.42%,Q3单季运量转弱致业绩承压
华创证券2026-10-28
2026年半年报点评2026H1归母净利+17.5%,深度受益于全球两机产业高景气周期,一体化交付能力持续提升
华创证券2026-09-03
2026年三季报点评2026年前三季度归母净利润保持稳健,持续看好公司公路行业ETF增强属性
华创证券2026-10-27
2025年报及2026年一季报点评“两机业务”出海正当时,公司订单饱满景气高增
华创证券2026-04-26
2026年三季报点评2026前三季度实现归母净利46.3亿元,同比增长60.9%,市占率持续提升
华创证券2026-10-22
2023年三季报点评:Q3归母净利润同比+36%,在手订单饱满
机械设备东吴证券2023-10-30
Q3归母净利高增延续,下游产业投资加速支撑在手订单增加
金融中泰证券2023-11-22