猜你想问
应流股份2026年三季报主要有哪些亮点?
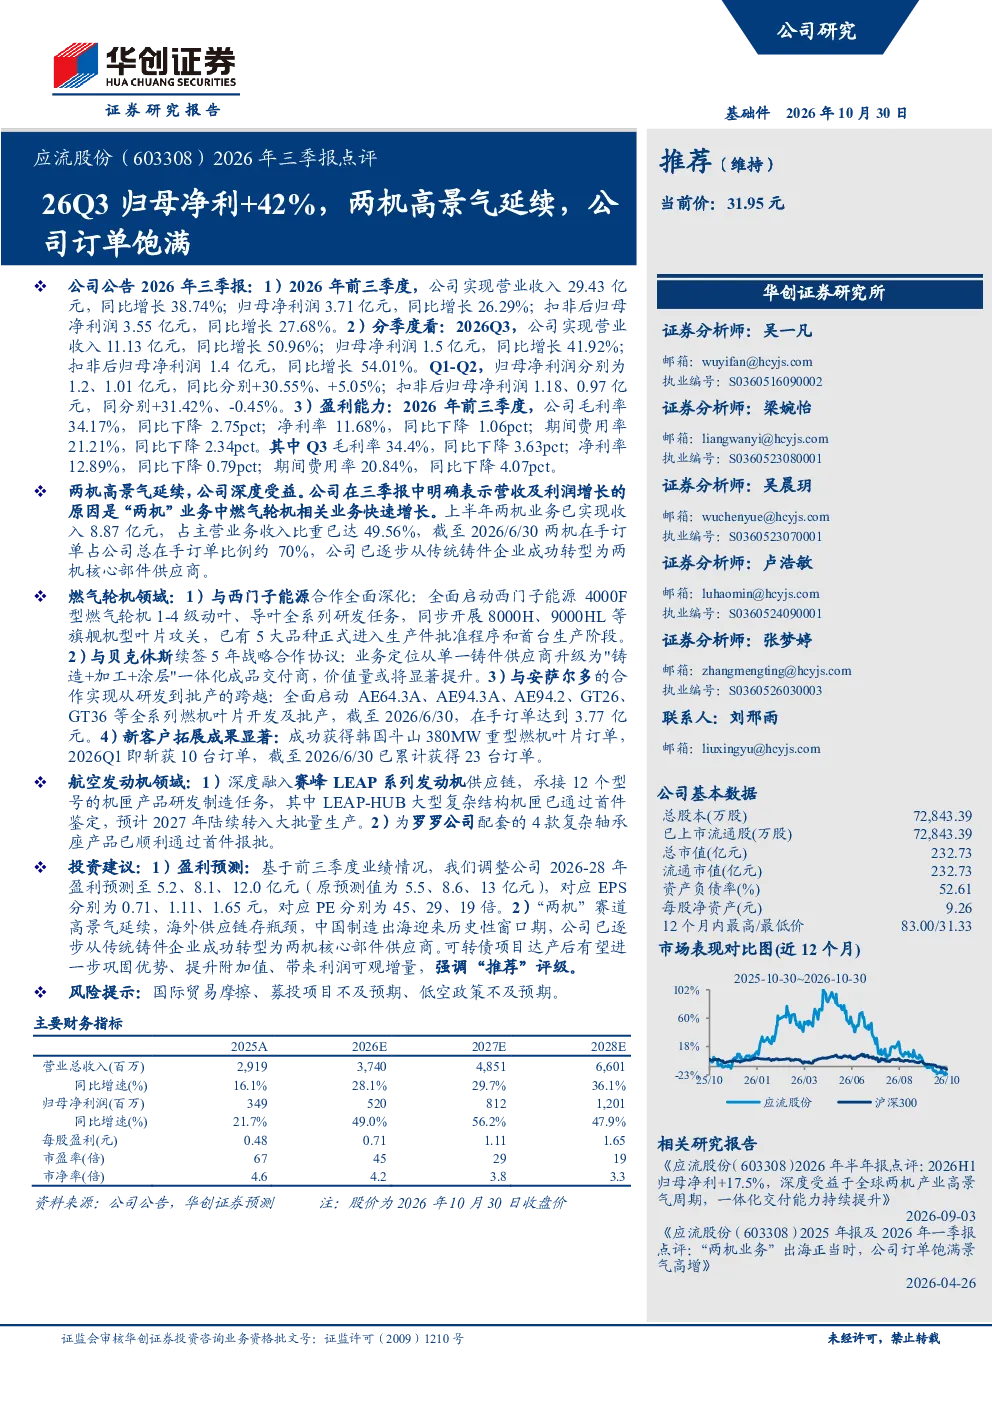
应流股份2026年三季报显示,公司业绩显著增长,主要得益于“两机”(燃气轮机和航空发动机)业务的快速发展。公司已从传统铸件企业转型为两机核心部件供应商,订单饱满,景气度高。具体来看,2026年前三季度营业收入29.43亿元,同比增长38.74%;归母净利润3.71亿元,同比增长26.29%。26Q3营业收入11.13亿元,同比增长50.96%;归母净利润1.5亿元,同比增长41.92%。公司在燃气轮机领域与西门子能源、贝克休斯、安萨尔多等深度合作,获得韩国斗山订单;在航空发动机领域深度融入赛峰LEAP系列发动机供应链,为罗罗公司配套产品已通过首件报批。
燃气轮机和航空发动机赛道目前的发展趋势如何?
燃气轮机和航空发动机赛道目前处于高景气周期。随着全球能源转型和航空业复苏,对高效清洁能源的需求持续提升,推动燃气轮机市场增长。同时,航空发动机作为高端制造的代表,技术壁垒高,国产替代空间广阔。中国企业在“两机”领域的技术积累和供应链整合能力不断增强,正迎来历史性窗口期。应流股份作为核心部件供应商,受益于这一趋势,已成功实现业务转型,订单饱满。
应流股份报告中提到的“两机”业务具体有哪些进展?
应流股份的“两机”业务进展显著。在燃气轮机领域,公司深化与西门子能源合作,启动4000F型燃气轮机叶片研发;与贝克休斯续签5年战略协议,升级为“铸造+加工+涂层”一体化供应商;与安萨尔多合作实现从研发到批产的跨越,在手订单3.77亿元;新客户拓展方面,获得韩国斗山380MW重型燃机叶片订单,累计23台。在航空发动机领域,公司深度融入赛峰LEAP系列发动机供应链,承接12个型号机匣产品,LEAP-HUB大型复杂结构机匣已通过首件鉴定;为罗罗公司配套的4款复杂轴承座产品已顺利通过首件报批。
从市场角度看,应流股份所处行业目前处于什么状态?
应流股份所处行业目前处于快速发展阶段。燃气轮机和航空发动机市场受益于全球能源转型和航空业增长,需求持续提升。然而,行业技术壁垒高,供应链集中度较高,国际竞争激烈。中国企业在“两机”领域正逐步打破国外垄断,实现国产替代,但面临国际贸易摩擦、技术突破等多重挑战。应流股份凭借技术积累和供应链整合能力,已成功转型为两机核心部件供应商,市场地位稳固。
应流股份研报中提示了哪些主要风险?
应流股份研报提示的主要风险包括:国际贸易摩擦可能影响公司出口业务;募投项目若不及预期,可能影响未来业绩增长;低空政策变化可能影响航空发动机领域的发展。此外,行业竞争加剧、技术迭代加快等因素也可能对公司经营带来挑战。公司需持续提升技术实力和供应链管理能力,以应对潜在风险。