猜你想问
申通快递2026年三季报核心数据有哪些?
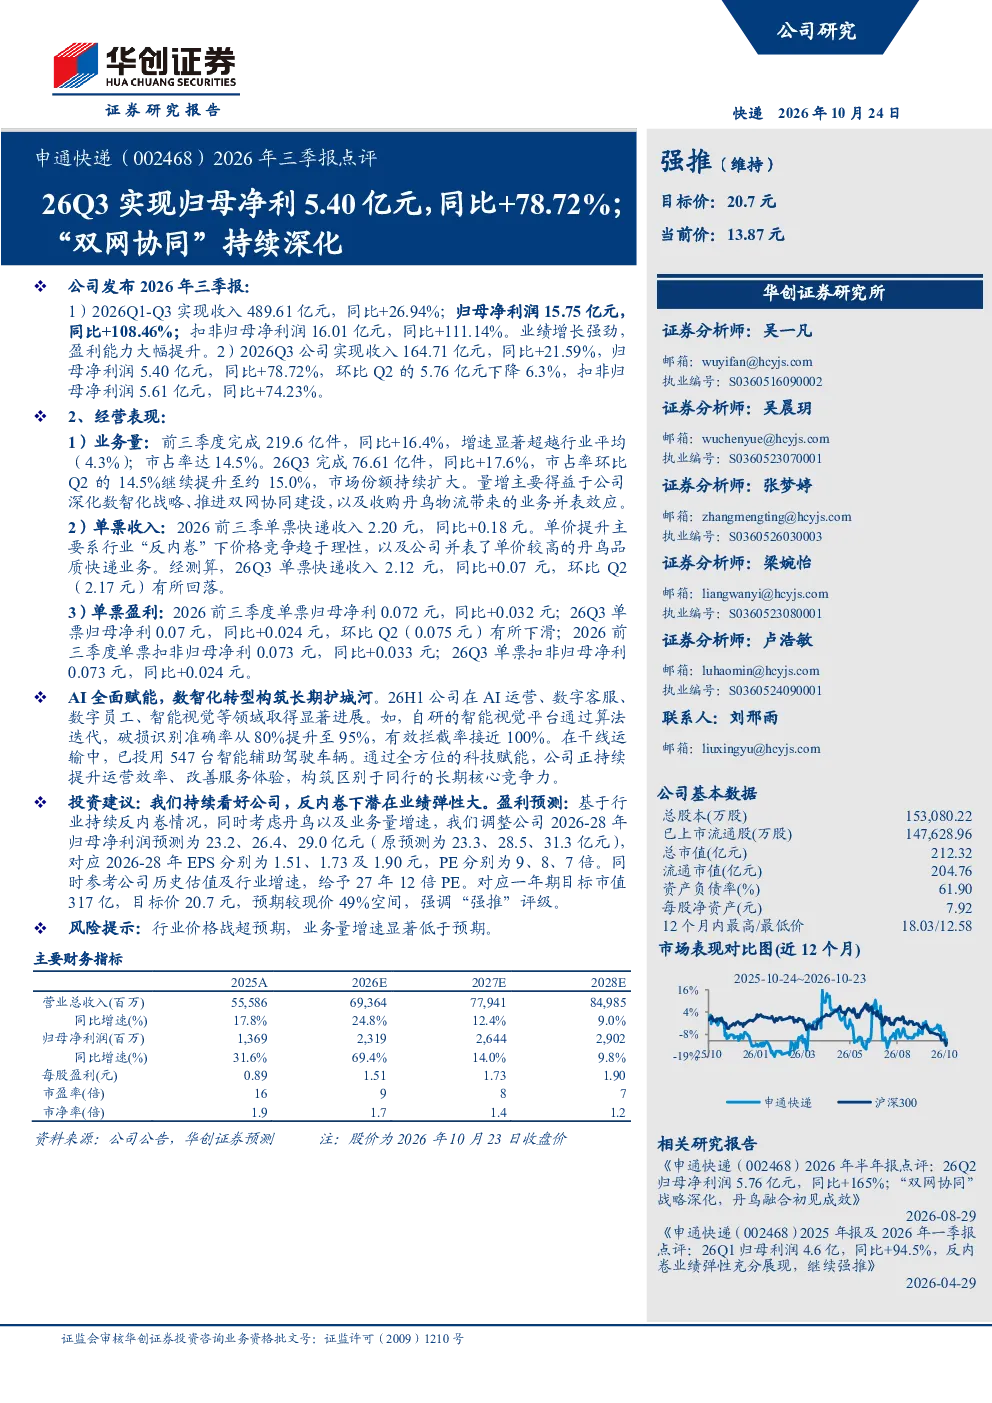
申通快递2026年前三季度实现收入489.61亿元,同比增长26.94%;归母净利润15.75亿元,同比增长108.46%。Q3单季收入164.71亿元,同比增长21.59%;归母净利润5.40亿元,同比增长78.72%,环比略有下降。前三季完成219.6亿件快递,同比增长16.4%,市占率达14.5%;Q3完成76.61亿件,同比增长17.6%,市占率提升至约15.0%
快递行业发展趋势如何?
快递行业正经历数智化转型和双网协同深化阶段。头部企业通过技术赋能提升运营效率,如申通快递在AI运营、数字客服等领域取得进展,智能视觉平台破损识别准确率达95%,干线运输已投用547台智能辅助驾驶车辆。行业竞争加剧,价格战持续,但技术驱动的效率提升和规模效应带来新的增长点
申通快递报告重点分析了哪些方面?
报告重点分析了申通快递的业务量增长、单票收入与盈利能力、以及AI赋能与数智化转型进展。业务量增长得益于数智化战略深化、双网协同建设及丹鸟物流收购;单票收入和盈利保持稳定增长;AI技术在运营效率提升方面表现突出
当前快递市场状况如何判断?
当前快递市场竞争激烈,价格战持续,但头部企业通过技术升级和模式创新寻求差异化竞争。申通快递等领先企业凭借规模优势和效率提升,市占率稳步提升,展现出较强的抗风险能力。行业整体增速放缓,但头部企业的盈利能力仍保持增长态势
申通快递报告提示了哪些风险?
报告提示的主要风险包括行业价格战超预期,可能导致利润率下滑;业务量增速显著低于预期,影响营收和盈利目标。此外,技术投入和转型过程中可能面临的不确定性,以及宏观经济波动对行业需求的潜在影响,也是需要关注的因素
你可能感兴趣
2026年三季报点评2026前三季度实现归母净利46.3亿元,同比增长60.9%,市占率持续提升
华创证券2026-10-22
2026年半年报点评:26Q2归母净利润5.76亿元,同比+165%;双网协同战略深化,丹鸟融合初见成效
交通运输华创证券2026-08-29
2026年三季报点评Q3归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
海通发展(603162)2026年三季报点评:归母净利2.95亿元,同比+78%,盈利稳步抬升,定增助力运力扩张
华创证券2026-10-21
2022年报预告点评:22Q4预计实现扣非归母净利2.0-2.3亿元,同比大幅增长,环比持续改善,持续推荐
交通运输华创证券2023-01-30
2024年三季报点评:24Q3归母净利1.8亿元,同比+19.9%,环比+12.1%,行业景气持续回升
交通运输华创证券2024-10-17
2023年三季报点评:2023Q3归母净利2.5亿元,同比+44%,略超预告上限,持续强推
交通运输华创证券2023-10-27
2024年三季报点评:Q3实现归母净利2.8亿,同比增长411.9%,化债预计受益标的,看好双重逻辑下公司利润持续兑现
交通运输华创证券2024-11-01
国机精工披露26Q3业绩预告 26Q1-3实现归母净利润0.75-0.95亿元 同比-63.62
未知机构2026-10-13