猜你想问
这份研报的核心内容是什么?
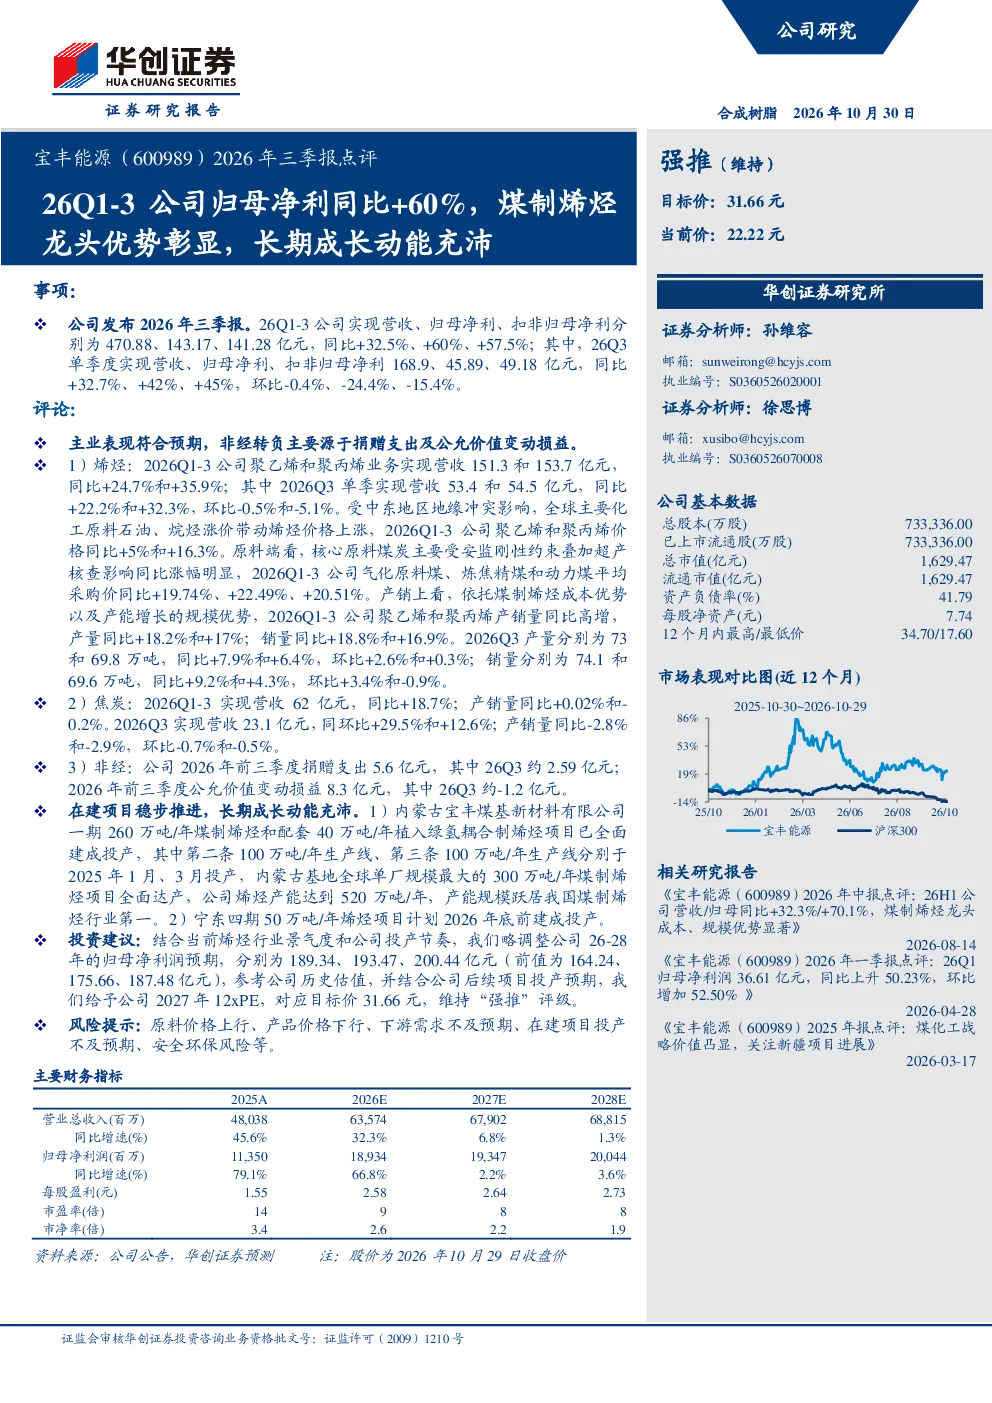
这份研报主要分析了宝丰能源2026年前三季度的业绩表现。公司实现营收470.88亿元,同比增长32.5%;归母净利143.17亿元,同比增长60%。聚乙烯和聚丙烯业务营收分别为151.3亿元和153.7亿元,同比增长24.7%和35.9%。公司依托成本和规模优势,聚乙烯和聚丙烯产销量同比分别增长18.2%和17%。内蒙古基地煤制烯烃项目全面达产,烯烃产能达到520万吨/年,位居行业第一。
煤制烯烃行业的发展趋势如何?
煤制烯烃行业依托成本和规模优势,具备长期成长动能。宝丰能源作为行业龙头,通过持续产能扩张和成本控制,保持领先地位。随着内蒙古基地煤制烯烃项目全面达产,公司产能达到520万吨/年,位居行业第一。未来,行业发展趋势将围绕产能扩张、技术升级和市场需求变化展开。
研报重点分析了宝丰能源的哪些方面?
研报重点分析了宝丰能源的业绩表现、烯烃业务、焦炭业务及在建项目。业绩方面,公司营收和归母净利均实现高速增长;烯烃业务依托成本和规模优势,产销量稳步提升;焦炭业务营收增长但产销量变化不大;在建项目方面,内蒙古基地煤制烯烃项目全面达产,宁东四期计划2026年底投产。
当前煤制烯烃市场的现状如何?
当前煤制烯烃市场呈现产能扩张和技术优化的趋势。宝丰能源凭借520万吨/年的烯烃产能位居行业第一,依托成本和规模优势,在聚乙烯和聚丙烯业务中保持领先。全球原料价格上涨导致产品价格上涨,但公司通过规模效应实现销量增长。行业整体竞争激烈,但头部企业凭借技术优势保持领先地位。
研报提到了哪些风险提示?
研报提示了煤制烯烃行业面临的风险,包括原料价格波动、产品价格下行、下游需求不及预期、项目投产不及预期以及安全环保风险。原料价格波动直接影响公司成本和利润;产品价格下行可能压缩利润空间;下游需求不及预期会影响销量;项目投产不及预期可能导致产能扩张计划受阻;安全环保风险则可能带来运营中断和处罚。
你可能感兴趣
2026年中报点评:26H1 公司营收/归母同比+32.3%/+70.1%,煤制烯烃龙头成本、规模优势显著
华创证券2026-08-14
2026年三季报点评26Q1-3公司归母同比+5.3%,阶段性承压不改制冷剂中长期景气,含氟材料成长可期
华创证券2026-10-30
2026年三季报点评26Q1-3公司营收及归母同比+33.5%和+141.2%,C2、C3双链驱动业绩高增
华创证券2026-10-19
2026年三季报点评26Q1-3归母净利润157亿元,同比上升71%,盈利维持向上
华创证券2026-10-29
公司三季报点评报告:扣非业绩优异,产能扩张&成本优势打造煤制烯烃龙头
基础化工开源证券2020-10-27
2026年三季报点评:26Q1-3归母净利润同增8%,垃圾焚烧量增驱动成长
东吴证券2026-10-28
2026年三季报点评:Q3归母净利润同比+14.7%符合市场预期,股权激励彰显长期发展信心
东吴证券2026-10-27
华创化工新材料恒力石化公司发布业绩预告26Q1-3归母净利同比104
未知机构2026-10-19
华创化工 新材料 荣盛石化 公司发布业绩预告 26Q1-3归母净利同比 778 至 823
未知机构2026-10-15