猜你想问
巨化股份2026年三季报核心数据有哪些?
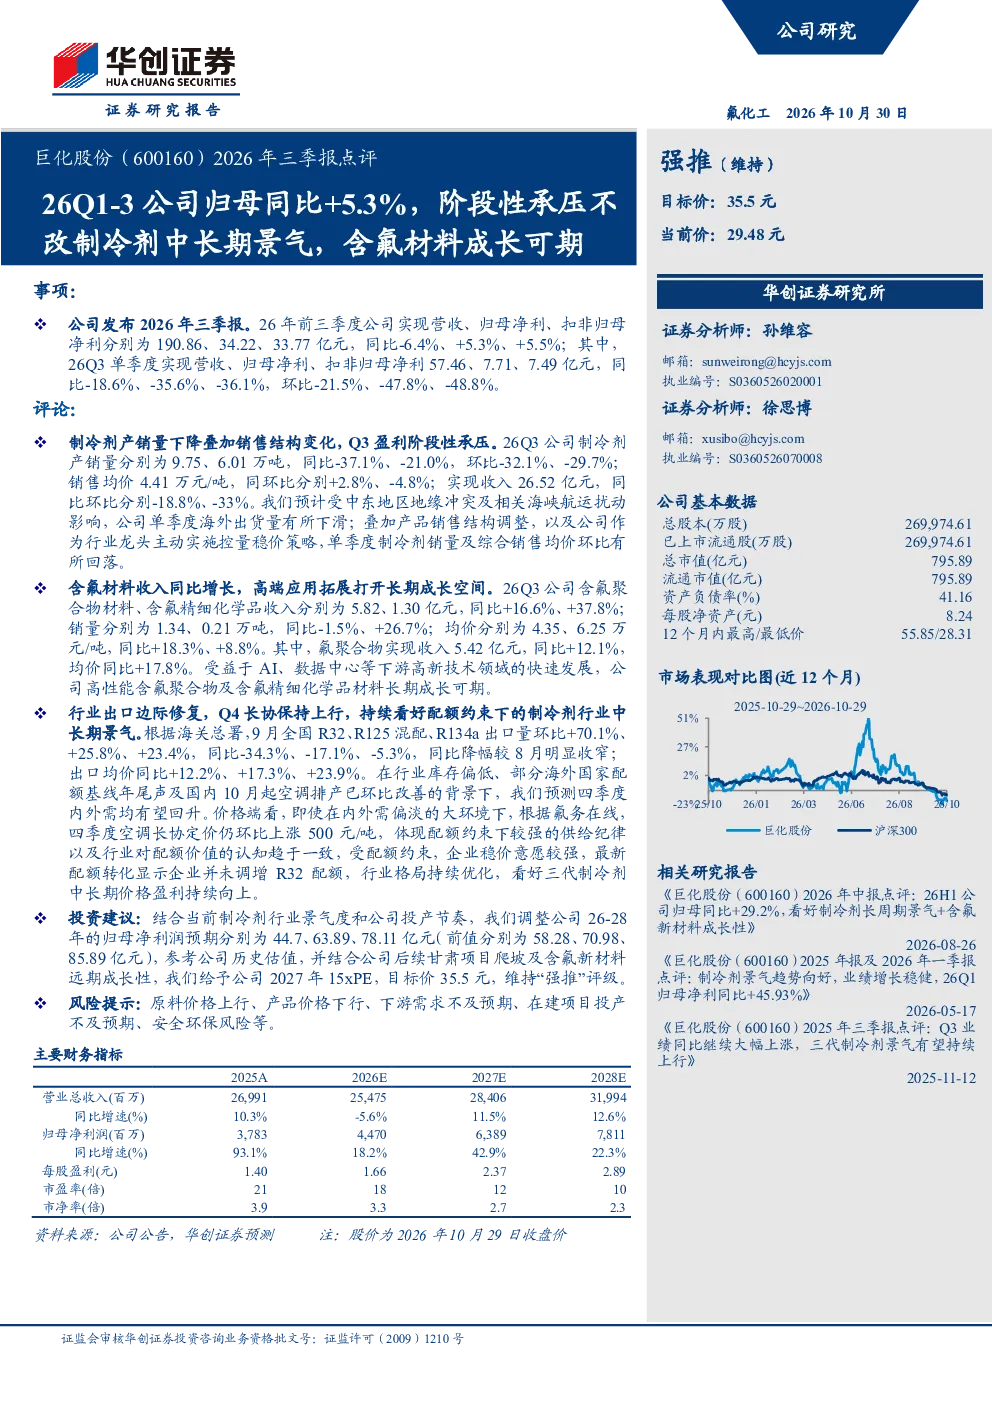
巨化股份2026年前三季度实现营收190.86亿元,同比-6.4%;归母净利34.22亿元,同比+5.3%;扣非归母净利33.77亿元,同比+5.5%。Q3单季度营收57.46亿元,同比-18.6%;归母净利7.71亿元,同比-35.6%;扣非归母净利7.49亿元,同比-36.1%,环比分别下降21.5%、47.8%、48.8%。制冷剂业务Q3产销量同比分别-37.1%和-21.0%,环比-32.1%和-29.7%;含氟材料业务Q3收入同比+16.6%和+37.8%,销量同比-1.5%和+26.7%。
制冷剂行业未来发展趋势如何?
制冷剂行业中长期景气可期。当前行业库存偏低,海外国家配额基线年尾声,国内空调排产环比改善,预计四季度内外需回升。配额约束下行业格局持续优化,三代制冷剂价格盈利有望持续向上。近期出口修复迹象明显,9月R32、R125混配、R134a出口量环比分别+70.1%、+25.8%、+23.4%,同比降幅收窄;出口均价同比分别+12.2%、+17.3%、+23.9%。Q4长协定价环比上涨500元/吨,体现行业稳价意愿。
报告重点分析了巨化股份哪些业务?
报告重点分析了巨化股份的制冷剂和含氟材料业务。制冷剂业务方面,Q3产销量同比分别-37.1%和-21.0%,受地缘冲突及航运扰动影响,海外出货量下滑,但销售均价同比+2.8%。含氟材料业务方面,Q3含氟聚合物材料、含氟精细化学品收入同比分别+16.6%和+37.8%,受益于AI、数据中心等高新技术领域发展,高性能含氟聚合物及精细化学品长期成长可期,销量同比-1.5%和+26.7%,均价同比+18.3%和+8.8%。
当前制冷剂市场现状如何?
当前制冷剂市场阶段性承压但整体向好。Q3制冷剂产销量环比回落,主要受海外出货量下滑及销售结构调整影响。但行业库存偏低,国内空调排产改善,出口修复迹象明显,9月出口量环比大幅增长,均价同比上涨。Q4长协定价上涨,显示行业对配额价值的认知趋一致,企业稳价意愿较强。中长期看,配额约束下行业格局持续优化,三代制冷剂价格盈利有望持续向上。
投资巨化股份需关注哪些风险?
投资巨化股份需关注原料价格上行、产品价格下行、下游需求不及预期、在建项目投产不及预期、安全环保风险等。制冷剂业务受地缘冲突及航运影响较大,含氟材料业务依赖高新技术领域发展,需警惕市场波动及政策变化。此外,行业竞争加剧、技术迭代风险也需关注。报告未涉及投资建议,请谨慎决策。