猜你想问
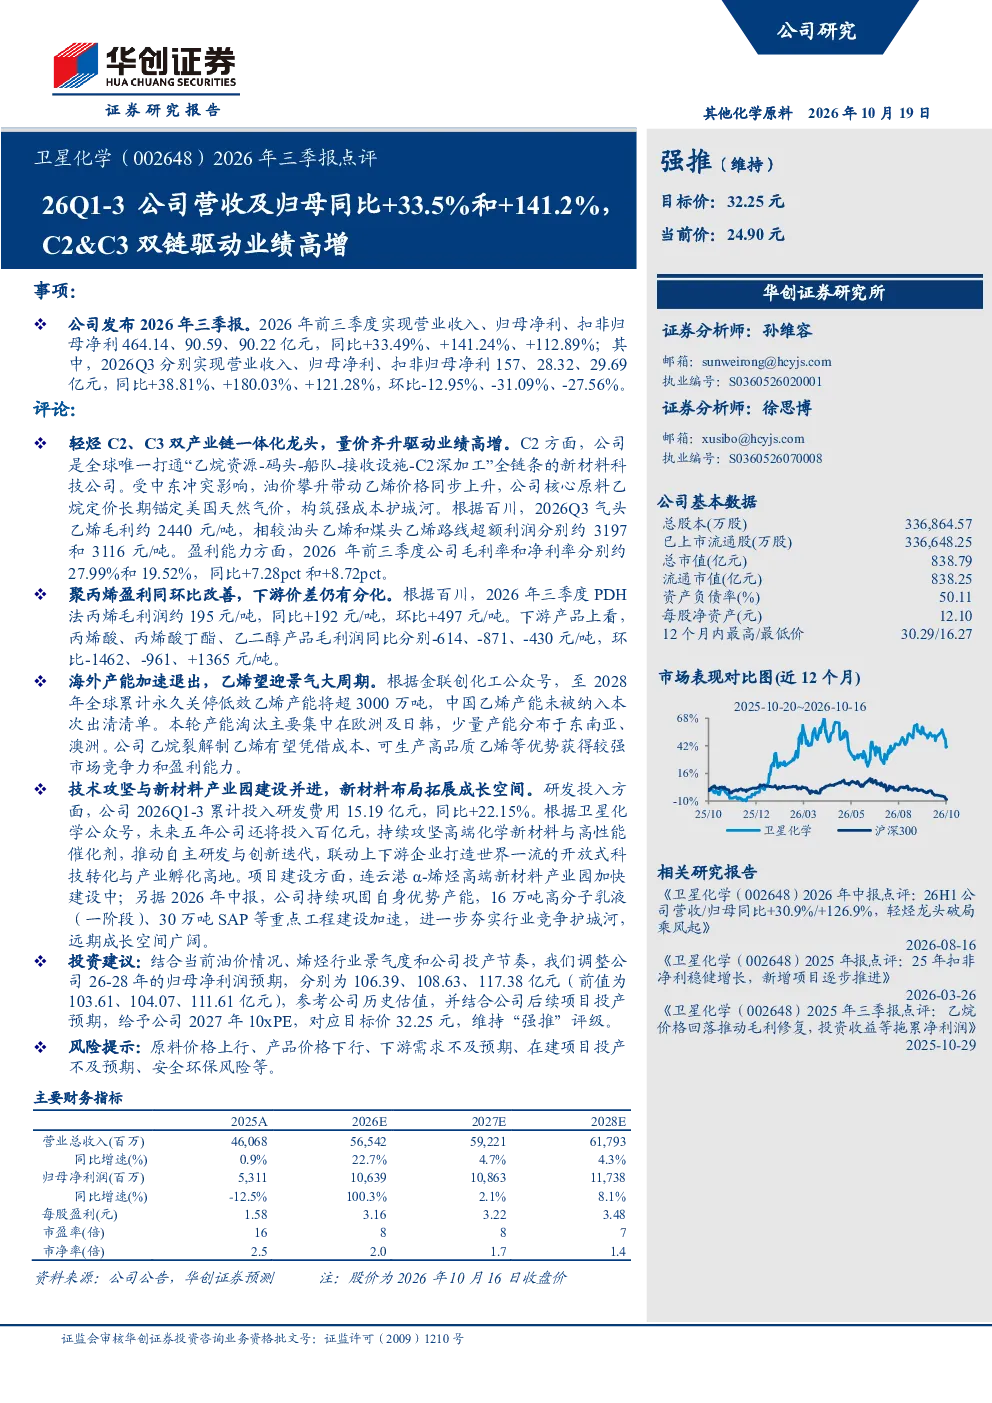
卫星化学2026年三季报核心数据有哪些?
2026年前三季度,卫星化学实现营业收入464.14亿元,同比增长33.49%;归母净利润90.59亿元,同比增长141.24%。Q3单季营收157亿元,同比增长38.81%;归母净利润28.32亿元,同比增长180.03%。公司毛利率和净利率分别约27.99%和19.52%,同比提升7.28pct和8.72pct。
卫星化学C2产业链优势体现在哪些方面?
公司是全球唯一打通“乙烷资源-码头-船队-接收设施-C2深加工”全链条的新材料科技公司。核心原料乙烷定价锚定美国天然气价,构筑强成本护城河。2026Q3气头乙烯毛利约2440元/吨,相较油头和煤头路线分别超额利润约3197元/吨和3116元/吨。
报告如何分析聚丙烯业务的发展趋势?
Q3PDH法丙烯毛利润约195元/吨,同比提升192元/吨。下游产品价差分化,丙烯酸、丙烯酸丁酯、乙二醇毛利润同比分别下降614元/吨、871元/吨、430元/吨,环比有所波动。公司聚丙烯业务受益于成本优势,但下游产品价格波动需持续关注。
乙烯行业景气度如何影响卫星化学?
全球乙烯产能加速淘汰,至2028年将超3000万吨永久关停,中国乙烯产能未被纳入出清清单。公司乙烷裂解制乙烯凭借成本和品质优势有望受益,行业供需格局改善将利好公司盈利能力。
研报提示哪些投资风险?
主要风险包括原料价格上行、产品价格下行、下游需求不及预期、在建项目投产不及预期、安全环保风险等。公司需关注产业链价格波动及新项目进度,同时加强安全生产管理。
你可能感兴趣
2026年三季报点评26Q1-3公司营收及归母同比+33.5%和+141.2%,C2、C3双链驱动业绩高增
华创证券2026-10-19
2026年中报点评:26H1公司营收/归母同比+1.9%/+12.3%,行业景气底部彰显业绩韧性
华创证券2026-08-06
2025年三季报点评:Q3归母净利润同比+164%,3C行业复苏驱动业绩高增
轻工制造东吴证券2025-10-27
2025年一季报点评25Q1主业营收稳健,扣非归母高增,看好公司AI产业布局及IP谷子探索
华创证券2025-05-03
2023年半年度报告点评:H1业绩符合预期、营收及归母净利润稳步提升,23Q2海外新签订单高增
中泰证券2023-08-24
2026年中报点评:26H1 公司营收/归母同比+32.3%/+70.1%,煤制烯烃龙头成本、规模优势显著
华创证券2026-08-14
2026年中报点评:26H1公司营收/归母同比+30.9%/+126.9%,轻烃龙头破局乘风起
华创证券2026-08-16
营收和归母净利润双增,未来业绩有望继续增长
国防军工红塔证券2022-03-15
2024年三季报点评:24Q3扣非归母净利7.9亿元,同比-7.8%,拟回购及增持A股股份,维护公司价值
交通运输华创证券2024-10-27
2025年三季报点评:Q3业绩高增,归母净利同比+51.89%
信达证券2025-10-30